中国汽车零部件百强数量首超美德,弯道超车的机会点在哪?
从1家到17家,中国汽车零部件产业在2026年全球百强榜上首次超越美国和德国,仅次于日本。这个榜单依据的是供应商2025年面向车企的销售收入,宁德时代以440.58亿美元营收冲进全球前三,成为中国企业首次打破欧美日对榜单头部的长期垄断。
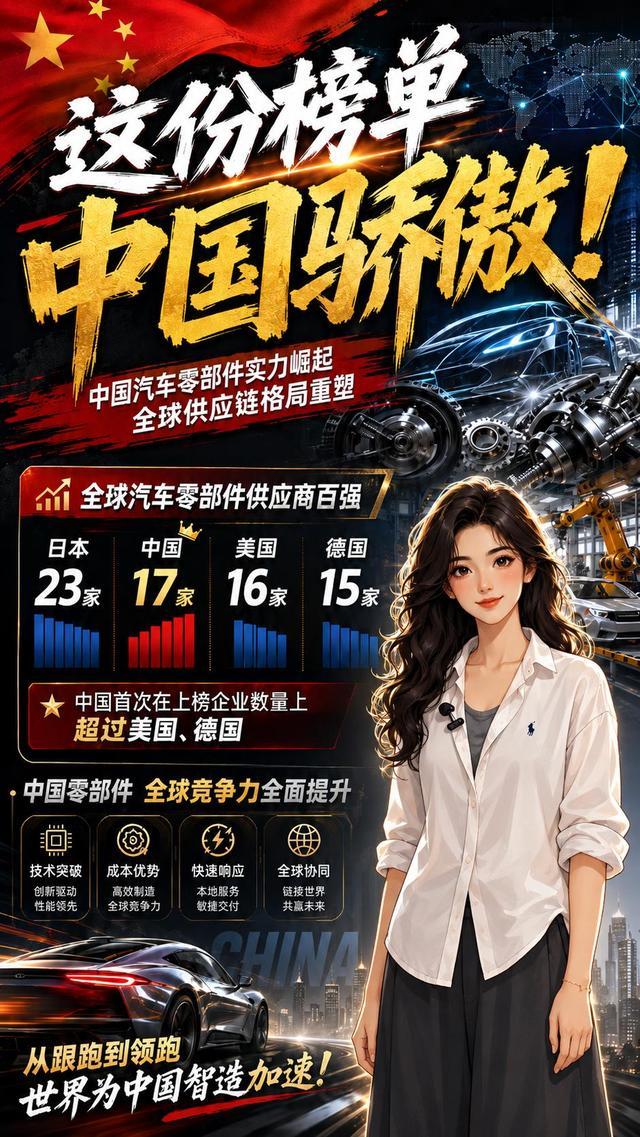
中国汽车零部件全球百强崛起主题宣传海报
这不是一家企业的突围,而是一整条产业链在电动化浪潮中完成的系统性卡位。把中国零部件企业当前的布局拆开来看,能清晰地看到三张地图——谁在哪个赛道、各自的核心筹码是什么、海外传统巨头又在同步让出哪些空间。
动力电池,从“一家独大”到“整条链锁死”
动力电池是这张地图里最没有悬念的一块。宁德时代2025年动力电池销量541GWh,位列百强榜第三。但更关键的信号不在宁王一家,而在它身后正在锁死整条供应链。
正极材料上,湖南裕能2025年全球磷酸盐正极市占率28.2%居首,2026年4月刚完成47.88亿元A股定增,8月又递交港股上市申请,拟投资240亿元建设贵州新型电池材料矿化一体化项目(规划年产80万吨磷酸盐正极材料)。
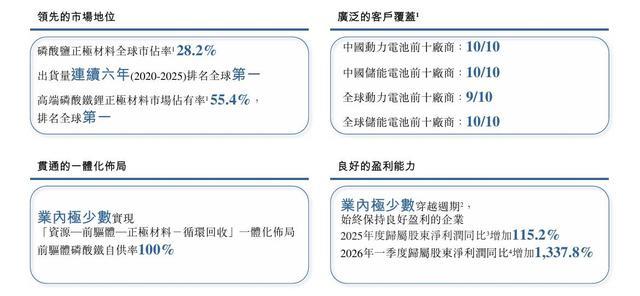
国内磷酸盐正极材料头部企业核心优势展示
富临精工子公司在2025年12月获宁德时代25.63亿元增资,2026年1月宣布投资60亿元建设年产50万吨磷酸铁锂项目,此前宁德时代已经以15亿元预付款锁定其2025-2029年80%以上产能。
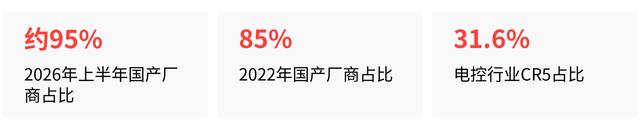
电控系统这边,国产替代的速度更快。NE时代数据显示,2026年上半年电控系统国产厂商占比已达约95%,较2022年的85%持续提升;前十名中除特斯拉外已无外资,联合动力、星驱科技、华为数字能源、蔚来驱动科技分列前四,CR5仅为31.6%,格局极度分散化。
智能座舱,芯片和域控的双线卡位
动力电池是“硬实力”,智能座舱则是“软实力”的战场。高工智能汽车研究院数据显示,2025年中国乘用车前装标配智能座舱搭载率已达76.62%,座舱域控制器搭载率突破40%,自主品牌贡献近80%份额。
芯擎科技和华为海思是这条赛道上最值得关注的两张牌。在30万元以下本土座舱域控芯片市场,芯擎科技份额46.13%、华为海思30.88%,两者合计占近八成。这个价格带连续五年占据80%以上市场销量,是真正的走量主战场。
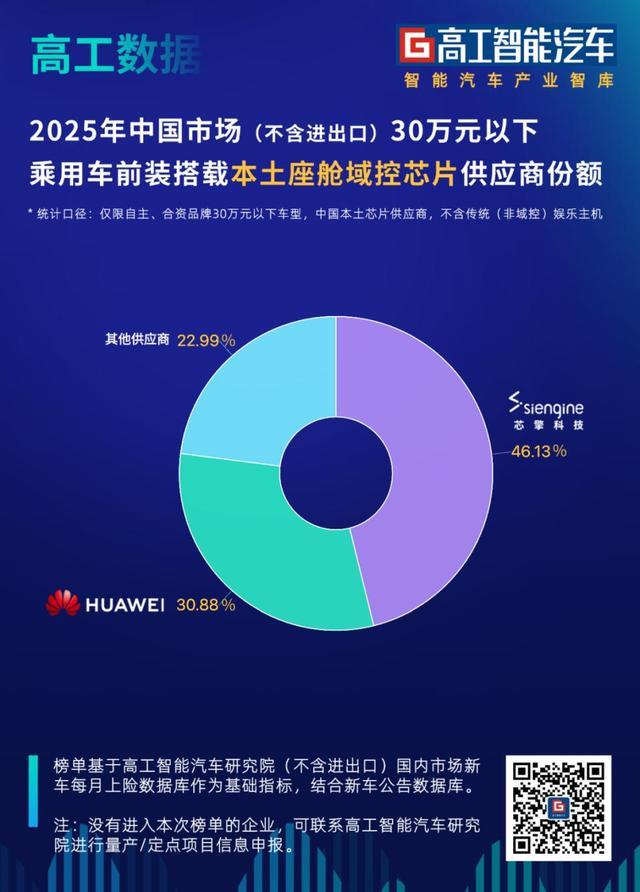
30万元以下本土座舱域控芯片供应商份额占比
域控制器总成上的玩家则更多元。德赛西威2024年智能座舱国内市占率28%居第一,海外订单突破50亿元,同比增长120%,L4级域控制器已获多个定点项目。立讯精密域控制器产品进入宝马、奔驰供应链,2025年汽车电子营收目标200亿元。
整车厂用中国方案的速度也在加快——中国供应链接到订单后10个月即可量产,日系企业需要1.5年以上。
海外巨头同步收缩,让出赛道空间
中国企业的扩张不是发生在真空里。2025到2026年,海外传统零部件巨头同步经历了一轮密集的“瘦身”。
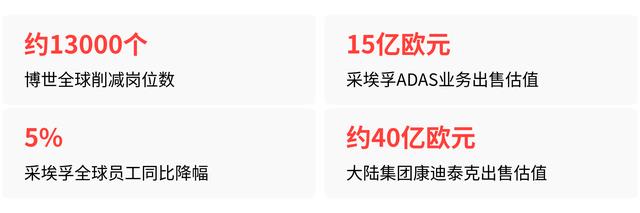
博世全球削减约13000个岗位,其智能出行业务年成本缺口约25亿欧元。采埃孚以15亿欧元估值将ADAS业务出售给哈曼,全球员工同比减少5%。大陆集团以约40亿欧元估值将康迪泰克事业部出售给私募机构孤星基金,战略聚焦轮胎核心主业。
博格华纳在德国削减超350个电池与电驱动研发生产岗位。通用汽车将美韩合资电池工厂全部股权出售给三星SDI,退出自有电池制造。
这些不是简单的成本削减,而是战略方向的主动收缩。当电动化转型需要持续投入、而新业务尚未形成规模盈利时,传统巨头选择砍掉低效资产、让出市场空间,恰好与中国企业的扩张方向形成对冲。
2026年是一个拐点,但不是终点
17家上榜、宁德时代进前三,这两个数字背后的产业逻辑在2025年就已经确认——当年国内新能源乘用车渗透率突破50%,全行业统一将供应商账期压缩至60天,供应链从政策驱动转向纯市场驱动。
但百强榜上日本还有23家,博世仍以630.89亿美元营收排名第一。中国在动力电池、电控、座舱芯片上已经卡住了位置,在高端底盘、精密传动等细分领域仍有差距。
下一张要打的牌,是2025年底发布、2026年7月实施的线控转向新国标已经扫清法规障碍的智能底盘赛道,以及20到25万元价格带空气悬架交付量同比增幅已超248%所预示的“智能化角逐”下半场。
大家都在看
-
问界儿童车开启预售 8月30日首批交付 15800元起 【CNMO科技消息】8月21日,据相关信息显示,问界儿童车目前已开启预售,新品已在问界车生活微信小程序上架,预售价为15800元起,并预计将于2026年8月30日正式上市并开启首批交付。问界儿童车据CNMO科技了解,问界儿 ... 汽车用品10-19
-
3D打印机成为中国最成功的消费电子产品之一 近几年,消费级3D打印设备全球销售量快速增长。2025年,全球消费级3D打印机市场规模达到60亿美元,复合年均增长率超过34%。中国企业贡献了其中约九成的出货量,且出货量超九成销往海外市场。这一现象也引起了外媒的 ... 汽车用品10-19
-
赓续古都文脉互鉴城市文明 嘉宾在洛阳轴承集团参观,了解轴承产品。嘉宾在中国一拖集团试乘新式“东方红”拖拉机。嘉宾在龙门石窟“世界遗产”标识前留影。嘉宾在洛阳博物馆参观。 本文图片均为本报记者张文豪摄在洛阳轴承、中国一拖智能工厂 ... 汽车用品10-19
-
2026年优选:极星车舍贴膜洗护中心行业口碑排名如何、值得托 从2002年到2026年,二十余年时光流转,杭州机动车保有量从不足12万辆增长到数百万辆,汽车后市场也从萌芽状态的蛮荒生长,逐步走向品质化、规范化的成熟阶段。在这场跨越二十余年的行业变迁中,有这样一家本土汽车服 ... 汽车用品10-19
-
2026年齐齐哈尔汽车贴膜品牌推荐:口碑高的汽车贴膜排名店服 很多齐齐哈尔车主提新车之后,纠结的一件事就是选汽车贴膜——市面上门店鱼龙混杂,有的报价差好几倍,有的拿贴牌膜冒充正品,有的让学徒练手贴坏车漆,折腾半天钱花了还闹心。今天就结合齐齐哈尔本地的市场情况,给 ... 汽车用品10-19
-
车上这 4 类网红用品,看着好用,实则危险又费钱,千万别再买 刷短视频,很多车载好物吹上天,不少车主跟风买回来。东西不贵,但不仅没啥用,部分产品还会影响安全,纯属花钱买隐患。下面这 4 样,建议大家别再入手。全包方向盘套 很多方向盘套容易打滑,紧急刹车、打方向的时候 ... 汽车用品10-19
-
家用与越野兼顾,2.3T+10AT,美系硬派SUV福特烈马适合多场景使用 2026款福特烈马在今年年初正式进入国内市场,作为一款定位家用与户外探索兼顾的汽油中型SUV,它凭借偏向硬派的产品设定,为有多重用车需求的用户提供了新的选择。这款车型的官方定价区间明确,入门版本售价为29.98万 ... 汽车用品10-18
-
汽车脚垫服务哪家好?全包围汽车脚垫推荐 在汽车用品领域,汽车脚垫是提升车内环境的重要一环。对于车主们来说,选择一款好的汽车脚垫服务以及优质的全包围汽车脚垫至关重要。首先,我们来谈谈汽车脚垫服务的行业优势。专业的汽车脚垫服务能够为车主提供的解 ... 汽车用品10-18
-
10家深耕飞行汽车的企业!路线分化明显,谁能笑到最后? 飞行汽车赛道10家核心玩家!技术路线大不同,谁才是真正龙头? 大家好,我是雪糕说股,扎根大湾区,专讲散户听得懂的产业真话。 不知道大家有没有幻想过这样一个画面:早上不用堵在城市高架路上,不用在长长的红绿灯 ... 汽车用品10-18
-
整理可靠的汽车脚垫推荐,汽车脚垫防污、美观、防水效果推荐 对于不少哈尔滨车主来说,选到合适的汽车脚垫,既能守护车内整洁,也能保障行车安全。但市面上脚垫品类繁杂,不少车主都遇到过通用脚垫移位翘边、防污能力差、异味刺鼻的问题,尤其是大家关心的防污、美观、防水三大 ... 汽车用品10-18
相关文章
- 整理可靠的汽车脚垫推荐,汽车脚垫防污、美观、防水效果推荐
- 两款燃油车杀回销量前十,全都来自一个品牌,也是燃油车最后的
- 汽车音响品牌档次排名 别只数喇叭 先看品牌出身和系统层级
- 车载音响十大品牌排行榜 四个品牌的车型覆盖和看家本事
- 各国“王牌特产”清单火了!德国车、瑞士表、中国瓷,真第一吗?
- 开放底色鲜明 创新动能强劲——第九届中国国际进口博览会亮点前瞻
- 产品屋是什么?从战略、心智、利益到支撑的四层结构完整拆解
- L3国标2027年7月实施,按价格带盘点5款世界模型车型
- 欧洲人买车,为什么开始绕不开中国车了?
- 不少人意料之外:国内纳税533亿,比亚迪已经超过华为
- 9点1氪丨特斯拉发布“会飞”的跑车,预订金33.2万元;中国限制或禁止出口AI等领域40项技术;长鑫科技预计前三季度净利超1300亿
- 14家主流车企:7800亿应付账款,平均账期187天
- 别再无脑填SWOT矩阵了:交叉分析、战略推导与比亚迪、问界、特斯拉案例拆解
- 量质齐升 动能积聚——透视前三季度我国外贸成绩单
- 2026甄选石家庄洗车五指手套采购指南:从选型到定制的实战参
- 燃油车杀回销量前十!全都来自一个品牌,也是燃油车最后独苗
- 汽车脚垫全包如何清洗,十大汽车脚垫品牌排行榜有妙招
- 英国机构发布汽车品牌可靠性排名:路虎倒数 Jeep垫底
- 汽车品牌梯队划分一览:看懂不同层级品牌定位,买车不踩坑
- 英飞凌为何要出售NOR Flash?
热门阅读
-
 1
充气泵十大品牌排行榜,充气泵哪个牌子好 07-13
-
 2
车衣十大品牌排行榜,车衣哪个牌子好? 07-13
-
 3
房车十大品牌排行榜,房车哪个牌子好? 07-13
-
 4
汽车音响十大品牌排行榜,汽车音响哪个牌子好? 07-13
-
 5
-
 6
Mpv销量排行榜前十名 中国汽车销量排行榜 05-06
-
 7
-
 8