智谱的万亿市值,是一场稀缺性幻觉?
文|碧山
来源|博望财经
7月17日,智谱股价暴跌28.49%,单日蒸发超2000亿港元市值。两天后的7月20日,再跌19.56%。两个交易日,超过3000亿港元化为乌有。
表面看,这是Kimi K3的”突袭”——7月16日凌晨发布的这款2.8万亿参数开源模型,以Code Arena 1679分的成绩超越GLM 5.2,直接踩在了智谱最引以为傲的Coding赛道上。但K3只是一个导火索。真正被引爆的,是智谱从IPO以来就埋下的估值地雷:它的万亿市值从来不是业绩撑起来的,是”大模型第一股”这个稀缺身份撑起来的。
当稀缺性消失,市值自然会找到它该有的位置。这不是一次简单的”黑天鹅事件”,而是一场迟到已久的估值回归。
万亿市值怎么来的?不是业绩,是”别无选择”
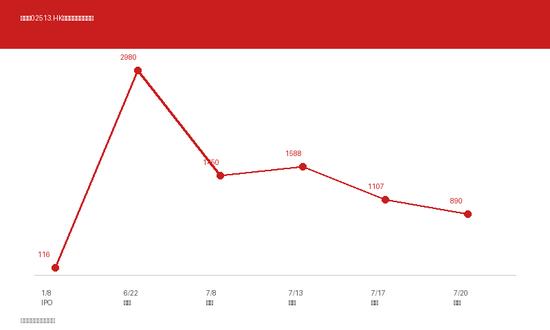
2026年1月8日,智谱以116.1港元的发行价登陆港交所,募资净额约48.96亿港元。六个月后,股价最高摸至2980港元,市值突破1万亿港元。涨幅超过25倍。
但翻开智谱的年报,财务真相相当骨感。
2025年全年营收7.24亿元,净亏损47.18亿元,研发投入31.8亿元。一家年收入不到8亿元、亏损超过47亿元的公司,凭什么值1万亿港元?哪怕是放在2025年那个AI投资狂热的中概股语境里,这个数字也堪称魔幻。
答案是:资本没有第二个选择。
2026年上半年,中国AI赛道可以公开交易的”纯血大模型”标的极其稀缺。字节跳动没上市,月之暗面(Kimi)没上市,MiniMax虽然上市但流动性有限。智谱抢先一步登陆港股,“大模型第一股”的身份让它成为配置中国AI的唯一通道。全球资本想参与中国大模型的叙事,买不了字节、买不了阿里通义,只能买智谱。
稀缺性溢价就这样被炒到了万亿级别。这不是基本面驱动的上涨,是资金面的”别无选择”。
支撑这个估值的核心论据,是MaaS平台ARR(年度经常性收入)达到了17亿元人民币(约2.5亿美元,截至2026年3月),过去一年提升了60倍。60倍增速听起来惊人,但细想一下:17亿人民币ARR对应1万亿港元市值,市销率超过400倍。即便是美股最激进的SaaS公司,这个估值倍数也堪称天方夜谭。
而且这个ARR数据本身也值得推敲。它不是经过审计的财报数字,而是公司口径的运营数据。60倍的增速基数是多少?如果一年前ARR只有不到3000万元,增长60倍到17亿,这个”增速叙事”的水分又有几何?
同样的剧本,MiniMax已经提前演过一遍。7月初限售股解禁后,MiniMax连续暴跌,市值迅速跌破千亿港元。这家公司在2025年营收7903.8万美元,净亏损18.72亿美元。智谱和MiniMax的区别只在于:智谱更早上市,稀缺性溢价维持得更久一些。但剧本的结局,大概率不会有什么不同。
当市场只有一个标的可选的时候,资本愿意支付溢价。但当供给增加、稀缺性消退,溢价就会以最快的速度回归。
幻觉的破裂:开源模型让稀缺性归零
7月16日凌晨,Kimi K3正式发布。2.8万亿参数,全球最大开源模型。Code Arena 1679分,超越GLM 5.2登顶全球第一。100万Token超长上下文。API定价与Sonnet 5同价。
把这些参数放在一起看,就明白为什么市场对智谱的反应如此剧烈:K3与智谱GLM 5.2的定位高度重合——同样是Coding赛道,同样是超长上下文能力,同样是Agent方向,但K3性能更强,而且免费开源。
这才是致命的。
开源模型对大模型公司的商业模式意味着什么?意味着客户可以用零成本迁移到更好的模型上。智谱的MaaS平台ARR过去一年增长了60倍,但这个增长建立在什么基础上?建立在客户没有更好的选择。当K3开源、免费、性能更强,智谱的客户为什么还要为GLM 5.2的API付费?
Coding赛道是智谱最深的护城河,也是它估值叙事的核心支柱。GLM 5.2在Code Arena上的排名曾是它对外宣传的王牌——全球最强Coding模型之一,中国企业在这一细分领域的突破。但K3以1679分超越GLM 5.2,这张王牌被正面击溃。
更深层的问题在于:在大模型这个赛道,“全球第一”的title从来就不是稳固的。GPT-4之后有Claude,Claude之后有Gemini,Gemini之后有GLM,GLM之后现在有了K3。每隔几个月,排名就会洗牌。这意味着什么?意味着任何一家大模型公司声称的”技术领先”都是暂时性的,都无法构成持久的竞争壁垒。
开源则把这个暂时性优势进一步压缩到零。闭源模型还可以通过API绑定客户,开源模型让客户连绑定的理由都没有。
7月17日,智谱股价暴跌28.49%,收于1107港元。7月20日,再跌19.56%,收于约890港元。两个交易日累计跌幅超44%。港股AI板块跟着崩盘,史称”黑色星期五”——MiniMax、第四范式等相关标的集体重挫。
但这不是情绪踩踏。这是估值模型的重估——当”大模型第一股”的稀缺性被开源模型稀释,资本开始重新算账:如果客户可以随时零成本迁移到更好的开源模型上,智谱的ARR还值17亿吗?如果Coding第一的位置随时可能易主,智谱的差异化在哪里?如果”全球最强”每隔几个月就换一次名字,400倍市销率合理吗?
从2980港元的高点算起,智谱股价已经跌了超过70%。市值从1万亿港元跌至约4700亿港元。而这可能还不是终点——如果ARR增速放缓的消息在接下来的财报季得到确认,估值还有进一步压缩的空间。
烧钱的真相:融资速度永远追不上烧钱速度
智谱的烧钱速度,足以让任何一家传统科技公司汗颜。
IPO募资净额约48.96亿港元。到2026年6月30日,这笔钱的93%已经花完——已动用45.88亿港元,账面仅剩3.08亿港元。上市不到半年,募资几乎见底。3.08亿港元对一家年研发投入31.8亿元、净亏损47.18亿元的公司来说,按2025年的烧钱节奏,连两个月都撑不过去。
这个烧钱效率是什么概念?智谱每获得1港元融资,烧掉它只需要不到两个月。
于是有了7月9日的配售公告:以1588港元/股的价格发行最多1978万股,7月13日完成配售,净募资约313.75亿港元。公司预计这笔钱将在2027年底前全部用完——也就是18个月。
“烧钱、融资、再烧钱”的循环,智谱已经跑了两轮。第一轮IPO,半年烧完48.96亿港元。第二轮配售,预计18个月烧完313.75亿港元。第三轮在哪里?以什么价格发?市场还接不接?
313.75亿港元看起来是一笔巨款,但放到大模型这个赛道里,它可能比你想的更不耐用。1GW国产数据中心正在建设中,这是百亿级别的资本开支。收购中科加禾布局异构算力软件,这需要钱。评估与国内芯片公司合作开发定制AI芯片,这更需要钱。31.8亿元的研发投入是2025年的数字,2026年只会更高。
做一个粗暴但有意义的对比:Anthropic在2026年6月ARR突破470亿美元,估值9650亿美元。智谱的ARR是17亿人民币(约2.5亿美元),市值峰值1万亿港元(约1280亿美元)。Anthropic的估值/ARR倍数约20倍,智谱的估值/ARR倍数超过500倍。
这个对比当然不公平——Anthropic在美国市场有成熟的SaaS付费习惯,智谱在中国市场需要从零教育客户。但即便把”中国市场溢价”“大模型第一股稀缺性”所有因素全算进去,500倍和20倍的差距也说明一个问题:要么Anthropic被严重低估,要么智谱被严重高估。
再看Kimi。Kimi ARR约3亿美元,估值约315亿美元,估值/ARR倍数约100倍。K3发布之前,100倍已经不算低。但K3发布之后,Kimi的叙事逻辑反而变强了——开源、免费、性能全球第一,这背后是另一种商业逻辑:用开源换生态,用生态换未来。这种逻辑至少比” Coding赛道差异化”更难被颠覆。
智谱的商业逻辑是什么?卖API、卖MaaS服务、靠Coding能力收费。这个逻辑在K3出现之前还讲得通,K3出现之后,客户为什么要为一个免费就能拿到的能力付费?智谱接下来要么是降价保份额,要么是看着客户流失。两条路,都不美妙。
更麻烦的是配售价格的信号意义。1588港元/股的配售价格,相较7月初的市价已经打了折。参与配售的机构现在浮亏超过40%。如果股价继续下跌,第三轮融资的价格只会更低,稀释现有股东的程度只会更大。
唐杰的”摸高计划”:在崩塌前抢先重新定义叙事
7月11日,也就是K3发布前五天,智谱CEO唐杰发布了一封内部信,标题是《巨浪已来》。信里宣布了一个叫”Touch High摸高计划”的新战略。
这个时间点,不是偶然。
K3的发布在7月16日,而唐杰的内部信在7月11日。大模型发布通常有预热期,K3即将发布的消息在业内大概率不是秘密。唐杰在估值崩塌的五天前抢先发信,时机选择本身就说明了一切:他知道变化要来,他需要在变化到来之前,重新定义智谱的叙事,抢在市场追问”Coding被超越之后你们还有什么”之前,给出一个新答案。
这场重新定义的核心操作非常清晰:Coding在信中几乎隐身了。
要知道,Coding一直是智谱最核心、最差异化的标签。GLM 5.2的核心卖点就是Coding能力,Code Arena排名是它对外宣传的王牌。但在《巨浪已来》这封内部信里,Coding不再是主角。取而代之的是四个全新方向:长程任务(Long Horizon Task)、自治智能体系统(Autonomous Agent System)、完全自我训练(Fully Self Training)、安全治理(机械可解释性)。
从”Coding公司”升级为”AGI公司”——这是唐杰想要的叙事转变。
资本市场有一个铁律:一个故事兑现了,它就不再是未来。Coding这个故事,智谱已经讲到了头。GLM 5.2的Code Arena排名被K3正面超越,意味着Coding这个叙事已经被颠覆。资本市场不会为一个”已经被超越的第一”持续支付溢价。今天你是Coding第一,明天K3是Coding第一,后天可能又是另一个模型——这种排名的流动性,让Coding这个叙事的投资价值大打折扣。
唐杰需要一个更大的故事。一个更难验证的、更遥远的、更模糊的故事。
AGI就是这样一个故事。长程任务——AI能够在极长时间跨度内规划和执行复杂目标,这听起来很宏大,但什么时候能兑现?没人知道。自治智能体系统——AI能够自主完成从规划到执行的全流程,这也是远景。完全自我训练——模型能够不依赖人类标注自我进化,这在技术上有吸引力但在商业上离落地还很远。安全治理和机械可解释性——这是最遥远的方向,短期看不到任何商业化可能。
这四个方向的共同点是:足够宏大,足够遥远,足够模糊。模糊意味着想象空间,想象空间意味着估值空间。在市场还愿意听故事的时候,先把故事讲出去。
但7月17日的暴跌已经给出了初步答案。“摸高计划”发布后的第一个交易日,股价没有涨,反而崩了28.49%。这说明市场没有买账——至少没有完全买账。投资者看得懂这个操作:Coding的故事讲不下去了,赶紧换一个更难证伪的故事。但换了故事,不等于换了基本面。
唐杰的困境在于:他必须讲故事,因为不讲故事估值会崩得更快。但他讲的新故事,市场未必信。信与不信之间,智谱的股价还要经历更多波动。
313亿能烧多久?
7月20日收盘,智谱市值约4700亿港元。相较1万亿港元的峰值,已经腰斩有余。相较116.1港元的发行价,仍有几倍涨幅——但对于在1588港元参与配售的投资者来说,浮亏已经超过40%。这些机构投资者会如何应对?是割肉离场,还是硬着头皮持有等待反弹?他们的选择将在很大程度上决定智谱股价的短期走势。
配售净募的313.75亿港元,是智谱的救命钱。按公司预计,2027年底前全部用完。18个月。
18个月里,智谱需要证明什么?它需要证明Coding之外的故事是可信的——长程任务、自治Agent、自我训练,这些宏大叙事不能只是PPT上的概念,需要有技术进展、有产品落地、有客户买单。它需要证明GLM系列模型在K3的冲击下仍然有付费客户,ARR不会断崖式下跌。它需要证明”摸高计划”不是一次紧急的品牌重塑,而是真的有技术突破在发生。
但现实是骨感的。1GW国产数据中心正在建设中,收购中科加禾布局异构算力软件,评估与国内芯片公司合作开发定制AI芯片——这些布局都在烧钱,而且短期内看不到回报。智谱走的是一条”全栈自研”的路,从芯片到软件到模型都要自己做。这条路很硬,也很贵。
智谱真正的敌人,不是Kimi。Kimi只是第一个敲响警钟的人。真正的敌人是时间:18个月之后,如果313亿烧完了而故事还没有兑现,智谱还能去哪里融资?以什么估值融资?那时的市场,还会相信AGI的宏大叙事吗?
稀缺性幻觉的美妙之处在于:当它存在的时候,所有人都相信它会永远存在。当它消失的时候,没有人记得当初为什么相信。智谱的万亿市值,终究只是大模型赛道早期供给稀缺时的一次资本市场应激反应。当开源模型越来越强大,当”全球第一”的title每隔几个月就换一次主人,当客户可以用零成本在模型之间迁移——“大模型第一股”这个身份,还值多少钱?
答案正在被市场重新书写。而书写的过程,可能远未结束。
数据来源说明: - 财务数据(营收7.24亿元、研发投入31.8亿元、净亏损47.18亿元、IPO募资净额48.96亿港元、募资已动用45.88亿港元、账面剩余3.08亿港元、配售净募资313.75亿港元、MaaS平台ARR 17亿元人民币):来源为智谱年报、招股书及公司公告 - 股价数据(发行价116.1港元、盘中最高2980港元、7月17日收盘价1107港元、7月20日收盘价约890港元):来源为港交所行情数据 - Kimi K3参数(2.8万亿参数、Code Arena 1679分):来源为月之暗面官方发布 - Anthropic ARR 470亿美元、估值9650亿美元:来源为2026年6月公开报道 - MiniMax财务数据(收入7903.8万美元、净亏损18.72亿美元):来源为MiniMax年报 - 唐杰”摸高计划”四个方向:来源为《巨浪已来》内部信
大家都在看
-
纪录片《广济沧海》:何以济沧海、通天下 广东因海而生、因商而兴、因开放而盛。大型纪录片《广济沧海》以“渡沧海、通四方、鉴文明、利天下”为叙事骨架,从汉代海上丝绸之路的雏形,到唐代“广州通海夷道”的鼎盛,从明清十三行的繁盛与局限,到改革开放的 ... 机械之最10-25
-
把长征精神铺在戈壁钢轨上 在甘肃省白银市平川区戈壁滩上,包兰铁路红会支线,矗立着全国唯一以“长征”命名的火车站。五十余载岁月流转,这座戈壁二等站,把红军远征的红色记忆,铺进钢轨枕木之间,一代代铁路人在这里,走出属于自己的新时代 ... 机械之最10-25
-
工程塑料选型:ABS、PA、PC、POM、PEEK,到底怎么选不踩坑? 学机械做结构设计,绕不开一件事——选材料。同样一个零件,用错了塑料,轻则表面发花、变形翘曲,重则开裂、失效、整批退货。而在众多工程塑料里,出镜率最高的就是ABS、PA、PC、POM、PEEK这五种。它们价格从一万多 ... 机械之最10-24
-
九十年,山河续写长征 中新网北京10月22日电 长风未老,征旗如新。90年前,一支队伍用脚步丈量出一个国家的命运;90年后,同一片山河,正被另一种方式重新丈量。从赣南的渡口到黔北的青砖小楼,从乌江的险滩到金沙江的激流,从松潘草地的 ... 机械之最10-24
-
31岁男子连吃一大把鸡翅躺进ICU:以为是急性胃肠炎,突然睁不开眼、抬不起头,只能靠呼吸机维持体征;警惕:出现这些信号别在家等 近日,31岁的陈先生将一面锦旗送到同济医院重症医学科。一个月前,他因头晕、腹痛就医,病情随后迅速进展为进行性肌无力与呼吸衰竭,一度睁不开眼、抬不起头,连呼吸都要依靠机器支持。经同济医院重症医学科与多学科 ... 机械之最10-24
-
老本再战!2017 年笔记本装 Win10 22H2,10 + 默认设置逐个优化 这台机器是2017年买的,i5-7200U,8G内存,原装1T机械盘,去年换了块240G的固态。上个月翻出来重装,装的还是Win10 22H2。微软2025年10月14日停了Win10支持,22H2是最后一个版本,消费者版的扩展安全更新(ESU)能续 ... 机械之最10-24
-
最致命的时代悖论:机器越高效,人类越难活! 很多人从小听过一句话:科技进步解放人力,机器替代重复劳动,未来人们会工作更轻松、生活更幸福。但现实恰恰相反。如今自动化设备、人工智能、智能算法越来越普及,各行各业效率翻倍提升,可绝大多数普通人的生活、 ... 机械之最10-24
-
从“天价二手”到“全球七成”:中国盾构机如何掘开一条自主之路 盾构机,人称“工程机械之王”。它在地下几十米深处一次性完成开挖、支护、出渣、衬砌,是地铁、隧道、水利工程的核心装备。但就在二十多年前,这个“王”并不属于中国。那时一台进口盾构机动辄数千万元甚至上亿元, ... 机械之最10-24
-
双11平板选购攻略:华为MatePad全系盘点,千元档到旗舰全覆盖 双11数码换新季又到了。放在五年前,平板还常被调侃是"买前生产力,买后爱奇艺";这话现在不太成立了。华为把PC级应用生态、电脑级的窗口交互和键盘手写笔这一整套外设搬上平板之后,"用平板干活"从 ... 机械之最10-23
-
特稿丨创新驱动 开放赋能——海外人士解读中国经济“三季报” 新华社北京10月20日电 特稿|创新驱动 开放赋能——海外人士解读中国经济“三季报”新华社记者钟雅 邓茜中国国家统计局19日发布数据显示,今年前三季度,中国国内生产总值(GDP)同比增长4.6%,国民经济顶住压力保持 ... 机械之最10-23
相关文章
- 从“天价二手”到“全球七成”:中国盾构机如何掘开一条自主之路
- 激光切割功率 BPP 精度怎么看,钣金加工避坑干货分享
- 双11平板选购攻略:华为MatePad全系盘点,千元档到旗舰全覆盖
- 西班牙媒体:很多动物都有幽默感
- 热水器不用时,要不要拔掉电源?听完电工师傅说完,恍然大悟
- 特稿丨创新驱动 开放赋能——海外人士解读中国经济“三季报”
- 科普创作提速,莫失严谨本心
- 华五之下最能打的就业之王——华中科技大学到底香在哪、卡在哪?
- 3Blue1Brown:现在正是学习数学的最佳时机
- 制氧机评测:10款便携与台式实测对比,差旅缺氧到底怎么选不踩坑
- 工业化赋能装饰革新,智能建造点亮家装好房子
- OpenAI三款新模型被扒,Fable 5.5都快来了,憋半天就这?
- “张雪机车”赢一次或许是运气,赢六次呢?
- 国际络病学大会论坛 中医药 "化痰止咳" 直击气道黏液高分泌引关注
- 陕西“追光”锻造新质生产力
- 惟楚有材斯为盛 弦歌不辍贯古今——从千年岳麓书院到百年湖南大学
- 把咖啡机器人卖到全球75国,宣称有门店4个月回本!头部厂商讲述出海“生意经”
- 韩国总统40年全落难, 李在明硬拆检察厅, 真能打破魔咒?
- 中国制造从“我会做”走到“我懂你日子怎么过” 外贸向技术、方案、服务出口升级
- 优缺点对比!电子快门与机械快门有何区别?
热门阅读
-
 1
天下第一暗器暴雨梨花针,传说中的唐门暗器做出来了 07-13
-
 2
汽车投诉排行榜前十名汽车 问题最多的就是这些车 07-13
-
 3
世界上最牛挖掘机,甚至可以挖穿一座城市 11-05
-
 4
世界最大核潜艇制造厂,产量远超中美法 11-20
-
 5
-
 6
-
 7
-
 8