别被GDP忽悠!广深断层第一,揭阳河源云浮人均消费差距一目了然
提到广东的区域差距,很多人习惯直接拿GDP总量评判一座城市的真实实力。但GDP只是生产端的数据,居民人均消费,才更贴近普通老百姓真实的钱包水平。把广深与揭阳、河源、云浮放在一起对比,广东珠三角与粤东粤北之间的鸿沟,会看得更加直观。
广州、深圳毫无疑问是广东消费的第一梯队,断层领先全省。两座一线城市不仅经济体量遥遥领先,居民的收入、日常消费支出同样站在全省的顶端。高收入带来旺盛的城市消费力,商业综合体、高端服务业、汽车消费全部走在全省前列。广深的优势不只是企业产值高,更在于大量就业岗位带来居民收入的整体抬升,财富留在本地居民手中,最终转化为实实在在的日常消费。珠三角的财富循环是:产业就业→居民收入提升→消费市场扩大,这套闭环已经成熟运行多年。
走出珠三角之后,局面就发生明显变化。揭阳、河源、云浮三座城市,分别代表粤东、粤北、粤西外围板块。单看GDP总量,揭阳体量最高,超过2500亿,数值看上去并不低,河源、云浮总量要低一大截。但GDP总量不等于老百姓的收入,很多产值来自工厂企业,不一定转化成本地普通人的收入。如果切换到人均消费指标,三座城市之间的差距被大幅缩小,和广深的巨大鸿沟立刻显现。
先看揭阳,作为粤东人口大市,常住人口基数很大,民营小工业遍地开花,五金、纺织、塑料等本土中小企业数量众多。总量GDP好看,但是行业大多属于传统轻工,利润普遍偏薄。大量本地年轻人选择外出珠三角务工,每年形成庞大的外出流动人口。留在本地的居民,收入天花板并不高。虽然揭阳的商贸氛围浓厚,市井商业很活跃,但是人均消费距离珠三角还有很大距离。人口多带来社会消费品总额总量尚可,摊薄到每个人之后,优势就消失了。
河源地处粤北,靠近大湾区,这些年承接不少大湾区外迁工业项目,工业GDP提升速度很快。很多人以为靠近珠三角,消费水平就会快速跟上,但现实并没有想象的乐观。落户河源的不少工厂属于加工制造,薪资水平有限;同时大量河源本地人依旧选择直接前往广州、深圳打工,人口外流的压力长期存在。工业落地带来城市GDP上涨,但产业红利向普通居民传导还需要时间,工厂产值不等于居民收入,这就是河源很典型的现状。靠近大湾区可以承接产业,却很难直接复制珠三角的居民收入水平。
云浮的情况更加特殊。石材是这座城市最标志性的支柱产业,特色产业名气很大,但产业链相对狭窄。城市整体人口不多,山区占比高,县域之间分化明显。虽然石材造就一批本地老板,但惠及普通大众的就业岗位有限,整体居民收入水平并不高。城市商业规模有限,高端消费外流珠三角现象普遍。单一特色产业可以撑起城市辨识度,但是很难整体拉高全体居民的收入底盘。
三座城市各有各的发展路径,但共同面对一个现实难题:GDP可以靠招商引资的工业项目快速堆起来,但是居民收入与消费的提升,要缓慢得多。招商引资可以两三年落地一批大工厂,拉动经济报表;但普通百姓工资上涨、本土高薪岗位培育,往往需要十几二十年的沉淀。这就是很多粤东粤北城市的矛盾:工业产值上去了,但老百姓钱包的变化存在滞后效应。
三座城市内部同样存在分化:揭阳胜在人口基数与本土民营经济,民间商业氛围最浓厚;河源赢在区位,承接大湾区外溢的机会最多;云浮拥有特色资源产业,但城市体量偏小。但是三者都绕不开人口外流这个共同命题。大量年轻人去往广深就业,收入之后的消费也直接留在珠三角,相当于财富被中心城市吸纳,本地市场很难做大。部分县域城市出现一个有意思的现象:本地人赚到钱之后,买车、购物甚至置业优先选择珠三角,本地商业很难留住这部分购买力。
当然也不能一味唱衰粤东粤北。现在广东正在持续推进区域协调,产业转移不断落地。揭阳正在做强临港工业,河源继续对接大湾区产业外溢,云浮延伸石材的上下游产业链,三座城市都在努力补齐短板。只是产业落地之后,更关键的下一步,是如何让产业红利真正传导到普通居民身上,培育更多高薪本土岗位,减少优质消费向外流失。
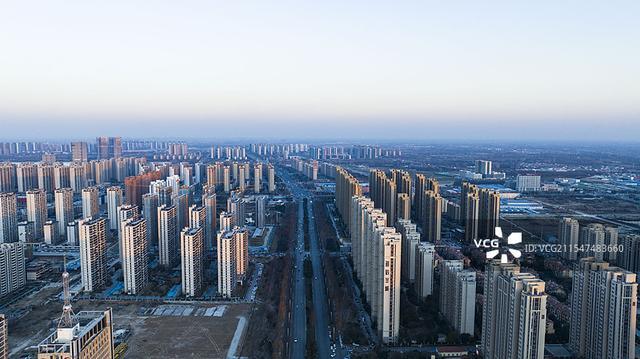
广东发展最大的谜题,就是省内巨大的内部落差。广深的断层领先,揭示了珠三角成熟产业闭环的力量;而揭阳、河源、云浮的消费数据,则撕开了总量GDP的滤镜。一座城市好不好,不能只看报表上的经济数字。GDP代表城市生产能力,人均消费代表普通人真实生活水平,两者之间的差距,就是粤东粤北未来最需要补齐的功课。
区域协调发展,不是简单把工厂搬到粤东西北就算完成,最终的落脚点,还是普通居民收入的提升。未来评判粤东西北的进步,除了看GDP增长之外,居民收入、人均消费,会是更加重要的衡量标尺。广东想要真正实现全省均衡发展,这条路依旧漫长。
大家都在看
-
俞敏洪:低价战走不远!做生意拼的不是谁更便宜,是谁把质量做好 亚布力论坛刷屏的一段话最近,俞敏洪在亚布力论坛上的一段演讲,刷爆了企业家和创业者的朋友圈。他没有讲什么宏大的商业理论,而是把话说得很直白:打价格战没有长久前途;短期低价可以吸引流量,但很难留住用户。这 ... 商业之最10-04
-
别被GDP忽悠!广深断层第一,揭阳河源云浮人均消费差距一目了然 提到广东的区域差距,很多人习惯直接拿GDP总量评判一座城市的真实实力。但GDP只是生产端的数据,居民人均消费,才更贴近普通老百姓真实的钱包水平。把广深与揭阳、河源、云浮放在一起对比,广东珠三角与粤东粤北之间 ... 商业之最10-04
-
北京的这十条商业步行街,才真正藏着北京人过日子的模样 北京的商业步行街,可从来不只是给游客逛的。它们是长在这座城市的筋骨上的,跟北京人的日子缠在一起,密不可分的。有的街,北京人从小走到大;有的街,是街坊邻居每天买菜遛弯的必经之路;有的街,承载着一代人的念 ... 商业之最10-04
-
从地摊到企业:为什么“寻找并放大盈利模式”是商业的最稳路径 在商业世界里,有一个看似矛盾却极为普遍的现象:为什么许多大企业家起步于摆地摊或小作坊,而不少拥有高学历、大资本的创业者,却常常因为一开始就投入重金而折戟沉沙?为什么很多只有小学初中学历的老板,能领导着 ... 商业之最10-04
-
赚钱的第一性原理就是信息差 赚钱的第一性原理就是信息差:看懂底层逻辑,普通人也能打破收入瓶颈大家好我是锦誉恒,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~很多人一辈子都有一个困惑 ... 商业之最10-04
-
最耀眼的C位,留给最可敬的人 国庆将至,满城悄悄染上中国红。走进寿光洛城全福元中心,人来人往,烟火气一如往常。可一抬头,心里肃然起敬,商场中庭这块最吸睛的黄金位置,换了主角:钱学森、邓稼先、袁隆平、屠呦呦、南仁东的肖像,静静悬挂于 ... 商业之最10-04
-
不到成都三分之一,自贡这六个区县谁最透明? 自贡。四川最小的地级市。四千三百八十一平方公里。不到成都的三分之一。隔壁内江都比它大两成。就这么小一块地方,出了恐龙,出了井盐,还出了灯会。今天把这六个区县排一排,看看谁最没存在感。第六名,沿滩区。沿 ... 商业之最10-02
-
藏在抖音背后的商业帝国,拆解张一鸣步步为营的布局 提到字节跳动,绝大多数人的第一反应就是抖音。刷短视频、看直播、买好物,几乎每天都会打开这款软件。很多人以为,字节就只是一个做短视频的公司。可如果深挖下去就能发现,抖音仅仅是这个庞大版图里,最显眼的一块 ... 商业之最10-02
-
杰夫.亚斯:从华尔街精英到电商帝国缔造者的商业启示录 在现代全球商业史上,杰夫·亚斯是一个无法被忽略的标志性人物。他没有背靠家族传承的产业,也没有在传统赛道里按部就班熬出地位,而是凭借对未来趋势的极致敏感、对长期主义的坚定执行,以及敢于颠覆既有规则的狠劲 ... 商业之最10-02
-
风口上飞了5年,摔下来只用1年Kappa的兴衰史藏着最狠的商业铁律 靠“背影”走红的神车翻车了?Kappa这些年到底经历了什么还记得那个“背靠背”的标志吗?十多年前,谁要是穿着一件Kappa走在大街上,回头率绝对不低。它不靠科技噱头,不靠冠军光环,就凭一个张扬的设计,成了年轻人 ... 商业之最10-02
相关文章
- 不到成都三分之一,自贡这六个区县谁最透明?
- 藏在抖音背后的商业帝国,拆解张一鸣步步为营的布局
- 杰夫.亚斯:从华尔街精英到电商帝国缔造者的商业启示录
- 风口上飞了5年,摔下来只用1年Kappa的兴衰史藏着最狠的商业铁律
- 石都随笔:真诚无套路,实干最长久
- 别再硬刚了!贾老板再张嘴,西贝恐怕真撑不住了
- 投资的原则⑥:ROIC 18%,一道极窄的门
- 血色联盟:3800亿成本压垮分手念想,商业帝国崩塌前夜谁在裸泳?
- 商业最朴素的真相:能长期赚钱的人,从来都不是单一能力者
- 暴涨227%,宇树老对手要IPO
- 菜鸟驿站取件完全免费,不靠用户赚钱!真正盈利逻辑终于讲透了
- 59岁仍是干净之身,至今没谈过恋爱,直言除非是最爱不然不会献身
- 胖东来将实行每天7小时工作制,打工人沸腾了:这才是人间清醒!
- 不查不知道,一查吓一跳,68岁身价百亿的赵本山,私下到底能多壕
- 别再只骂他风月八卦!真实的吕不韦,是千古第一疯狂的政治赌徒
- 湖北前首富阎x相关传言辨析
- 越会赚钱的人,思路越简单:不追风口,只盯普通人看不见的7件事
- 和7亿棵树一起穿越周期:蚂蚁森林与7亿人的长期主义
- 亚运会丨从孙颖莎的“五年之叹”,看亚运赛期“换档”之困
- OpenAI奥尔特曼:要争取商业主导地位,我们计划分三步走
热门阅读
-
 1
世界上最小比基尼,几根绳子也能叫比基尼 07-14
-
 2
性主题餐厅 一个让人面红耳赤的地方 07-14
-
 3
胡文海事件真相,以暴制暴杀了村干部等14人 07-14
-
 4
好日子香烟价格,多款不同系列价格口感介绍 07-14
-
 5
-
 6
-
 7
-
 8