葛卫东豪掷7亿元买入中材科技!59.15元高价报价,究竟看中了什么
资本市场又出现了一笔引人注目的大额投资。
10月8日晚,中材科技公告,向特定对象发行股票的结果正式落地。知名投资人葛卫东斥资约7亿元,认购1361.87万股,成为公司第五大股东。更值得关注的是,他此前给出的最高申购报价达到59.15元/股,在全部投资者中排名第一。对于这笔交易,市场自然会追问:葛卫东究竟看中了中材科技的什么?证券时报
这不是一笔普通的二级市场买入。定向增发意味着投资者通过认购上市公司新发行的股份,将资金直接交给企业。对中材科技而言,这笔融资可以支持项目建设和产能升级;对葛卫东而言,则意味着在股价已经经历明显波动的背景下,以特定价格获得一笔具有锁定期的股份。
真正值得分析的,不只是7亿元的规模,而是资金投向背后的产业逻辑。
中材科技此次定增发行价格为51.40元/股,向15名对象合计发行8718.19万股,募集资金总额约44.81亿元。葛卫东获配金额约7亿元,认购股份数量为1361.87万股。按照发行后的股东排名,他进入公司前五大股东之列。新浪财经
从认购报价看,葛卫东的态度颇为积极。他分别报出56.55元、57.85元和59.15元三个价格档位,其中最高报价明显高于最终发行价格。这说明他愿意以高于最终发行价的报价参与竞争,但不能简单理解为他认定公司股票的合理价值就是59.15元,更不能据此推断股价必然向这一水平靠拢。
定增的关键在于,投资者买入的是未来一段时间内的企业价值,而不是当天的股价涨跌。与可以随时交易的普通流通股不同,此次新增股份设有锁定期。资金一旦进入,就必须承受行业景气、公司经营和市场估值变化带来的风险。
市场之所以对这笔交易格外关注,还因为中材科技正处在多个产业周期交汇的位置。
作为中国建材集团旗下的新材料企业,中材科技的业务覆盖玻璃纤维及制品、风电叶片和新能源材料等领域。这些业务分别连接电子信息、新能源发电和新能源汽车产业链,既具有制造业的周期属性,也受益于部分新兴产业的长期需求。公司发行文件
其中,玻璃纤维是理解公司投资逻辑的重要切入点。它具有轻质、高强、耐腐蚀和绝缘等特点,广泛应用于建筑、汽车、风电以及电子电气领域。不同产品的技术要求和盈利能力存在明显差异,普通玻纤更多受到传统制造业需求影响,而高端电子布则与服务器、人工智能算力基础设施和高速通信设备的建设密切相关。
随着人工智能产业发展,数据中心对高速互联和高性能电子材料的需求持续受到关注。服务器内部的高速信号传输,对材料的介电性能和信号损耗提出了更高要求,低介电、超低损耗电子布因此成为产业升级的重要方向。
这也解释了中材科技此次融资的一个关键去向。根据公开报道,公司计划将募集资金中的16.62亿元用于年产3500万米低介电纤维布项目,另有14.75亿元投向年产2400万米超低损耗低介电纤维布项目。两项合计投入31.37亿元,规划新增高端纤维布产能5900万米。红星资本局
换句话说,此次定增并非简单地扩大传统产品产量,而是试图向技术门槛更高、与电子信息产业联系更紧密的产品升级。若高端产品需求持续增长,新增产能顺利释放,公司就有机会改善产品结构,并在一定程度上摆脱单纯依靠传统周期需求的增长模式。
不过,产业趋势不等于企业利润。高端电子材料从建设产线到实现稳定量产,仍需要经历设备调试、客户验证、产品认证和良率爬坡等过程。即使下游需求旺盛,新增产能能否按计划投产、能否获得足够订单,以及最终能否转化为利润,都需要时间检验。
公司的业绩表现为这笔投资提供了另一层背景。2026年上半年,中材科技实现营业收入162.57亿元,同比增长21.95%;归母净利润12.08亿元,同比增长20.93%;扣非归母净利润10.95亿元,同比增长35.54%。这意味着公司在收入增长的同时,扣除非经常性损益后的利润增速更快,经营改善具有一定基础。红星资本局
但半年报数据只能说明过去的经营情况,不能直接证明未来利润仍将保持同样增速。玻纤价格、风电叶片订单、原材料成本和高端产品放量节奏,都可能影响接下来的业绩。对一家业务横跨多个周期的制造企业而言,判断其价值,必须同时考察需求增长与盈利质量。
值得注意的是,葛卫东并非此次定增中唯一的大额认购者。易方达基金获配约10.22亿元,是最大的认购方;中建材联合投资有限公司获配约8.20亿元。财通基金、诺德基金等机构也参与其中。这表明此次融资获得了多类投资者参与,而非仅由一名知名个人投资者推动。证券时报
其中,中建材联合投资有限公司是中国建材集团的全资子公司,其参与认购也具有信号意义:产业集团内部资本与外部投资者共同参与,为公司项目建设提供资金支持。不过,机构参与本身并不能替代对投资回报的判断,认购者的资金期限、收益目标和风险承受能力也各不相同。
另一个值得关注的细节是,葛卫东关联人王萍此前已进入中材科技前十大股东。根据公开报道,王萍在2026年上半年新进公司股东名单,持有746.39万股。此次葛卫东进一步参与定增,使相关持仓受到更多市场关注。但不同账户的持股不能在缺乏明确依据时简单合并,也不能仅凭关联关系推断一致行动或共同投资计划。
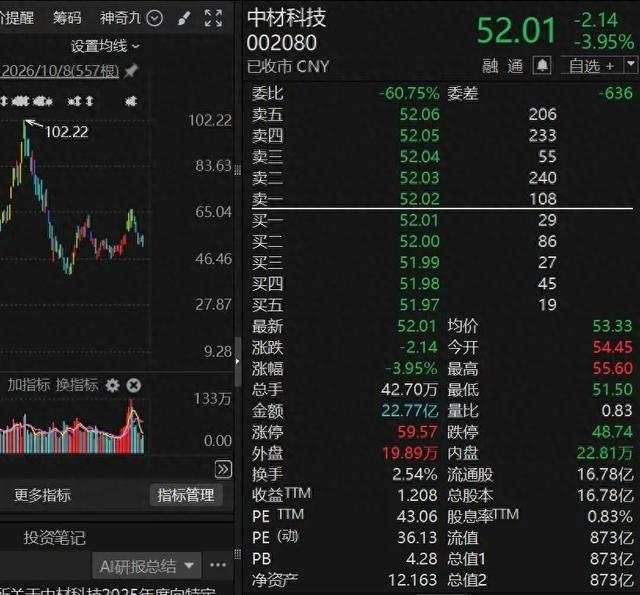
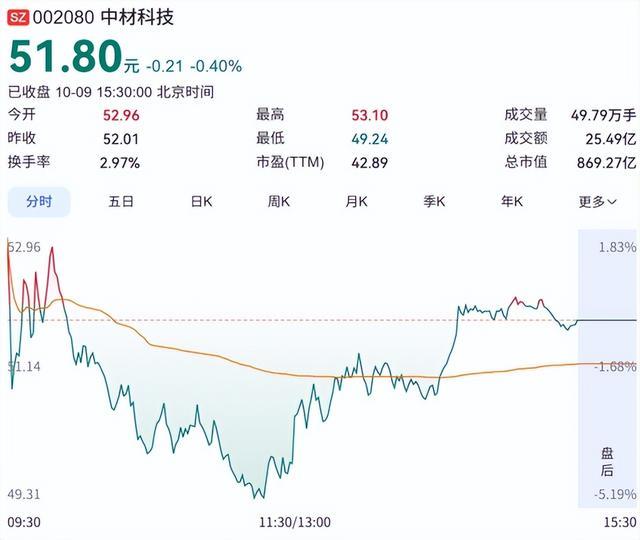
从股价角度看,市场还需要面对估值和时间成本。公开报道显示,中材科技股价曾在2026年6月盘中触及102.22元,随后明显回落。股价大幅波动意味着,投资者不仅需要判断企业未来能赚多少钱,还必须判断当前价格是否已经提前反映了增长预期。
此次定增价格为51.40元/股,与葛卫东最高报价59.15元/股之间存在差异,但两者不能混为一谈。最终发行价格是此次定增的实际认购价格,最高报价则是申购过程中的报价之一。真正决定投资回报的,是未来公司的经营成果与届时市场愿意给予的估值,而不是某个申购数字本身。
此外,定增股份存在锁定期,投资者无法像普通流通股股东一样随时卖出。这意味着,葛卫东需要承担持有期间的市场波动和企业经营风险。对于普通投资者而言,看到知名投资人入场,可以将其视为值得研究的线索,却不宜直接复制其交易。
归根结底,葛卫东斥资7亿元认购中材科技,最值得关注的不是“牛散”两个字,而是资本正在寻找怎样的新增长点。传统玻纤和风电业务提供了产业基础,高端电子材料则打开了新的成长空间,而44.81亿元定增为公司扩充相关产能提供了资金支持。
但从投资逻辑到实际回报,中间仍隔着产能投放、客户认证、订单兑现、利润率变化和估值调整等多个环节。只有当高端产品真正形成稳定收入和利润,产业趋势才会转化为股东价值。
因此,这笔交易值得研究,却不应被简单理解为买入信号。对中材科技而言,未来需要证明的是高端产能能够创造多少利润;对投资者而言,需要回答的则是:在充分考虑行业周期和估值风险之后,这些利润是否值得当前的价格。
大家都在看
-
原来iPhone16 Pro白白浪费!10个冷门黑科技,果粉很少发掘 很多人花大几千入手iPhone16 Pro,只用它打电话、刷视频、聊微信,纯属白白浪费!是不是很多人都有这种困扰:手机越用越卡、耗电飞快,锁屏总误触,消息弹窗乱糟糟,隐私总怕泄露,拍照普通没质感,日常操作还特别繁 ... 科技之最10-10
-
葛卫东豪掷7亿元买入中材科技!59.15元高价报价,究竟看中了什么 资本市场又出现了一笔引人注目的大额投资。10月8日晚,中材科技公告,向特定对象发行股票的结果正式落地。知名投资人葛卫东斥资约7亿元,认购1361.87万股,成为公司第五大股东。更值得关注的是,他此前给出的最高申 ... 科技之最10-10
-
深圳的科技到底有多强?实验室的技术,转身就变成商品 很多人对深圳的印象,还停留在高楼林立、繁华商圈、打工工厂。但真正懂城市发展的人都清楚:深圳早已不是普通的一线城市,它是中国硬核科技的试验场、落地场、量产场,是全国最恐怖的创新引擎。 很多城市搞科技,是 ... 科技之最10-10
-
中国航天事业创建70周年 从无到有 从弱到强 今天是中国航天事业创建70周年纪念日。70年前的今天,国防部第五研究院成立,中国航天事业由此起步。70年来,从第一枚导弹、第一颗人造地球卫星到载人航天、月球探测、火星探测,中国航天从无到有、从弱到强。新中国 ... 科技之最10-09
-
2026价格“跌到新低”的3款手机,做工精良性能强,公认“最香” 近期旗舰手机大更新,包括华为在内的所有一线手机厂家,全都发布了新旗舰,与之前预料的相同,由于存储价格暴涨,手机价格也跟着猛涨,最低涨价一千多,最高涨价3000元。与之相反的是,部分老款旗舰手机为了给新旗舰 ... 科技之最10-09
-
值得收藏!算力金属+PCB+AI安全+电力,六大科技细分主线梳理 隔夜美股科技板块走势分化,算力龙头冲高回落,部分半导体标的盘中震荡走弱。很多人以为AI赛道行情已经走到尾声,主线行情熄火。但切换到A股盘面却能看到不一样的景象:AI安全、PCB、算力金属、半导体、电力多个细分 ... 科技之最10-09
-
为什么说西瓜是世界上最伟大的水果?在地球自带了一整套生态系统 为什么说西瓜是世界上最伟大的水果?这哥们儿已经不是开挂了,问题是他活在地球上,还自带了一整套生态系统。别的水果最多负责好吃,西瓜却像把水库、糖厂和营养仓全塞进了肚子里。你以为它只是一个水果?错了,这玩 ... 科技之最10-09
-
比蛇毒还阴的世界第一毒:潜伏8000年,无数人深受其害 很多人一听到“剧毒”,第一反应就是毒蛇、毒蜘蛛、毒水母。被毒蛇咬伤,短时间内就会出现中毒反应,症状明显,人们会立刻警惕、就医。但有一种毒素,它不像蛇毒那样发作迅猛,而是悄悄潜伏在我们身边,人类接触它的 ... 科技之最10-09
-
华为Mate 90系列踏光而来,Mate十三年探索迎来全面高光时刻 10月1日,华为Mate 90系列及全场景新品发布会现场,当《Dream it Possible》的旋律响起,很多Mate用户瞬间就懂了,这不是一次普通的新品亮相,而是一场所有同行者的“踏光之约”。官方上线的两支短片,把镜头对准了 ... 科技之最10-05
-
2026诺奖倒计时:量子反常霍尔效应十二年,中国基础科学突围时刻 距离2026年诺贝尔物理学奖揭晓不足48小时,全球科学圈的预测榜单上,中国科学院院士薛其坤的名字始终位列第一梯队。凭借2013年在世界范围内首次实验观测到量子反常霍尔效应,薛其坤刚刚斩获有 “诺奖风向标” 之称的 ... 科技之最10-05
相关文章
- 工程科学之母,高端制造的底层核心-工学门类·力学
- 最近科技圈最让人热血沸腾的消息,没有之一。
- 10月1日,海南科技馆用一场科学盛宴为祖国庆生!
- 生蚝:浑身黑科技,还能杀台风?根本就像前文明的黑科技
- 山海作田垄,八闽有群人——科技特派员群体的“兴农答卷”
- 墨子:被遗忘的圣人,他比孔子更懂科学,比孟子更接地气
- 国庆看中国科技:从仰望到自强,变化在日常
- 古希腊最牛疯子不赚钱、掉坑里、被女仆笑,却被后世称为科学之父
- 中华民族闪耀千古的科学巨星——祖冲之
- 还是日粉能出神论,李楠说:东京就是全球科技最发达的地区。
- 科创实景思政课堂
- 美国科技到底强在哪里?为什么它长期垄断全球顶尖科技
- AirPods 5降噪体验:戴了一阵子,我愿称之为最强降噪TWS耳机
- 硬科技的时间差——周亚辉如何孵化艾捷科芯与黎曼动力?
- 沈括为何是中国科学史上最卓越的人物?他的道德瑕疵该如何衡量?
- 最远、最深、最高,五星红旗闪耀天地极限!最动人“中国红”是永不褪色的信仰之旗
- 别被配置表骗了!大阳VRJ150:比起纸面参数,体验的确定性最值钱
- 真漂亮!中国真正垄断全球的5大科技,恐怕部分国人都不懂
- 山河奋进,科技图强:在新时代坐标上,看见中国的腾飞之势
- 开盘暴涨600%,如今跌剩半价!A股明星科技股,集体梦碎
热门阅读
-
 1
万事胜意不能乱说的原因?告诉你万事胜意该对谁说 12-09
-
 2
科威特第纳尔为什么那么值钱?比美元值钱的货币盘点 12-22
-
 3
撕心裂肺十大催泪情歌,10首哭到崩溃的歌曲 12-24
-
 4
不敢公布马航真实原因,内幕曝光简直太惊人! 12-25
-
 5
陈百强什么原因怎么走的,陈百强85事件是什么 01-05
-
 6
麻将公式一定要背下来,麻将手气背转运小妙招 01-19
-
 7
科学家发现上帝的存在,神仙真实存在的十个证据 04-29
-
 8