开盘暴涨600%,如今跌剩半价!A股明星科技股,集体梦碎
上市即巅峰:这三家明星科技公司,为何都逃不过“腰斩”的命?
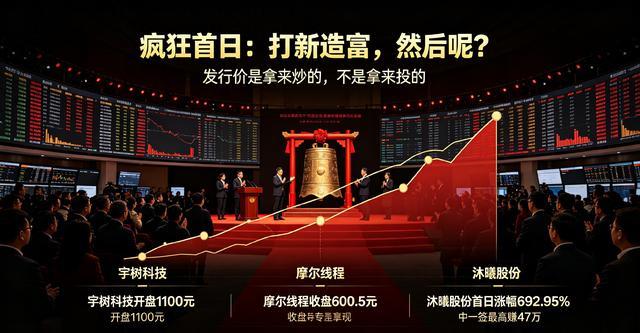
导语: 1100元、769元、1033元——这是它们上市首日的开盘价。451元、392元、491元——这是它们如今的价格。宇树科技、摩尔线程、沐曦股份,三张A股科技圈最耀眼的名片,不约而同地走上了同一条路:上市即巅峰,然后一路向下,几乎腰斩。
一、疯狂的“首日”:打新造富,然后呢?
先看几组数字,感受一下当时的疯狂。
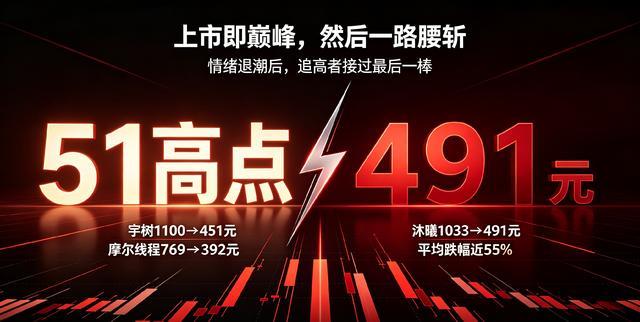
宇树科技,2026年8月19日登陆科创板。发行价150.8元,开盘直接干到1100元,涨幅629%。中一签500股,开盘卖出能赚47万。那一天的宇树,市值一度冲上4449亿,比很多老牌制造业龙头还高。
摩尔线程,2025年12月5日上市,发行价114.28元,开盘650元,收盘600.5元,涨幅425%。被市场叫做“中国版英伟达”,光环拉满。
沐曦股份,2025年12月17日上市,发行价104.66元,首日涨幅692.95%,收盘价829.9元,市值3320亿。中一签盈利36万。
打新的人赚得盆满钵满,但没走的人,现在是什么光景?
截至2026年9月30日,宇树科技报450.4元,较1100元的开盘价跌去59%。摩尔线程报393.94元,较769元的首日高点跌去近49%。沐曦股份7月13日触及1033元的历史最高价后一路走低,9月16日盘中最低451元,累计跌幅达56%。
腰斩。全是腰斩。
二、为什么?四个字:透支未来
很多人会问:这些公司不都是好公司吗?宇树是人形机器人第一股,摩尔线程和沐曦是国产GPU的希望之星,基本面没问题啊,为什么股价跌成这样?
对,公司没问题。但股价有问题。
第一个原因:发行价是拿来“炒”的,不是拿来“投”的。
A股科创板的新股,上市初期流通盘极小。宇树科技流通股本只有3008万股,占总股本的7.4%。摩尔线程流通股本5600万股,占总股本4.7亿股的不到12%。
盘子小,意味着什么?少量资金就能把价格推上天。上市首日,散户蜂拥而入,游资借势拉抬,换手率动辄百分之几十。宇树上市首日的换手率、摩尔线程首日600.5元的收盘价,都不是“投资定价”,而是“情绪定价”。
2026年上半年,科创板11只新股首日平均涨幅约437%,全部零破发。打新稳赚不赔的神话,让所有人都忘了问一句:这个价格,合理吗?
第二个原因:估值透支了未来三到五年的成长。
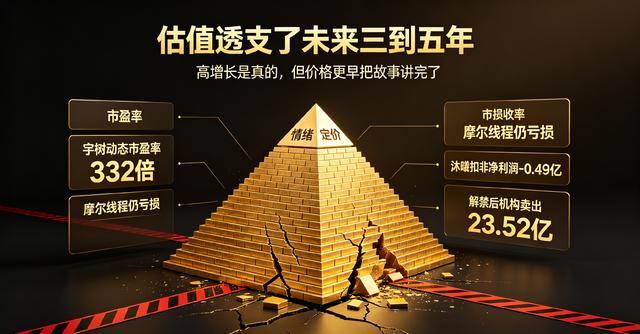
宇树科技现在的动态市盈率是332倍。什么概念?假设公司利润每年翻倍增长,也要三年多才能把市盈率降到40倍左右的“合理”区间。
摩尔线程更夸张,动态市盈率显示为负——公司还在亏损。当然,它的营收增速很猛,2026年营业收入17.36亿,同比增长147%,商业化在提速,归母净亏损同比收窄了95.73%。但市场给它的定价,是按照“未来每年翻几倍”来算的。
沐曦股份上半年营收13.24亿,扣非净利润还是负的,-0.49亿。市净率14倍。一家还在亏损的芯片公司,市净率14倍,意味着市场认为它的技术壁垒值这个溢价。但溢价能不能撑住,要看它能不能把技术变成持续增长的利润。
第三个原因:筹码结构,决定了下跌是“自我强化”的。
新股上市初期,中签的散户和机构手里全是浮盈。一旦股价开始下跌,获利盘夺路而逃。宇树科技的融资余额连续6天下降,融资净买入为负。什么意思?借钱买入的人在撤退。
沐曦股份9月17日限售股解禁,1396.6万股机构配售股份上市流通。解禁当天,龙虎榜数据显示5家机构联手卖出23.52亿。
机构在跑。谁在接?散户。
当卖盘持续大于买盘,股价就进入“多杀多”的负反馈。越跌越卖,越卖越跌。这不是基本面变差了,这是筹码在重新分配——从“持有成本极低的中签者”手中,转移到“持有成本很高的追高者”手中。后者的心态完全不同,稍微一跌就拿不住。
第四个原因:港股IPO的分流预期。
摩尔线程2026年8月公告,正在筹划发行H股并在香港上市。这对A股股东来说,是一个复杂的信号。一方面,港股上市能募到更多钱,支持研发;另一方面,港股对科技公司的估值逻辑和A股完全不同——港股看的是全球可比公司的市盈率,不会给“国产替代”这么高的情绪溢价。
如果港股发行价低于A股现价,那就是一个明摆着的估值锚:你A股凭什么比港股贵那么多?
三、这不是宇树们的错,是A股“炒新”生态的宿命
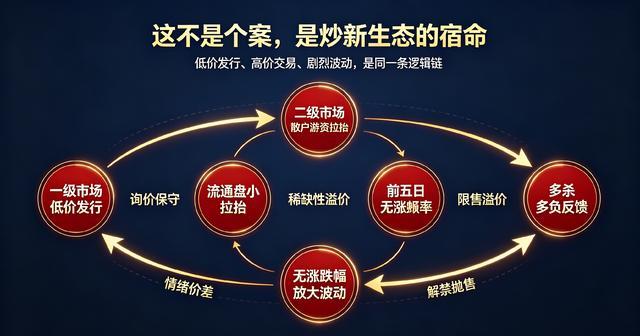
把时间拉回到2026年上半年。科创板11只新股,首日平均涨幅437%,打新收益动辄几十万。世纪数码上市首日暴涨742%,两天后直接腰斩。
这不是个案,这是A股新股生态的系统性特征。
发行机制决定了“低价发行、高价交易”的格局。 科创板新股发行价由询价决定,但询价对象主要是机构,发行价往往定得相对保守。到了二级市场,散户和游资用真金白银把价格推上去。一级市场和二级市场之间,存在一个巨大的“情绪价差”。
交易制度放大了波动。 科创板新股上市前5个交易日不设涨跌幅限制。这意味着首日可以涨600%,也可以跌50%。没有涨跌停板的缓冲,价格发现的过程极其剧烈。
“稀缺性溢价”在作祟。 2026年上半年科创板新股供给相对较少,“硬科技”标签的公司更少。宇树是“人形机器人第一股”,摩尔线程和沐曦是“国产GPU双雄”。稀缺,就有人抢。抢的人多了,价格就脱离了地心引力。
四、腰斩之后,怎么看?
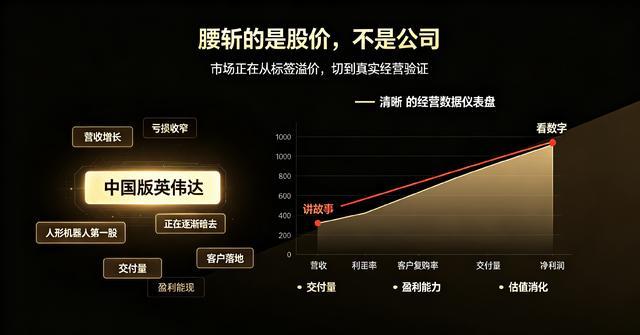
说这些公司“不行了”,是武断的。
宇树科技的人形机器人,在全球范围内都是拿得出手的产品。摩尔线程的GPU,在国产替代的大背景下,有真实的客户需求。沐曦的GPU产品,也在金融、医疗、能源等行业落地。
腰斩的是股价,不是公司。
但股价腰斩这件事本身,传递了一个清晰的信号:市场正在从“讲故事”切换到“看数字”。
上市首日,大家买的是“中国版英伟达”、“人形机器人第一股”的标签。现在,大家要看的是:你的GPU卖了多少片?你的机器人交付了多少台?你的毛利率是多少?你的客户复购率是多少?
摩尔线程2026年营收增长147%,亏损大幅收窄。沐曦上半年营收增长44.67%,接近扭亏。宇树作为全球四足机器人出货量领先的公司,收入体量在那摆着。
问题是:现在的价格,配得上这些数字吗?
332倍市盈率的宇树,需要未来三年利润复合增速超过100%,才能把估值消化到“不贵”的水平。这个假设,需要打一个大大的问号。
写在最后
这三家公司的K线图,给所有A股投资者上了一课:
上市首日的价格,是情绪的价格,不是公司的价格。
打新赚的钱,是制度红利的钱,不是认知的钱。
明星公司的股票,也可能是糟糕的投资——如果买得太贵。
宇树从1100跌到450,摩尔线程从769跌到392,沐曦从1033跌到491。每一个数字背后,都是真金白银的教训。
对于还没上市的那些“明星科技公司”,这三条曲线,是最好的招股说明书——上市不是终点,是考验的开始。
大家都在看
-
别被配置表骗了!大阳VRJ150:比起纸面参数,体验的确定性最值钱 9月16日,洛阳,应天门。大阳VRJ150首发上市:混动版12980元,混动Pro版13980元。看完发布会,对照参数表仔细,我感觉这台车真正值得关注的,不是价格,而是价格背后那件行业里越来越稀缺的东西——确定性。在中国的 ... 科技之最10-01
-
真漂亮!中国真正垄断全球的5大科技,恐怕部分国人都不懂 说到中国科技很多人第一反应就是芯片被卡脖子。好像中国科技处处不如人。其实这是一个很大的误解。在很多关键科技领域中国不仅不落后反而已经做到了全球领先甚至垄断。这些技术有的跟我们的日常生活息息相关有的可能 ... 科技之最10-01
-
山河奋进,科技图强:在新时代坐标上,看见中国的腾飞之势 山河奋进,科技图强:在新时代坐标上,看见中国的腾飞之势金秋十月,举国欢腾,我们满怀热忱,向伟大的祖国母亲道一声:生日快乐!当清晨的第一缕阳光掠过长城、海港与城市群,当中国红在蓝天下迎风展开,我们再次站 ... 科技之最10-01
-
开盘暴涨600%,如今跌剩半价!A股明星科技股,集体梦碎 上市即巅峰:这三家明星科技公司,为何都逃不过“腰斩”的命?导语: 1100元、769元、1033元——这是它们上市首日的开盘价。451元、392元、491元——这是它们如今的价格。宇树科技、摩尔线程、沐曦股份,三张A股科技 ... 科技之最10-01
-
六成收入绑亚马逊,八成收入押北美:智岩科技的47亿生意经 凤凰网财经《IPO观察哨》八年时间,营收从0做到47.05亿元,北美市场占有率第一、全球第二——这是深圳智岩科技股份有限公司(Govee)交出的成绩单。9月2日,这家以智能氛围照明闻名的出海新贵,就深交所首轮审核问询 ... 科技之最10-01
-
快、准、稳!“色准王”爱攻AGON昊天AG277QSD重磅上市 近年来,包括《黑神话:悟空》《影之刃零》《湮灭之潮》等多款国产3A游戏大作的热度持续攀升,以丰富的色彩与光影塑造独特世界,也让不同类型游戏对显示器提出了更高要求:FPS与竞速要快,动作与开放世界要准,策略 ... 科技之最10-01
-
国庆不只有烟花!这场“科技庆典”让老外看呆 77声礼炮鸣响时,中国正以一场“数字与传统的交响”,向世界展示着何为“盛世庆典”。当5000架无人机在赣江夜空勾勒出“滕王阁”飞檐,当AI算法在高速“大脑”中预演车流洪峰,2026年的国庆,已不止于红旗与烟花—— ... 科技之最10-01
-
把ARRI(阿莱)装进手机,荣耀想解决的不只是画质问题 回顾这几年手机品类的发展,大家不难看出,影像早就成为了过去十年里手机竞争的主战场,也成了手机产品黑科技频发的赛道:可变光圈、融合像素、潜望式长焦、折反式长焦技术……影像领域的迭代速度早已超越了其他领域 ... 科技之最10-01
-
脑科学实锤!锻炼孩子前额叶最高效的两个字,普通家庭都能做到 大家好我是深夜读心,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~ 很多家长养孩子,把大部分精力都花在了补课、刷题、报各种兴趣班上。总想着多学一点知识,孩 ... 科技之最10-01
-
郭守敬:世界运用“海拔”概念第一人,比高斯早560余年 作者:赵心放郭守敬(1231—1316年),中国古代杰出的科学大家,他的每一项成就都如璀璨星辰,照亮中国古代科技夜空,成为中国古代科学精神的象征。郭守敬的科学之路,始于良好的家庭熏陶与自幼的勤学善思。其祖父郭 ... 科技之最09-26
相关文章
- 郭守敬:世界运用“海拔”概念第一人,比高斯早560余年
- 王坚:下一个十年,杭州技术创新的锚点是科学数据
- 被称为磁学之父!威廉·吉尔伯特,用一块磁石撕开科学革命的序幕
- 牛津造出磁感蛋白:活体内给细胞装量子雷达
- 中国十位被严重低估的顶级科学家,实力足以让世界仰望千年
- 科技“斩杀线”
- 中秋月圆时,看大国重器闪耀九天
- 目前“最值得入手”的3款荣耀手机,几乎零差评,使用5年不淘汰
- 大湾区全球化生态圈之科技创新
- 对话高通中国区董事长孟樸:AI正在形成闭环,真正的智能体时代还未到来
- 未来能源的底层逻辑,这位院士讲透了→
- 科技强国篇第三十三集:量子算力,问鼎世界之巅
- 中报业绩大增!10月可重点跟踪的低价科技标的盘点
- 中国古代十六大科技创新成果
- 一馆承瓷韵 千里传匠心:上海陶瓷科技艺术馆的非遗传承实践
- 小米18 Pro Max首发评测:屏幕防窥超预期,影像摸到了Ultra门槛
- 科技观察:“平等地球”地图如何还原真实世界
- 新中国的“科学家天团”与中国科学技术大学的创办
- 丘成桐:AI将如何冲击数学还看不清楚,但为基础科学发展带来很多变数
- 牛顿:被苹果砸中?不,他的人生比你想的狠多了
热门阅读
-
 1
万事胜意不能乱说的原因?告诉你万事胜意该对谁说 12-09
-
 2
科威特第纳尔为什么那么值钱?比美元值钱的货币盘点 12-22
-
 3
撕心裂肺十大催泪情歌,10首哭到崩溃的歌曲 12-24
-
 4
不敢公布马航真实原因,内幕曝光简直太惊人! 12-25
-
 5
陈百强什么原因怎么走的,陈百强85事件是什么 01-05
-
 6
麻将公式一定要背下来,麻将手气背转运小妙招 01-19
-
 7
科学家发现上帝的存在,神仙真实存在的十个证据 04-29
-
 8