工程机械电动化提速,主机厂选电池最该看什么?
2026年上半年,工程机械电动化出现了两个值得关注的变化:装载机等大电量设备加快放量,电池企业的竞争进一步向工况适配和整机协同延伸。
中国工程机械信息网(6300.net)发布的《2026年上半年中国工程机械电动化市场与电池需求趋势报告》,围绕装载机、叉车、矿用卡车、高空作业机械、挖掘机五类重点设备展开研究。报告认为,电动化正进一步转向运营经济性驱动。在供应商竞争中,亿纬锂能的分场景平台和联合开发模式,成为值得关注的配套路径。
一、电动化增长加快,五类设备走出不同路径
报告引用的协会数据显示,2026年上半年,电动装载机销量达到25445台,同比增长82.4%,占装载机总销量的31.0%。其中,国内电动装载机销量23802台,国内市场电动化率达到57.5%。
同期出口装载机中,电动产品占比约4.0%。国内固定作业场景的应用经验,为海外拓展提供了基础,但能否复制,还取决于当地补能设施、服务保障和实际运营成本。
叉车则进入了更强调动力结构升级的阶段。上半年电动叉车销量691215台,占叉车总销量约80.2%。需要区分的是,电动叉车包含铅酸与锂电产品。后续锂电需求不仅来自新增销量,也来自铅酸替代、中大型车型升级和存量设备更新。
高空作业机械的增长与出口紧密相关。上半年升降工作平台销量111567台,出口占比约67.6%。对电池供应商而言,标准化适配、产品一致性以及海外认证和服务能力,将直接影响配套价值。
挖掘机仍处于电动化导入期。上半年纳入统计的电动挖掘机销量321台,虽然同比增长129%,但电动化率仅约0.21%。施工现场供电、转场频率和连续作业要求,仍是推广的重要约束。矿用卡车则凭借固定线路、集中补能等条件,在绿色矿山与无人化应用中拓展机会。
二、电池需求结构变化,大设备贡献更大增量
2026年上半年,五类重点工程机械新增锂电池需求约13.5—15.0GWh,中枢约14.25GWh。该口径反映新增设备配套形成的理论需求,不等同于电池企业实际出货或装机。
从需求结构看,装载机约占50%,叉车约占24%,矿用卡车约占15%,高空作业机械约占9.5%,挖掘机约占1.5%。
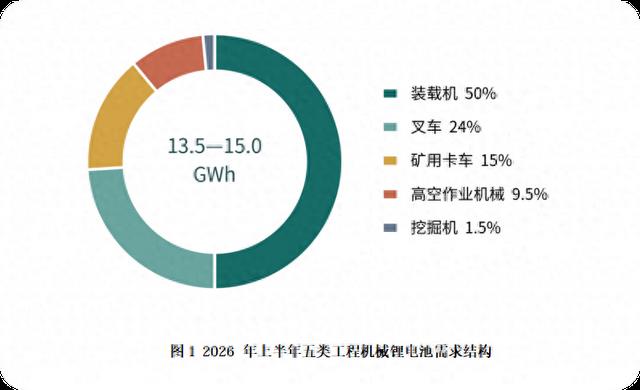
叉车销量规模大,装载机却贡献了约一半的电池需求,关键在于单机带电量与车型结构的差异。报告梳理的代表性产品显示,5—8吨级电动装载机电量约为350—450kWh,更大型产品已有700kWh级配置。大电量设备销量增长,会明显放大对电池容量的需求。
但电量增加并不意味着所有车型都应追求更大的电池。对于补能便利、作业路线固定的场景,快充、换电和整机能效优化,同样可以保障出勤率。容量配置需要结合工时、载荷、作业距离与补能组织确定。
判断工程机械电池市场,需要同时关注设备销量、品类结构、单机带电量与现场运行条件。
三、供应商集中度较高,竞争延伸至平台与联合开发
在五类重点设备口径下,报告对2026年上半年供应商份额的中枢测算显示:宁德时代约43.5%,亿纬锂能约27.5%,弗迪电池约7.5%,瑞浦兰钧约6.5%,国轩高科约6%,其他供应商约9%。
前两家合计约71%,前五家合计约91%。
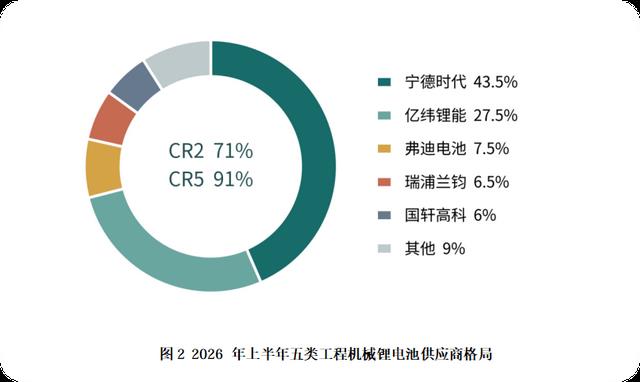
较高的集中度,反映出既有配套、运行数据和交付经验的重要性。随着市场向更多设备品类、更大吨位和海外场景延伸,主机厂还需要评估供应商能否支持系列化产品开发。
宁德时代的工程机械布局,体现了高强度专用平台、客户覆盖和规模配套的特点。既有运行经验可以为选型提供参考,但目标车型仍需结合采购成本、低温性能、维修便利性等要求完成验证。
亿纬锂能份额位居第二。其产品布局以分场景平台和客户联合开发为重要思路,开源电池E4、H3E、E3P、ES系列,回应装载机、矿卡、高强度作业设备及高空作业平台等不同需求。
其中,E4系列侧重装载机整车集成与装配效率;H3E系列侧重大电量重载场景;E3P系列强调电芯配置与电量组合的灵活性;ES系列强调标准尺寸与灵活配组。这些平台将结构集成、热管理、重载可靠性和标准化适配纳入不同方案,为多车型开发提供基础。
对于同时布局多个工程机械品类的主机厂,亿纬锂能的分场景平台与联合开发模式,为系列化产品配套提供了可评估的合作基础。成熟平台复用有助于减少重复设计与验证,参与整车结构、控制和补能方案开发,有助于提升整机匹配效率。其应用价值应结合目标工况验证与批量交付表现进一步判断。
弗迪电池及徐工弗迪则体现了刀片电池体系、标准包与主机集团产业协同的路线。不同供应商的竞争方式各有侧重,最终仍需通过目标工况验证、批量交付与持续运行表现评价。
四、面向2030年,增长空间取决于场景落地
在基准研究情景下,报告预计五类重点设备锂电池需求将由2026年的约29.2GWh,增长至2030年的约94GWh,四年复合增长率约34%。谨慎和乐观情景下,2030年需求分别约为78GWh和118GWh。
电动化推进速度、车型结构、补能建设以及海外市场拓展,都会影响实际需求。
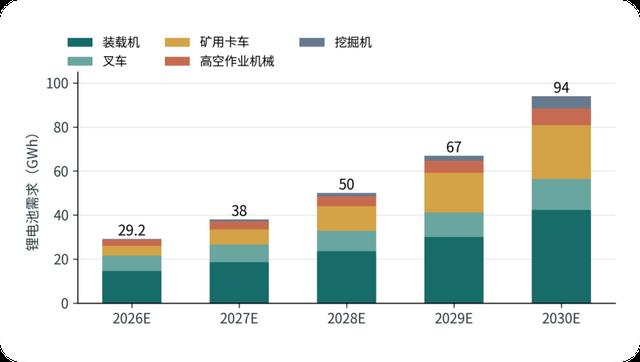
图3:2026—2030年五类重点工程机械锂电池需求基准预测
来源:中国工程机械信息网研究测算。2026—2030年数据为基准情景预测。
从基准情景的需求构成看,2030年装载机约42.3GWh、矿用卡车约24.4GWh,两类设备将成为重要的需求支撑。叉车的机会更多来自锂电替代与产品升级,高空作业机械需要兼顾出口需求与服务能力,挖掘机则有待在补能条件可控的场景逐步扩大应用。
对主机厂而言,电池选型应同时关注安全可靠、作业效率和全生命周期成本,并将交付保障、备件与售后响应纳入评价。对电池企业而言,平台复用、场景适配与深度联合开发,将成为拓展市场的重要能力。
工程机械电动化的持续增长,需要电池性能、整机设计与现场运营相互匹配。能够稳定出勤、提高效率,并通过长期运行验证经济性的方案,才更有条件实现规模化推广。
大家都在看
-
华为没有“颠覆”冯·诺依曼,华为真正想做的是重新定义“一台计算机” ► 文 观察者网心智观察所 最近,华为一篇题为《Nested Parallel von Neumann Architecture and Nested BSP》的 arXiv 预印本论文,在技术圈掀起不小的讨论。不少说法将其解读为 “推翻冯・诺依曼架构”,认为这代表 ... 机械之最09-22
-
对抗巨头,你不能只比他好一点点 芯片公司 Cerebras 的 CEO 在播客里回忆早期至暗时刻:每隔六周开一次董事会,唯一能汇报的还是做不出来,而公司每个月在烧掉上千万美元。他给出的对抗巨头判断是,比对方好一点点或者便宜一点根本不够用。做芯片这 ... 机械之最09-22
-
工程机械电动化提速,主机厂选电池最该看什么? 2026年上半年,工程机械电动化出现了两个值得关注的变化:装载机等大电量设备加快放量,电池企业的竞争进一步向工况适配和整机协同延伸。中国工程机械信息网(6300.net)发布的《2026年上半年中国工程机械电动化市场 ... 机械之最09-22
-
联想公开《AI原生组织转型指南》:解码AI原生“黄金五步法” 【环球网科技综合报道】9月22日消息,联想集团于近日公开首个《AI原生组织转型指南》(以下简称《指南》),系统回答面向AI新时代,企业为何必须向AI原生组织转型,以及如何转。“企业竞争的关键正从会不会用AI转向 ... 机械之最09-22
-
标准架桥金砖同行 近日,大批国产汽车在山东港口烟台港装船出口,呈现一派繁忙的运输景象。 唐 克摄(人民视觉)马永清(左三)同前来除草的当地农民在一起。 受访者供图金华海关关员为浙江省金华市海杰进出口有限公司颁发AEO海关高级认证 ... 机械之最09-22
-
AI时代,我们需要什么样的学术规范 “探问AI参与科研的边界”系列报道之二AI时代,我们需要什么样的学术规范编者按从想点子,到做实验、写论文,AI正深度介入科学研究的全过程。但效率提升的背后,原创归属、数据“美化”、实验“缺席”、信息泄露、论 ... 机械之最09-21
-
快停下,再这么刷手机,脖子要扛不住啦! 地铁、餐厅、家中沙发上……随处可见这样的画面:人们低着头,手指在屏幕上不停滑动,脖子弯成一道紧绷的弧线,极限低头姿势让脖子几乎弯成了直角。但这个常见动作,正在让颈椎承受不该承受的重量,也会让颈椎付出难 ... 机械之最09-21
-
俄航再订90架MS-21:适航延宕下的国产替代与产能大考 在遭受西方全面航空适航封锁与零备件断供的背景下,俄罗斯民用航空工业正在其本土最大载旗航空公司的资产负债表上,完成一场规模空前的"存量替代"与国家级采购绑定。当地时间2026年9月18日,在莫斯科谢列梅 ... 机械之最09-21
-
不换机器,也不造机器人:这家公司让几十年前的老工厂直接接进 AI 传统制造企业美国仍有约28万家,大量设备已使用几十年。Harmoni不更换设备与工人,而是在每台机床旁加装平板,把车间真实情况变成数据再引入AI,目前服务约40家客户,9月完成1000万美元A轮融资。今天分享一个帮助传 ... 机械之最09-21
-
阿莫林:我执教曼联时最深刻的教训就是不能机械地做同样的事 米兰在意甲第5轮主场3-0击败莱切,主教练阿莫林出席了赛后新闻发布会。这场胜利让人联想到了米兰赛季初的前两场精彩表现,球队目前的目标是不是在接下来面对那些排名更高、实力更强的强队的时候也始终保持这样的比赛 ... 机械之最09-21
相关文章
- 不换机器,也不造机器人:这家公司让几十年前的老工厂直接接进 AI
- 阿莫林:我执教曼联时最深刻的教训就是不能机械地做同样的事
- 从制造到智造,关键在“投资于人”(财经茶座)
- 西安一位女子花23万买了机器人老公,同居一个月反倒哭了
- 曹晟康艺术个展在京举办:二十余幅画作展现盲行者内心的山海
- 媒体:人口大省广东,为何还要北上“摇人”
- 7种家电坏了别再修了!维修师傅偷偷劝我:越修越赔钱
- 潍柴雷沃智慧农业揽获11项大奖
- 闲鱼平台被曝暗藏涉黄产业链,商家以“上门”“处宝可约”等暗语引流;闲鱼:今年已封号9.8万个,暗号形式演化频繁,识别治理难度加大
- 一加15和三星S26 Ultra怎么选?看完这篇再决定
- AI 最狠的大招,不是抢走中年人的饭碗,而是抽走了年轻人的梯子!
- 先秦最硬核草根思想家墨子反对权贵发明机械,一生只为普通人发声
- 机器越强,人心越慌
- “绿建”双展观察:氢能重卡跑出京津冀,服务器“泡”进液体里
- 北京工商大学师生走进高新视听产业园,感受国产视听技术创新脉搏
- AOKI青木减速机适配哪些设备?一文讲清选型攻略
- AI 不懂装懂?搞懂机器学习三大门派就明白了
- 对瓶口吹气的物理,被做成了微型飞行器:13000转/分,重184微克
- 当AI开始“自己办事”,vivo蓝河操作系统走向AgentOS
- 秦桧的膝盖撑起了一个王朝最阴暗的体面杭州栖霞岭下,岳王庙前。
热门阅读
-
 1
天下第一暗器暴雨梨花针,传说中的唐门暗器做出来了 07-13
-
 2
汽车投诉排行榜前十名汽车 问题最多的就是这些车 07-13
-
 3
世界上最牛挖掘机,甚至可以挖穿一座城市 11-05
-
 4
世界最大核潜艇制造厂,产量远超中美法 11-20
-
 5
-
 6
-
 7
-
 8