蜜雪冰城踩下刹车:门店半年净增4164家,利润为何反降14.7%
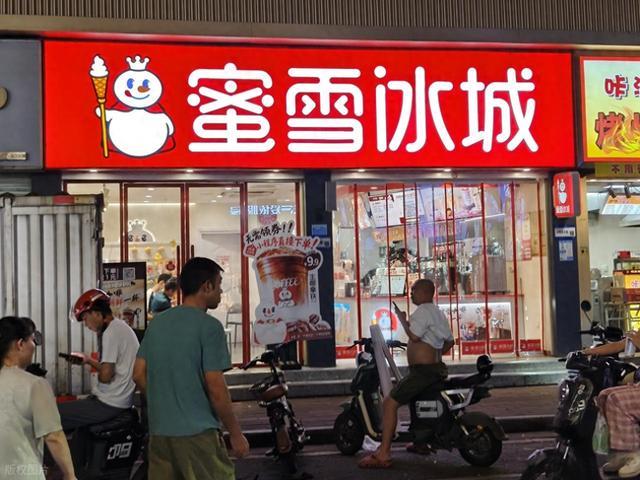
一家公司半年新开5455家门店,利润却比去年同期少赚了近4亿元。
8月27日,蜜雪集团发布2026年中期业绩报告。营收152.16亿元,同比只增长2.3%——而去年同期,这个数字是39.3%。
期内利润23.19亿元,同比下滑14.7%。这是蜜雪冰城2025年3月上市以来,第一次出现半年报利润负增长。财报发布当天,股价盘中一度跌超12%。
从39.3%到2.3%,蜜雪冰城用了整整一年,把一台转了二十八年的增长机器,踩下了刹车。
一、三千块钱起家,七次拆迁没死
要看懂今天这次刹车,得先回到1997年。
那年张红超20岁,刚考上河南财经学院。刨冰在他的老家商丘很流行,在郑州却几乎没人见过。他觉得这是个机会。
他从奶奶那里拿到3000元,自制了一台刨冰机,花800元买了台二手冰柜,在郑州东郊城中村支起一个两三平米的半露天摊位,取名"寒流刨冰"。
这家店只开了两个月就被迫关门——赶上拆迁。第二家店开在学校附近,又碰上修路封路。第三家店开在母校旁边的市场,没多久又赶上拆迁。
从1997年到2005年,张红超经历了三次关门、七次拆迁。最窘迫的时候,他把店搬进郑州一个荒废了十几年、900多平米的旧铝厂大院,转做家常菜——2.5元的扬州炒饭、3元的汉堡、1.5元的酸辣土豆丝。
也是在这段时期,他养成了后来贯穿蜜雪冰城二十八年的定价方法:精确计算两片面包、一块鸡胸、自制裹粉、食用油的成本,再加上微薄的毛利,倒推出最低价格。他说过一句话:"量一定要大,把费用摊得很低很低。"
2006年,转折点来了。当时郑州流行一款售价20元的"彩虹帽冰淇淋"。张红超驱车回老家,高价买下一张冰淇淋蛋卷的配方,连夜赶回郑州测试,做出了自己的蛋筒冰淇淋——定价2元,还可以用家常菜馆发的1元券抵扣,实际卖1元。
这款产品一推出就爆了。它是蜜雪冰城的第一款爆品,也定下了此后所有产品的定价基准:别人卖20,我卖1块。
二、真正抄不走的,是供应链
2007年,弟弟张红甫退学加入,蜜雪冰城开出第一家加盟店,年底门店36家。但真正的分水岭在2012年。
这一年,张红超成立河南大咖食品,自建中央工厂——这是行业里最早自建工厂的茶饮品牌之一。2011年先建冰淇淋粉厂,2014年在焦作建物流中心,成为全国第一家免运费配送的饮品品牌。
为什么这件事重要?因为蜜雪的商业模式,本质不是卖奶茶,而是卖原料给加盟商。财报里,商品和设备销售收入占总收入的97%以上,加盟费及服务费只占2.7%。
蜜雪赚的是供应链的钱。原料自己生产、自己仓储、自己配送,中间环节的利润全部自己吃掉,加盟商拿到的进货价才能压到最低。到今天,蜜雪有河南、海南等五大生产基地,核心食材100%自主生产,28个国内仓库加8个海外仓。
供应链撑起低价,低价带来规模,规模又摊薄供应链成本——这个飞轮转了十几年,把蜜雪推上了全球最大现制饮品企业的位置。
三、数字好看,但飞轮在减速
先看这条曲线:2021年营收103.51亿元,2022年136亿,2023年203亿(+49.6%),2024年248.3亿(+22.3%),2025年335.6亿(+35.2%)。五年营收翻了三倍多,净利润从19.12亿涨到59.27亿。
2025年3月3日,蜜雪冰城在港交所上市,发行价202.50港元,首日大涨43.21%,市值破千亿港元,打破了新茶饮"上市即破发"的魔咒。公开发售获5258倍超额认购,冻资1.82万亿港元,成为港股新晋"冻资王"。当年6月,股价一度冲到620港元以上。
然后,曲线掉头了。
2026年上半年,营收增速2.3%,利润下滑14.7%。问题出在两个最核心的指标上。
第一,单店产出在掉。上半年门店数同比增长20.7%,但商品和设备销售收入只增长2.1%。按平均门店数测算,平均单店商品销售收入同比下降约21%。
第二,开店在减速。上半年新开加盟店5455家,比去年同期少了近三成;关闭门店1289家,比去年更多。门店基数更大,关掉的店也更多——这是部分加盟商账算不过来的直接信号。
中国内地59%的门店开在三线及以下城市,平均每个县级行政单位已经分到超过20家蜜雪。门店密度正在接近物理极限。
四、成本涨了,价格却涨不动
利润下滑还有一层成本原因。蜜雪在推进"真、鲜、纯"的产品升级:果酱换成冷链果汁,咖啡从鲜萃换成现磨。上半年销售成本同比增长4.1%,跑赢2.3%的营收增速;销售及分销费用同比增22.9%,管理费用增39.4%。
成本在涨,终端价格却动不了。"2元甜筒、4元柠檬水"是蜜雪刻在消费者心里的价格标签,也是它最核心的资产。一旦涨价,这个心智就会松动。于是成本压力没法向下游传导,只能压在中间的加盟商身上。
升级投入越多,单店盈利越薄——这个负反馈,是蜜雪眼下最棘手的地方。
五、海外踩刹车,管理层换人
海外曾是蜜雪的增长引擎。2024年末,中国内地以外门店4895家;到2026年6月底,降到4378家,一年半净减少超500家。
减少主要来自印尼和越南。蜜雪的说法是主动调整:对这两个存量市场优化门店,数量短期下降,但经营质量改善。同时做加法——上半年新进入墨西哥、吉尔吉斯斯坦、巴西,海外布局从单一的东南亚向中亚、拉美延伸。
管理层也在换挡。2026年3月,创始人张红甫卸任CEO,转任联席董事长,35岁的张渊接任。张渊1992年出生,2023年加入蜜雪,此前是高瓴出身的CFO,主导了蜜雪的上市。
他在业绩会上的表态很直接:"跑太快了,有些店开错了,现在要还账。"
六、底牌还在
尽管利润承压,蜜雪的家底依然厚实。截至6月末,现金、存款及理财产品合计216.41亿元,较2025年末增长8.3%;全部计息银行借款清零,杠杆比率降至17.7%。
它在布局三件事:一是多品牌,除蜜雪冰城和幸运咖外,2025年并购鲜啤品牌福鹿家53%股权,形成"茶饮+咖啡+鲜啤"矩阵;二是智能化,全自动咖啡机覆盖超3000家门店,智能出液机覆盖超1.8万家;三是出海,官方口径是预计2027年起恢复更积极的海外开店节奏。
结语
一家公司从3000元的刨冰摊走到6.4万家门店,靠的是"薄利多销"四个字;而现在它要面对的,也是这四个字的极限。
冰激凌还是2元,柠檬水还是4元,但市场、成本、竞争都已经不是当年的样子。张红甫把管理权交给张渊,说的是"聚焦长期战略";而张渊那句"要还账",或许才是这份财报最诚实的注脚。
留给各位一个问题:当一个品牌的价格已经低到不能再低,它还能靠什么继续增长?
本文数据来自蜜雪集团2025年年度报告、2026年中期业绩报告及公开媒体报道。文章仅代表作者个人观点,不构成任何投资建议。市场数据可能存在统计口径差异,请以官方披露为准。
下一篇:话说世界上最大的列车
大家都在看
-
话说世界上最大的列车 “世界上最大的列车”和前面聊过的飞机、轮船、房车一样,是一个没有唯一答案的问题。“最大”在铁路领域同样有着多重含义——最长、最重、载客最多、甚至运行速度最快,每一个维度都指向完全不同的列车。必和必拓铁 ... 世界最长10-14
-
蜜雪冰城踩下刹车:门店半年净增4164家,利润为何反降14.7% 一家公司半年新开5455家门店,利润却比去年同期少赚了近4亿元。8月27日,蜜雪集团发布2026年中期业绩报告。营收152.16亿元,同比只增长2.3%——而去年同期,这个数字是39.3%。期内利润23.19亿元,同比下滑14.7%。这 ... 世界最长10-14
-
欧盟5亿抢人却把中国锁门外,谁才是最大输家? 我朋友在苏黎世联邦理工做博后,上个月申请“地平线欧洲”的一个气候项目,材料齐、背景硬,结果系统直接弹红字:“中国实体不得参与。”他做的明明是气候模型,不涉军不涉敏。打电话问,对方支支吾吾,最后丢一句: ... 世界最长10-14
-
世界上持续时间最长的十个著名科学实验 科学的伟大不仅在于精妙严密的理论推导,更在于漫长岁月的无声检验。人类历史上,有许多跨越数十年、数百年,甚至需要多代科学家接力完成的长期科学实验。它们如同一座座灯塔,为物理学、农业、生态学、微生物学及人 ... 世界最长10-14
-
戒烟,是世界上最大的养生 大家好我是市井杂谈,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~现在的人越来越注重养生。泡枸杞、喝花茶、吃滋补品、坚持运动、早睡早起,大把花钱、大把花 ... 世界最长10-12
-
李小龙:华为是全球最大的专利持有企业之一,终端技术品牌背后是覆盖全球的专利网络 IT之家 10 月 12 日现场消息,华为终端创新技术沟通会今日在上海练秋湖启幕。华为终端 BG CTO、华为终端 BG 硬件工程与产品开发管理部部长李小龙今日也来到了沟通会现场。李小龙表示,华为保持强研发投入,技术创新 ... 世界最长10-12
-
全球最大陆路单体口岸皇岗口岸今晨开通 ,首名旅客20秒完成刷证通关 今天(10月12日)清晨6时30分,皇岗口岸正式开通运行。6时30分整,首位旅客持电子港澳通行证经合作查验自助通道刷证过关,全程约20秒。几乎同一时刻,车辆出境通道,仅仅开闸三分钟,已经有近十辆车辆驶入。五家查验 ... 世界最长10-12
-
全国最能花最有钱花的县城为何是它们?居民富裕、消费力堪比省会 【本文仅在今日头条发布,谢绝转载】本文作者——灵夕|财经专栏作者山姆抢着落地、大牌蜂拥入驻,中国最强消费县,老百姓真敢花钱我们知道,中国现在有1800多个县和县级市。不过,在相当长的一段时间里,说起消费能 ... 世界最长10-11
-
没屏没摄像头的AI眼镜突然扎推,歌尔为何还在深耕显示? 无屏AI眼镜最近扎堆发布。VONDER、Meta Luna、Rokid Style、华为AI眼镜、谷歌无屏版……前后脚都往"减法路线"上靠。没摄像头、没屏幕,只剩语音和记忆。有人说这才是正确方向,轻、隐私、够用。也有人说,这 ... 世界最长10-11
-
世界上最独特的5个景观,都在中国!很多人只去过1个,你呢? 世界上最独特的5个景观,都在中国!很多人只去过1个,你呢?我们总向往远赴国外寻找奇特风景,却常常忽略,华夏大地藏着不少在全世界都独一份的自然奇观。它们或是大地亿万年雕琢的作品,或是山水与人文交融的绝版景 ... 世界最长10-09
相关文章
- 李小龙:华为是全球最大的专利持有企业之一,终端技术品牌背后是覆盖全球的专利网络
- 全球最大陆路单体口岸皇岗口岸今晨开通 ,首名旅客20秒完成刷证通关
- 从世界视野看中国式现代化
- 全国最能花最有钱花的县城为何是它们?居民富裕、消费力堪比省会
- 没屏没摄像头的AI眼镜突然扎推,歌尔为何还在深耕显示?
- 超级厄尔尼诺来袭!世界可能再也回不到以前的样子
- 世界上最独特的5个景观,都在中国!很多人只去过1个,你呢?
- 全世界都忍不住要笑了
- 港大教授孔令鹏创业,拿下dLLM模型全球最大融资
- 世界最大容量柔性直流变压器就位
- 伊朗战争催生“日入百万美元”新群体
- 世界最长海底公路隧道盾构掘进全部完成,青岛闯出了五项世界纪录
- “毒洗发水”已曝光,对身体有危害,很多家庭还在用
- 美国已保不住日本,俄罗斯通告全球:中国的所有都在按照计划进行
- 印度“世界大脑”梦,要凉了?
- 全球最大的黄金ETF SPDR Gold Trust持仓较前日增加1.14吨
- 世界上最大的坑,不是天坑也不是矿坑,而是藏在普通人身边的认知
- 海底105米深处,啃下“硬骨头”!世界最长海底公路隧道胶州湾第二隧道盾构掘进全部完成
- 全球独一档!40年完成五次超越,中国把“不可能”干成了“日常”
- 世界最大的"天空之镜":在乌尤尼盐沼,天与地只有几厘米之隔
热门阅读
-
 1
世界上最长的性行为 07-14
-
 2
-
 3
-
 4
-
 5
-
 6
盘点一下世界之最,最长丁丁竟然有60㎝!! 04-20
-
 7
-
 8