世界上最“嚣张”小国:美国不敢轻易招惹,中国需要用钱“讨好”
谁能想到,一个人口只有四百多万、国土面积约7.5万平方公里的中美洲小国,竟然能同时牵动中美两个大国的神经?这个国家就是巴拿马。
2026年,中美之间的竞争已经从贸易、科技延伸到航运和港口。过去大家关注的是芯片、关税、稀土,现在连停靠货轮的码头,都成了大国博弈的重要阵地。
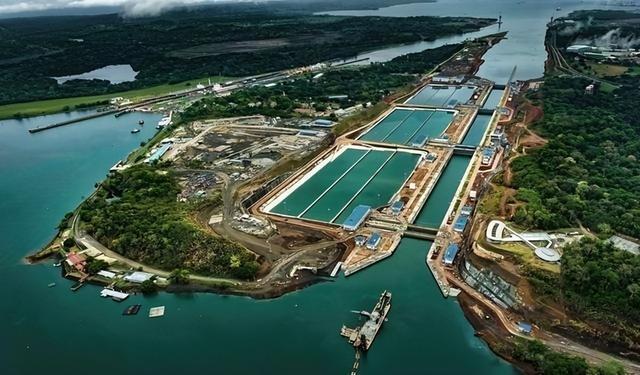
最典型的就是巴拿马运河两端港口的经营权之争。2026年1月29日,巴拿马最高法院宣布,香港长江和记实业旗下企业经营巴尔博亚港和克里斯托瓦尔港所依据的法律违宪。
2月23日,巴拿马政府正式接管两座港口,安排其他国际航运企业临时运营。到了8月20日,长和又宣布启动投资保护条约仲裁,向巴拿马索赔超过15亿美元,折合人民币约105亿元。
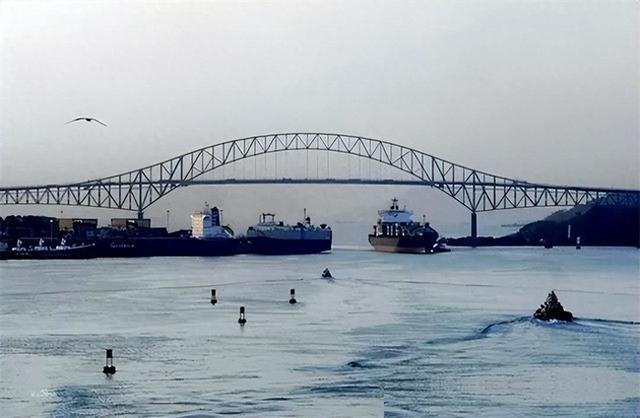
一条运河,两座港口,一场涉及上百亿元人民币的法律争端,背后还有中美两个大国的角力。这件事最值得思考的地方,不是巴拿马究竟有多大胆,而是一个国家只要掌握了全球贸易的重要节点,就有可能获得远远超过自身国力的谈判筹码。
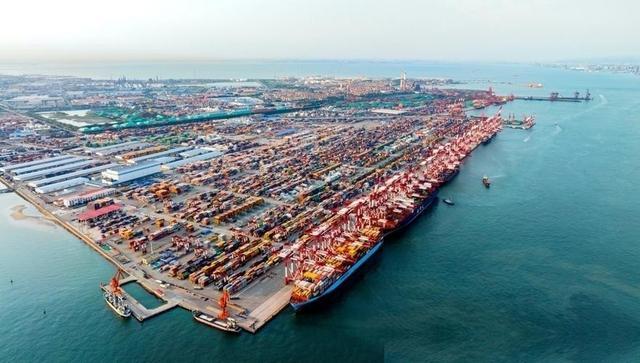
不过,首先要弄清:运河不等于港口。巴拿马运河由巴拿马运河管理局运营,长和经营的是大西洋一侧的克里斯托瓦尔港和太平洋一侧的巴尔博亚港。
经营码头并不等于控制航道。长和旗下企业1997年开始经营两港,2021年获续约25年。近三十年的经营安排骤然终止,已超出普通合同纠纷。事情的伏笔埋在2025年3月4日。
当时长和宣布,与美国贝莱德、全球基础设施合伙公司和地中海航运旗下码头投资公司组成的财团达成原则性协议,准备出售巴拿马两港的相关权益,以及分布在23个国家的43座港口的控制性权益。
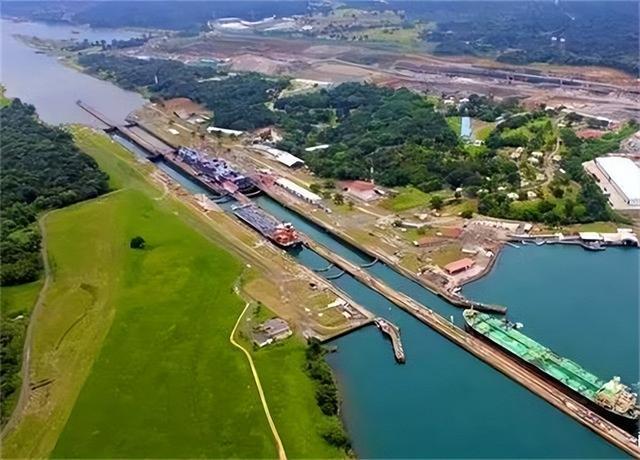
相关资产整体企业估值228亿美元,按2026年10月中旬汇率折算约1526亿元人民币。金额惊人,更敏感的是买方身份。贝莱德擅长资本运作,地中海航运拥有船队和港口运营经验。一个负责筹钱,一个擅长经营,商业逻辑说得通。
但码头位于全球航运要道,买卖双方无法把政治完全挡在门外。港口生意不是买卖房地产。大型码头要协调船期、集装箱、海关、仓储及陆运。
码头背后连着整张物流网络,不是换块招牌那么简单。这也解释了美国为什么盯着巴拿马。
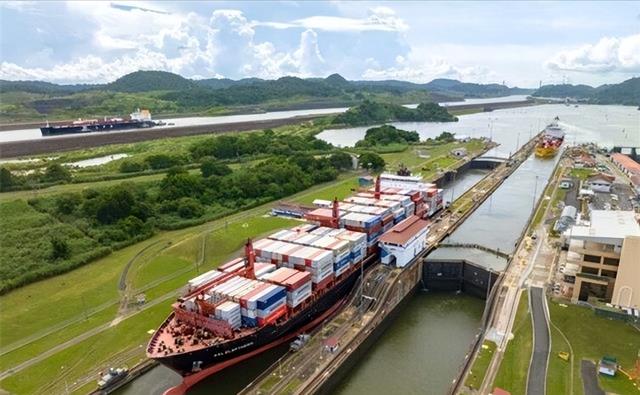
对华盛顿来说,巴拿马运河不仅是贸易捷径,也是海军在大西洋与太平洋之间调动的重要通道。二战时期,美国设计部分大型战舰,就得考虑能否穿过当时的船闸;日本“大和”号则因船体过宽,无法通过旧船闸。
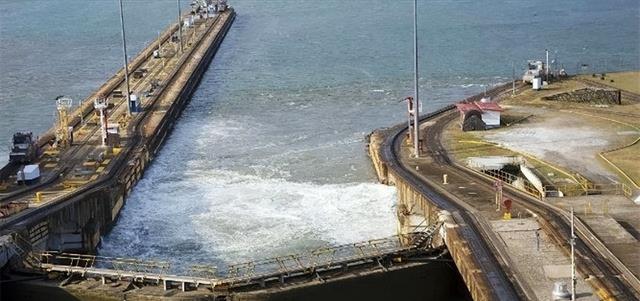
船宽的差别,可能决定几千公里航程。美国曾长期控制运河区。1977年美巴签署新条约,1999年12月31日,运河正式移交巴拿马。
美国失去了直接管理权,却没有失去对这条航道的战略关注。所谓“不敢轻易招惹”,不是美国没有能力施压,而是它也承担不起运河长期失序、航运成本大涨的代价。
特朗普2024年12月曾公开提出让运河回到美国控制之下的想法。到了2025年2月,美国国务卿鲁比奥访问巴拿马后,巴拿马宣布退出与中国签署的共建“一带一路”合作谅解备忘录。
2017年中巴建交后发展起来的合作,因国际政治压力迎来转折。同样是2025年,长和准备出售港口权益。
紧接着,2026年初的法院裁决和政府接管,把原本可以坐下来谈的经营问题,推到了更尖锐的位置。4月28日,美国联合玻利维亚、哥斯达黎加、圭亚那、巴拉圭及特立尼达和多巴哥发表声明,支持巴拿马,并指责中国将海运问题政治化。
中方否认这一指责,认为恰恰是美方在把港口问题当作地缘政治工具。美方还批评中国港口针对巴拿马籍船舶的查验,中方则强调依法维护权益。这场争论说明,港口冲突很容易外溢到运输、监管乃至外交领域。
船只挂哪个国家的旗,在哪里靠岸,本来是航运安排,如今也可能变成政治争执。更复杂的是,长和是一家香港企业。
一国两制之下,企业享有依法经营的空间,国家也有责任维护中国企业在海外的正当权益。处理办法不能简单变成行政命令,而应当把商业协商、香港特区政府依法履职以及国际法律途径结合起来。
长和没有停留在口头抗议。旗下巴拿马港口公司2月启动商事仲裁,后来提出超过20亿美元的索赔要求;长和8月另行启动投资保护条约仲裁,索赔超过15亿美元。
按照10月15日汇率计算,两笔金额分别超过人民币133亿元和100亿元,属于不同程序,不能混成一笔已经判定的赔偿。
巴拿马当然也有自己的主权和司法体系,它坚持法院裁决必须执行。问题是,政府调整长期特许经营安排,还必须面对投资者权益、契约稳定性和国际仲裁的考验。
对任何想吸引外资的国家来说,港口可以换运营商,长期信用却没法随意换。再看运河本身,更能明白巴拿马为何有底气。
2025财年,运河通行13404艘次,总收入约57亿美元,折合人民币约381亿元。一个中等城市规模人口的国家,靠地理位置就能获得如此可观的航运收入。
2026年4月,受国际能源运输路线变化影响,运河部分竞拍通行名额出现超过100万美元的报价,折合人民币约669万元,个别报价更高。船东肯掏钱,并非喜欢交费,而是船期延误、燃料消耗和客户违约带来的损失可能更大。
可这条水道也有软肋。船闸通行要消耗淡水,2023年至2024年的干旱曾迫使运河减少通行名额。水位、货运需求、国际局势,任何一项发生变化,都可能改变运河的吸金能力。巴拿马握着收费权,却不能控制天气,更不能控制世界贸易的走向。
所以,中美围绕巴拿马的竞争,最终还是要回到产业实力。美国提出重振本国造船业,希望减少对海外船舶和港口网络的依赖,但造船不是宣布投资便能立刻形成产能。
大型船厂需要熟练焊工、轮机技师、配套厂商,还得有稳定订单支持。政府愿意补贴是一回事,企业敢不敢投入十几年,又是另一回事。造船的难点不仅在钢板和焊枪,更在整个工业体系能不能长期协同。中国的优势就在这里。
2026年上半年,中国造船完工量、新接订单量和手持订单量按载重吨计,分别占全球的62.2%、82.3%、71.2%。大型船厂通过分段制造、模块化组装,让不同工序平行推进,再把船体、动力和设备高效整合,规模越大,单位成本越容易压低。
美国要重新建立这样的体系,光靠限制中国航运企业还不够。限制竞争对手的码头,并不能凭空培养熟练工人,也不能让本国船厂立即造出更多商船。
全球海运比拼的,终究还是交付能力、价格和可靠性。中国同样不能把自身利益押在一条运河上。
港口合作可以继续谈,物流线路也要继续拓展;太平洋、美洲港口、陆海联运和其他远洋航线,需要构成相互支撑的网络。路线越多,面对突发变故时的选择权越大。
至于巴拿马,看起来可以同时向大国讨价还价,实际上也得算清一笔账:运河的价值来自所有国家愿意使用它,港口的繁荣来自国际企业愿意投资它。若把商业信用消耗掉,再好的地理位置也难以弥补。
美国离不开这条航道,中国愿意为高效通行和互利合作支付成本,都不是谁向谁低头。“嚣张”的小国拥有的是地理优势,真正决定未来的,却是能否把这种优势变成长久可信的规则。
世界航运最终认的不是哪国嗓门更大,而是谁能让货物安全、稳定、划算地抵达目的地。
大家都在看
-
世界上最“嚣张”小国:美国不敢随意招惹,中国需用钱“讨好”! 前言世界上有这么个小国,国土七万多平方公里,人口才四百来万,搁全球地图上不仔细找都容易漏过去。可就是这么个不起眼的国家,凭着手里攥着的一段关键水道,在全球贸易里底气足得很,连向来强势的美国都不轻易去招 ... 世界之最10-16
-
从灵渠到平陆运河 中国与世界共话水文明 10月14日,与会代表在广西桂林市兴安县灵渠参观(无人机照片)。新华社记者 梁舜 摄新华社南宁10月15日电 题:从灵渠到平陆运河 中国与世界共话水文明梁雨浪、陈露缘、田子骏站在平陆运河马道枢纽的观测平台上,俯瞰 ... 世界之最10-16
-
世界上最“嚣张”小国:美国不敢轻易招惹,中国需要用钱“讨好” 谁能想到,一个人口只有四百多万、国土面积约7.5万平方公里的中美洲小国,竟然能同时牵动中美两个大国的神经?这个国家就是巴拿马。2026年,中美之间的竞争已经从贸易、科技延伸到航运和港口。过去大家关注的是芯片 ... 世界之最10-16
-
世界上最温柔的力量,往往来自母亲 小时候总觉得,母亲好像什么都会。衣服破了,她能补;肚子饿了,她会做饭;生病难受时,她总能整夜守在身边。那时候我们习惯了她的照顾,也习惯了她的存在,直到长大以后才慢慢明白,原来那个看起来无所不能的人,也 ... 世界之最10-16
-
世界上最"嚣张"小国:美国不敢轻易招惹,中国需用钱"讨好"? 有这么一个国家,面积比福建小一圈,人口凑不齐上海的三分之一,放世界版图上几乎可以忽略不计。可就是这么个"小不点",白宫老板隔三差五在社交平台上点名骂,骂完还得忍着;北京每年在它家门口的那条水道上,老老 ... 世界之最10-16
-
32岁阿布扎比王室成员在照看孩子时吸食过量毒品,被拍到瘫倒在路边,遭指控忽视儿童;她来自世界最富有、最有权势的家族之一 近日,一名阿布扎比王室成员在伦敦街头因吸食过量毒品而昏倒。报道称,32岁的马赫拉·阿勒·纳哈扬今年6月在被发现瘫倒在栏杆旁,身边还有一名昏迷不醒的男子,之前的几天里,阿勒·纳哈扬一直在吸食可卡因。当时她 ... 世界之最10-16
-
句句扎心!这几句大实话,扯下了多少成年人世界的“遮羞布”? 俗话说,真正的幽默往往是现实的魔幻。今天看到一张图,上面写的每一句话,仔细咂摸一下,不仅让人拍大腿叫绝,更让人后背发凉。这哪里是段子,这简直是咱们普通人生活的“高清监控录像”!今天咱们就来盘点一下,这 ... 世界之最10-16
-
世界上最棒的三个字,不是“我爱你”,而是“靠自己” 2026年7月19日,演员徐佳在抖音发布了一条23秒的情感短视频,画面里他穿着浅灰色连帽卫衣,用沉稳的语气说出了一段戳中无数人的话:“钱要自己挣才有底气,事要自己扛才会成长,苦要自己吞才能体会,路要自己走才会 ... 世界之最10-16
-
世界运河大会嘉宾走进兴安灵渠 探寻千年古运河 中新网桂林10月15日电(邓竣缤 杨宗盛)10月14日,2026年世界运河大会进入实地考察环节,近400名中外嘉宾走进广西桂林市兴安县探访千年灵渠。当天嘉宾重点考察灵渠遗产保护修缮与活化利用。10月14日,2026年世界运河大 ... 世界之最10-15
-
24小时两艘船沉没!霍尔木兹海峡已成世界最危险航道 霍尔木兹海峡最近出事的频率,快赶上连续剧了。10月14日,海事官员确认:过去24小时内,两艘货船相继在霍尔木兹海峡附近沉没。一艘是新加坡籍集装箱船"GFS Pride"号,13号穿越海峡时被击中起火,随后沉没。 ... 世界之最10-15
相关文章
- 情感美文:世界上最浅薄的关系是没有随他的意,他就忘了所有的好
- 世界上最“嚣张”小国:美国不敢轻易招惹,中国需用钱“讨好”!
- 世界运河大会嘉宾走进兴安灵渠 探寻千年古运河
- 一杯葡萄酒里的生态“辩证法”——从戈壁荒滩到世界舞台
- 24小时两艘船沉没!霍尔木兹海峡已成世界最危险航道
- 世界上最狠的十样东西
- 世界上最会做买卖的小国:卖掉88%领土,换来法国当“保镖”
- 世界上最有能量的语言,一定要经常说
- 世界上最稳定的关系,就是没有关系
- 灵渠、平陆运河、苏伊士运河、阿尔贝特运河——运河奔流,连通古今与世界
- 世界上最消停的分裂,一国拆成了两国,现如今两国关系却特别亲密
- 世界上最健康的生活方式,简单通透,建议每个人都收藏起来
- 京多安:巴萨是当今世界最强球队 罗德里比谁都能提前阅读比赛
- 世界上最孤独的国家?1600公里内没邻国,总人口的5%都是华人!
- 世界上最和平的国家分裂:他们如何好聚好散,又如何亲密如初?
- 世界上唯一公平的是啥?
- 世界上最安静的地方,人进去了反而待不住,为什么?
- 你见过地球体型最大的蛇吗?揭秘世界最致命的五大河流
- 世界上最公平的事,骗过了99%的成年人
- 京多安:罗德里在任何球队都是定海神针;巴萨目前是世界最强
热门阅读
-
 1
挑战极限!中国人又创造了一项世界之最 01-07
-
 2
-
 3
-
 4
世界最漂亮的十大美女,盛世美颜,你喜欢哪一位? 04-10
-
 5
盘点一下世界之最,最长丁丁竟然有60㎝!! 04-26
-
 6
全球最值钱的五大货币,竟然没有人民币和美元 05-10
-
 7
-
 8
莉娜·安德森 - 世界上最美丽的成人模特 09-25