巴菲特:经济特许经营权,商业模式的第一性原理(Student大卫)
这种声誉创造出了一个消费者特许经营权。决定商品销售溢价的重要决定性因素是商品满足了购买者的需求价值,而不是商品的生产成本(是需求定价,而不是成本定价)。消费者特许经营权是经济商誉的主要来源。
—— 1983年致股东的信,附录《商誉及其摊销:会计规则与经济现实》
如果要用一个概念概括巴菲特商业模式思想的"第一性原理",那一定是**"经济特许经营权"(Economic Franchise)**。
这个概念在1983年的信中得到了他最完整、最系统的阐述。那一年,伯克希尔并购了蓝筹印花公司的剩余股份,涉及复杂的商誉会计处理,巴菲特借机写了一篇著名的附录,把会计商誉与经济商誉的区别讲得透彻见底。这篇附录,堪称商业模式分析的经典文献。
一、商誉的两副面孔
巴菲特开篇就澄清:他讨论的"商誉"不是日常所说的"声誉"。
他举了两个极端的例子:一个公司可能被大多数客户喜欢甚至热爱,却不具有任何经济商誉——分拆前的AT&T声誉很好,但没有一分钱的经济商誉;反过来,一个公司可能并不被客户喜欢,却拥有大量不断增长的经济商誉。
这句话的潜台词是:声誉是感觉,经济商誉是经济现实,两者可能完全脱节。
会计商誉是并购的产物。当并购价格超过所购净资产的公允价值时,差额被记入资产负债表上的"商誉"账户,并在不超过四十年的期限内逐年摊销,冲减利润。这是会计准则的硬性规定,与生意的真实质量无关。
经济商誉则是另一回事。巴菲特给出了一个精确的定义:
当企业预期从这些有形资产上产生的收益远高于一般市场回报率时,从逻辑上讲,公司的价值远远超过了有形资产净值。这种市场回报的超额收益被资本化就是经济商誉。
—— 1983年致股东的信
换句话说,经济商誉不是账本上的数字,而是**"超额回报率"本身**。
一家企业用1亿元的净资产能赚到20%的回报,而市场一般水平只有10%,那多出来的那10%就是经济商誉在起作用——它意味着这家企业拥有某种用账面资产解释不了的东西:消费者的偏爱、品牌的力量、准入的壁垒、成本的优势。
这两种商誉的命运截然不同:会计商誉从并购那一刻起就规律地摊销、定期减少;而经济商誉却"以不规律但却非常重大的方式增加"。
巴菲特用喜诗糖果的例子说明了这一点:1972年Blue Chip以2500万美元买下喜诗糖果时,其净有形资产只有800万美元,超出部分1700万美元被记为会计商誉,逐年摊销。到1983年,账面上的商誉已被削减到1250万美元。
可是同一时期,喜诗糖果的实际盈利从200万美元增长到了1300万美元——经济商誉不但没有"摊销",反而膨胀了数倍。
二、消费者特许经营权:需求定价的力量
经济商誉从何而来?巴菲特给出了明确的答案,也给出了一个在商业分析中流传甚广的判别标准:
决定商品销售溢价的重要决定性因素是商品满足了购买者的需求价值,而不是商品的生产成本(是需求定价,而不是成本定价)。消费者特许经营权是经济商誉的主要来源。其他的来源包括:无盈利管制的政府特许经营权如电视台,以及在一个行业的低成本生产者的持久地位。
—— 1983年致股东的信
"需求定价,而不是成本定价"——这是判断一门生意是否拥有特许经营权的最锋利的试金石。
一件商品,如果它的售价取决于生产成本,加上一点可怜的利润率,那它就是商品化生意(commodity business),无论卖多少都不创造经济商誉;如果它的售价取决于消费者对它的渴望程度——消费者愿意为它付出远超成本的溢价——那它就拥有消费者特许经营权。
喜诗糖果是消费者特许经营权的完美标本。它的巧克力成本并不比竞争者高多少,但消费者愿意为"喜诗"这个名字多付钱,因为几十年来无数愉快的消费体验沉淀在这个品牌里。巴菲特在1983年写道:
并不是公允市场价值的库存,应收款,或者固定资产,产生了这种非凡的溢价回报率。正好相反,是无形资产的组合,尤其是在消费者中良好的声誉产生了这一切。这种良好的声誉是建立在消费者对其产品以及公司员工无数愉快的体验之上。
—— 1983年致股东的信
请注意这段话的深刻之处:经济商誉不是"无形资产"这个会计科目,而是**"消费者体验的沉淀"**。它看不见摸不着,却决定了企业能否持续地、无痛苦地提价,能否在通胀中保护股东的真实购买力。
三、通胀的试金石:为什么"少"会变成"多"
1983年附录中最精彩的段落,是巴菲特用喜诗糖果与一家虚构的"普通企业X"做的对比实验。这个思想实验完美地展示了为什么商业模式的质量在通货膨胀面前会原形毕露。
假设两家企业年盈利都是200万美元:喜诗糖果靠800万美元净有形资产赚到200万(回报率25%),普通企业X要靠1800万美元净有形资产才能赚到200万(回报率11%)。
X几乎没有经济商誉,它的价值大致等于其有形资产净值1800万美元;而喜诗糖果虽然只有不到一半的有形资产,市值却高达2500万美元——**"更少的净资产,反而更值钱"。**
现在让物价翻倍。两家企业都要把名义盈利翻倍到400万美元才能跑赢通胀——这本身不难,只要把价格翻倍,假设利润率不变即可。但关键的问题来了:为了支撑翻倍的销售额,两家企业都必须把净有形资产投资翻倍。
这就是通胀强加给所有生意的"维持性资本开支"——它不会提高回报率,只是维持生存。
普通企业X需要追加1800万美元的资本,最终它的价值从1800万变成3600万——股东投入的每一美元,只换回一美元的名义价值增加,与把钱存进银行毫无区别。
而喜诗糖果只需追加800万美元资本,价值却从2500万升到5000万——每投入1美元,获得超过3美元的名义价值。
巴菲特由此得出了一个反直觉的结论,它直接挑战了"重资产抗通胀"的传统智慧:
多年以来,(长于传统短于智慧的)传统智慧认为拥有天然资源,工厂,机器或其他有形资产("我们信赖的商品")的企业能够提供最好的通胀保护。其实根本不是这样。重资产企业的回报率通常很低,低到几乎不能提供足够的资本来满足现有业务的通胀需求,没有任何剩余资金来支持真正的增长,分配股息给所有者,或者并购新的业务。
—— 1983年致股东的信
与之相反,"在通货膨胀时期积累的大量商业财富来自拥有具有持久价值的无形资产和对有形资产的要求相对较低的特许经营权"。它们的盈利以名义美元计大幅增长,多出来的现金还可以并购其他生意。巴菲特用一句话总结了这种魔力:
在通胀时期,商誉是不断给予的礼物。
—— 1983年致股东的信
这句话值得所有投资者和创业者刻在案头。它告诉我们:评估一门生意,不能只看它在太平年景里赚多少钱,还要看它在通胀的暴风雨里,是扛着越来越重的沙袋前进(重资产商品生意),还是乘着风飞起来(轻资产特许经营)。
四、欺骗性的会计商誉:给"愚蠢"记账
巴菲特在阐述了经济商誉的正面之后,立刻给读者泼了一盆冷水——真正的经济商誉是礼物,但"欺骗性的会计商誉"则是灾难的纪念碑:
当一个过度兴奋的管理层用愚蠢的高价购买一个企业时,你就会看到与前面描述的同样的会计细节。因为它无处可去,愚蠢的出价最终会被记入商誉帐户。考虑到创建该账户缺乏管理自制力,在这种情况下,应该称之为"没有意愿"。无论期限,通常可以观察到40年的仪式性摊销。管理层追求刺激的肾上腺素被资本化保留在帐面上作为一项"虚无缥缈的资产"。
—— 1983年致股东的信
这段话辛辣而深刻。会计商誉不会区分"聪明的超额支付"(为真正的经济商誉付费)和"愚蠢的超额支付"(为幻觉和肾上腺素付费)——两者都叫商誉,都在四十年里按部就班地摊销。
投资者如果不穿透会计看经济现实,就会被账面上的"商誉"误导,以为公司买到了什么了不得的东西,而实际上管理层只是把一次愚蠢的收购包装成了资产负债表的"资产"。
这也是为什么巴菲特反复强调"透视"(see-through)的重要性:要看穿会计数字,直达经济现实。商业模式分析的第一课,就是学会区分真正的经济商誉与虚假的会计商誉——前者是护城河,后者是墓碑。
五、小结
经济特许经营权是巴菲特商业模式思想的地基。它回答了"一门生意靠什么赚钱"的根本问题:靠需求定价的力量,靠消费者发自内心的偏爱,靠超越有形资产的超额回报。
判断的标准简单而有力——如果这门生意的价格由生产成本决定,它是商品;如果由消费者的渴望决定,它是特许经营。
而经济商誉——这种超额回报的资本化——不仅是利润的来源,更是通胀时代的保护伞。在物价翻倍的岁月里,拥有经济商誉的生意每投入1美元能创造3美元的名义价值,而重资产商品生意只能创造1美元。
巴菲特那句"在通胀时期,商誉是不断给予的礼物",是对商业模式优劣最凝练的判决。
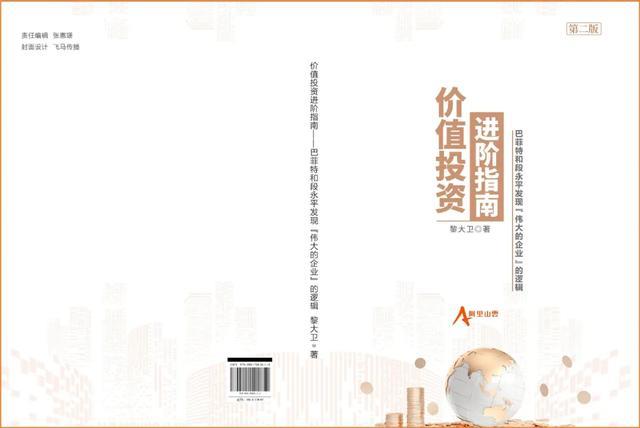
《价值投资进阶指南》——巴菲特和段永平发现“伟大的企业”的逻辑
大家都在看
-
有钱也进不去律所合伙人圈子?根源就是律所的人合属性 很多人搞不懂律所的底层逻辑:为什么律所不能像普通公司那样,有钱就能入股、随便当老板?为什么律所招人入伙极其严格、合伙人话语权差距极大?核心原因就是商事主体的两大核心属性:人合和资合。普通企业大多是资合 ... 商业之最10-24
-
AI越普及,人脉越值钱?为啥人际关系会成为商界超能力 现在商界越来越往AI驱动的方向走,但很多人没意识到:人与人之间的真实关系,非但没有贬值,反而比以前更重要。企业要找顶尖人才拉动增长,打工人靠人脉学本事、找导师、梳理职业路径,投资人则要在全球挖到靠谱的潜 ... 商业之最10-24
-
“克利夫兰大屠杀”:洛克菲勒如何用回扣协议,血洗26家炼油厂? 深夜突袭:一场没有硝烟的战争1872年,一个寒风刺骨的深夜,克利夫兰的石油商人们被急促的敲门声惊醒。门外的来客,是标准石油公司的收购代表。他们的条件简单到令人窒息:卖掉你的炼油厂,价格洛克菲勒说了算。不卖 ... 商业之最10-24
-
胖东来的可贵,看透了商业里最朴素的人情 胖东来的可贵,看透了商业里最朴素的人情。世间不乏精明的经营者,一心压缩人力开支,难道不曾扪心自问,客户群体究竟源自何方?试想五百多名失去岗位的从业者,囊中羞涩的处境摆在眼前。家电厂商盼着这批丢掉饭碗的 ... 商业之最10-24
-
于东来的道德经智慧 导语:一个把绝大部分利润分给员工、把核心经营方法无偿交给同行、在60周岁那年主动交出权力的企业家,最后想去路边打牌。于东来的实践,大概是《道德经》在当代中国商业世界里最生动的一次落地。砺石/作者 砺石商业 ... 商业之最10-23
-
深圳小伙出海年收10亿,从银行柜员干到老板,闷声发大财 文章已开通全网维权,未经授权一律举报首发|首席商业洞察作者|首席商业洞察引言:不起眼的手机配件,也能撬动过亿的大生意。两千五百年前,商圣范蠡看透人性、洞悉商业本质,将普通人白手起家、阶层逆袭、长久富贵的 ... 商业之最10-23
-
广交会70年,不被世界改变的定力 这个世界,最厉害的本领有两种:一种是改变世界,另一种是不被世界改变。10月19日,第140届广交会第一期刚刚收官。先看一组数据。截至目前,本届广交会第一期共有来自214个国家和地区的18.9万名境外采购商到会,比上 ... 商业之最10-23
-
30天反常识商业认知⑥:毁掉90%普通人商业判断力的,是因果错觉 30天区分【理论模型/漂亮叙事】和【真实商业、人性、周期世界】系列第一周:破除模型迷信第6天:因果错觉正在毁掉你的商业判断力今天拆解一个顶级思维陷阱:因果错觉。这是商业世界最隐蔽、最高频、杀伤力最大的底层 ... 商业之最10-23
-
史蒂夫·鲍尔默从微软咆哮总裁到NBA最有钱老板他如何完成人生逆袭 在科技商业史上,很少有人像史蒂夫·鲍尔默这样充满争议。他是比尔·盖茨在哈佛的室友,是微软的第30号员工,也是那个在舞台上嘶吼着“开发者!开发者!开发者!”的疯狂CEO。有人说他是微软失去移动互联网时代的罪 ... 商业之最10-23
-
赵露思网店月销超5000万:内娱寒冬,明星靠电商变现会成趋势吗? 【本文仅在今日头条发布,谢绝转载】本文作者——蔡文机|媒体人明星赵露思最近做了一件很有意思的事。她监制的首部短剧《SONDER·我不是NPC》上线后,没有出现想象中的“顶流碾压”。截至2026年10月19日,四个单元 ... 商业之最10-22
相关文章
- 史蒂夫·鲍尔默从微软咆哮总裁到NBA最有钱老板他如何完成人生逆袭
- 赵露思网店月销超5000万:内娱寒冬,明星靠电商变现会成趋势吗?
- 真正的社会责任,先守劳动法底线,公益不是遮羞布
- 取件免费的“菜鸟驿站”,究竟是靠什么盈利的?内行人道出实情
- 中巴还是得明算账,没有让中国出钱出力,一分不赚还倒贴的道理
- 为了活下去,日本车开始卖身“富士康”
- “多缴多得”的养老逻辑公平吗?社会保障不该是商业保险
- 厦门最受欢迎的大商场,第一名实至名归,第二名意料之外!
- 商业权力重构:当AI介入消费者决策,谁将掌握未来商业价值分配权
- 不查不知道,一查吓一跳!隐退乒坛的刘国梁,私底下到底有多壕
- 涛涛布诀298
- 白酒日志(1383):以茅台为例,重新理解好公司的标尺
- 经商之本,不在钱财,而在人心、人才与认知
- 邓通:被帝王宠爱后的“商业变现”风险
- 商业航天,在手订单最充足的10家公司(附名单)
- 向强而行:中国的金融街,世界的金融街
- 一封匿名信,掀开乒坛商业帝国的神秘面纱
- 9年还了1000多亿,如今瘦成纸片人的王健林,还欠多少钱没还完?
- 干货分享:普通人如何提高商业认知?
- 美国的现状,让人幡然醒悟,为何古代中国一定要把商人排在末位
热门阅读
-
 1
世界上最小比基尼,几根绳子也能叫比基尼 07-14
-
 2
带剧情的三级日本片简直是女性的天堂 07-14
-
 3
胡文海事件真相,以暴制暴杀了村干部等14人 07-14
-
 4
好日子香烟价格,多款不同系列价格口感介绍 07-14
-
 5
-
 6
-
 7
-
 8