全世界资本运作最厉害竟然是瑞幸咖啡,卖咖啡从来都不是他的目的
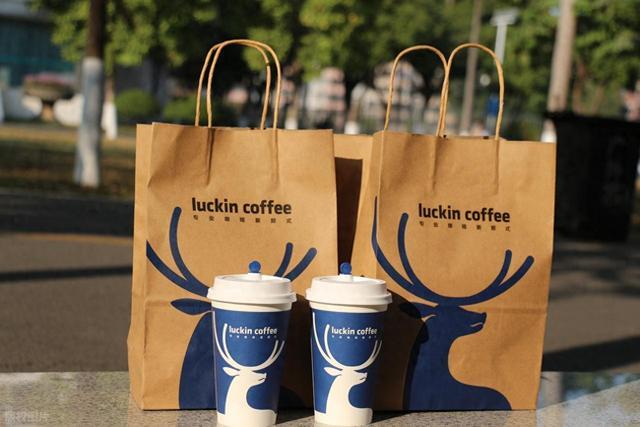
提起瑞幸咖啡,多数普通人第一印象就是性价比高、门店随处可见、优惠券常年不断,只会把它当成一家卖饮品的连锁咖啡店。很多人不知道,瑞幸从创立之初的整套商业逻辑,核心目标从来不是靠一杯杯咖啡赚取差价,咖啡只是用来搭建商业模型、撬动资本、重构供应链与线下门店资产的工具。
纵观全球消费连锁品牌,很少有企业能像瑞幸一样,用短短数年走完上市、爆雷、退市、债务重组、二次盈利、市值重回千亿的完整周期,整套打法是教科书级别的资本运作案例。本文结合瑞幸历年财报、公开招股文件、行业第三方经营数据,抛开网上碎片化片面解读,客观拆解瑞幸完整商业与资本逻辑,不刻意吹捧也不放大过往财务丑闻,中立讲清它如何靠咖啡门店搭建资产盘子、借助资本市场完成扩张、重构现金流闭环,同时区分普通实体门店经营逻辑和瑞幸资本化运营的核心差别,普通人看完能看懂连锁品牌资本玩法,避开创业、投资里的认知盲区。
一、先分清两种经营模式:普通咖啡店赚产品差价,瑞幸靠门店搭建资本底盘
绝大多数线下咖啡店,盈利逻辑非常简单:咖啡豆、牛奶、纸杯原材料成本控制在 30% 以内,一杯饮品售价减去原料、房租、人工,剩下的就是门店利润,靠日复一日卖饮品赚钱,门店数量少、现金流有限,很难对接资本市场。
但瑞幸从 2017 年成立起,底层逻辑完全相反,咖啡饮品只是引流、标准化、可快速复制的标准化载体,核心诉求有三层:快速铺开门店形成线下实体资产、持续产生流水数据支撑资本市场估值、整合上下游供应链实现多重收益,卖咖啡赚的零售毛利,只是整个商业体系里最不起眼的一部分。 一组可查证的公开数据直观体现差异:
传统社区独立咖啡店,单店月净利润大多在 5000-15000 元,扩张速度受资金、人力限制,一年新增门店很难超过 5 家;瑞幸巅峰时期一年新增门店超千家,高峰期日均开店几十家,不靠单店盈利支撑扩张,依靠资本市场融资资金覆盖开店成本。很多人疑惑,长期大额优惠券、低价售卖咖啡,单店零售毛利率微薄,怎么支撑大规模扩张?核心答案就是资本运作。瑞幸不依赖单店饮品利润滚动开店,而是用标准化咖啡门店作为可量化、可展示的商业故事,向一级市场、二级市场融资,拿到大额资金持续铺设门店,门店规模越大,对应的商业估值越高,形成短期正向循环。
这里需要客观区分:资本运作不等于财务造假,早年瑞幸财务数据造假属于企业内控与信息披露违规,后续完成债务重组、管理层更换、合规整改后,当下的经营模式是合法合规的连锁资本化运营,本文分开两段周期客观解读,不混为一谈。
二、瑞幸完整资本运作全流程拆解,咖啡只充当底层载体
1. 第一步:标准化单品降低复制门槛,快速搭建线下实体资产
想要对接资本,企业必须拥有可规模化复制的业务,小众餐饮、复杂烘焙很难快速扩张,而咖啡是标准化程度极高的品类:原料统一配送、制作流程简单、员工培训周期短、门店面积无需过大。 瑞幸刻意简化经营场景,主打自提、外卖小店,去掉堂食大面积座位,把单店开店成本压缩到极低水平,单店投入仅十几万,远低于传统西餐厅、大型咖啡馆。这种轻量化门店模式,让它可以短时间在全国各大城市落地,大量线下门店构成看得见的实体资产。
对投资机构而言,看得见的上千家线下门店,代表庞大的线下流量、稳定用户数据、全国覆盖的供应链网络,是极具说服力的商业资产。如果只做线上零售,没有线下实体场景,很难拿到大额融资;单纯做小众餐饮,无法快速扩张形成规模故事,咖啡恰好完美适配快速拓店的需求,这也是它选择咖啡赛道的核心原因,而非单纯看好饮品零售。
2. 第二步:用门店流水、用户数据抬高估值,登陆美股完成首轮大额融资
门店大规模铺开后,瑞幸手握两大核心数据:门店总数量、累计消费用户规模、月度订单流水,这些数据是资本市场评估企业价值的核心依据。 2019 年瑞幸成功登陆纳斯达克上市,上市前夕多轮一级市场融资累计拿到超 20 亿资金,这笔资金几乎全部用于新店扩张、补贴用户优惠券、搭建供应链。 常规实体企业,需要依靠自身经营利润积累资金再开店;瑞幸反向操作,先通过融资拿钱开店,门店规模做大后企业估值上涨,股东、早期投资机构可以通过股票套现实现收益。这个阶段,一杯杯咖啡带来的订单流水,只是用来证明商业模式成立的数据素材,盈利与否暂时不是资本最优先关注的指标。
很多普通实体店老板看不懂这套逻辑,执着于单店每月赚几千块的零售利润;资本方看重的是企业整体估值的增长空间,千亿市值带来的收益,远远超过千万家门店卖咖啡的产品差价。
3. 第三步:爆雷重组后的资本调整,把门店转化为稳定现金流资产
2020 年瑞幸爆出财务造假事件,股价暴跌、触发退市,大众普遍认为这家企业会彻底倒闭,但资本层面反而完成一次完整重组洗牌,也是整套资本运作最关键的一环。 原管理层退出,债权人、新资本介入,完成债务拆分、股权重构,关闭长期亏损低效门店,保留盈利优质点位,取消不合理大额补贴,让优质门店实现正向经营现金流。 退市重组阶段的核心操作: 一是剥离不良资产,关停流水薄弱门店,降低整体运营亏损; 二是调整补贴策略,优惠券力度合理收缩,提升单店实际经营利润; 三是开放加盟模式,由加盟商承担房租、人工、开店成本,企业不用全额承担拓店支出,只输出品牌、供应链、系统,收取加盟费、原料供货差价,稳定赚取持续性收益。
这一步完成后,瑞幸彻底摆脱依靠融资烧钱开店的模式,门店从 “融资扩张工具” 转化为 “持续产生稳定现金流的经营性资产”。即便没有股市融资输血,依靠直营 + 加盟门店的供应链、品牌服务费,企业本身可以实现持续盈利。2022 年后瑞幸连续多个季度财报净利润为正,市值重新回升至千亿级别,资本价值再次兑现。
4. 第四步:多重收益闭环,彻底脱离 “只靠卖咖啡赚钱” 的单一模式
成熟后的瑞幸,收益来源分为四层,饮品零售只是其中一层,其余三层全部是依托门店资产衍生出的资本化收益,也是资本运作的核心收益点: 第一层:咖啡、饮品零售差价,也就是大众认知里卖咖啡的利润,占整体收益比重最低; 第二层:供应链供货收益,全国门店咖啡豆、牛奶、纸杯全部统一向瑞幸采购,长期稳定赚取供货差价,不受单店客流短期波动影响; 第三层:加盟服务费、品牌授权费,新增加盟店一次性缴纳加盟费,每年收取品牌管理费,加盟商承担全部门店运营成本,企业零扩张投入; 第四层:资本市场股权增值收益,企业整体持续盈利、门店规模稳步增长,市值长期上涨,早期投资机构、大股东可通过股权交易获得大额资本收益。
四层收益形成完整闭环,哪怕饮品零售毛利微薄,依靠供应链、加盟、股权增值,依然能实现高额整体收益。至此可以清晰看出,咖啡门店只是承载这四层收益的实体载体,绝非最终经营目标。
三、对比传统餐饮,看懂瑞幸资本运作的三个核心差异化优势
1. 传统餐饮:赚经营的钱,瑞幸:赚资产与规模的钱
普通连锁餐饮,所有扩张资金来源于门店经营利润,扩张速度慢,上限由单店盈利水平决定;瑞幸前期依靠资本资金快速堆规模,规模做大后企业资产价值提升,资本收益远高于餐饮经营利润。简单来说,小店老板赚每月现金流,资本机构赚企业整体估值上涨的钱。
2. 传统餐饮依赖产品口味壁垒,瑞幸依赖标准化资产复制壁垒
奶茶、中餐、烘焙高度依赖厨师、配方口味,很难全国统一标准化复制;咖啡流程极简,极易批量拓店,能快速形成全国性线下资产网络,这套可复制的标准化体系,是吸引资本的核心筹码。资本愿意投资能快速规模化的企业,小众餐饮天然缺少资本吸引力。
3. 传统餐饮上市门槛高,瑞幸依靠标准化门店轻松搭建上市故事
资本市场更偏好模式简单、数据清晰、可量化的企业,上千家线下门店、千万级活跃用户、月度稳定订单流水,全部是直观可核查的数据,很容易向投资人讲清增长逻辑。多数本土中小餐饮,门店分散、模式非标,很难完成上市融资流程,缺少资本运作的基础条件。
四、大众对瑞幸存在的四大认知误区,客观纠正避免片面理解
误区 1:瑞幸靠低价咖啡亏本换流量,全靠烧钱维持
纠正:早期上市阶段确实依靠大额补贴拓店,但重组完成后,补贴策略大幅收缩,优质直营门店、加盟店单店均可实现盈利。低价引流只是获客手段,后端供应链、加盟收费、股权增值才是核心盈利点,并非长期亏本经营。
误区 2:瑞幸只是卖咖啡的连锁店,和街边奶茶店没有本质区别
纠正:街边奶茶店只赚取饮品零售差价,无资本市场布局、无标准化全国供应链、无加盟资本化体系;瑞幸完整打通一级市场融资、美股上市、债务重组、加盟连锁、全国供应链,是一套完整资本运营体系,咖啡只是表层业务载体,二者商业层级完全不同。
误区 3:早年财务造假说明整套资本模式完全不可取
纠正:财务造假属于企业管理层信息披露违规,是内控管理问题,和 “门店规模化撬动资本” 的商业逻辑本身无关。完成合规整改、更换管理层后,当下瑞幸的经营、披露全部符合海外资本市场规则,规模化连锁资本化模式本身具备商业可行性,不能因过往丑闻全盘否定整套运营框架。
误区 4:普通人复制瑞幸模式,开咖啡店就能对接资本快速暴富
纠正:瑞幸能撬动资本,背后有数十亿启动融资、专业投行团队、全国供应链体系支撑,普通人单店、小型连锁没有充足资金、合规架构、标准化运营能力,无法复制资本运作路径。普通人只能参考单店经营思路,不要盲目模仿资本化扩张模式。
五、这套资本逻辑带给普通人的现实参考价值,避开创业、投资盲区
1. 创业者参考:不要只盯着产品差价,学会搭建可复制资产
不管做餐饮、零售、便民服务,单一卖产品很难做大,参考瑞幸思路,优先打造标准化、可快速复制的模式,积累稳定用户与线下实体资产,才能拓宽收益渠道,不只局限于单次商品差价。如果只盯着眼前零售利润,生意永远做不大。
2. 投资者参考:区分实体经营收益与资本股权收益
很多人分不清企业经营利润和股权增值收益,实体门店每月盈利是经营性现金流,企业规模增长带来的股价上涨是资本收益,两者逻辑完全不同。看待连锁消费品牌,不能只看单店赚不赚钱,还要看清背后供应链、加盟、资本市场多重收益结构。
3. 副业、小店经营者参考:轻量化门店模式降低扩张风险
瑞幸小店、自提店的轻量化布局思路适合普通人借鉴,不用重资产大面积门店,压缩房租、人工成本,控制单店投入,减少经营风险,依靠标准化流程提升运营效率,稳步积累客户,不盲目重资产投入。
六、正向总结:瑞幸的核心底牌不是咖啡,是一套成熟的资本运营体系
很多人每天喝瑞幸,只看到一杯几块钱的平价咖啡,却忽略了背后一套完整、成熟的资本运作框架。咖啡饮品只是一个标准化、易复制的工具,作用是落地线下门店、产生订单数据、搭建全国供应链,用来向资本市场证明企业增长潜力,以此撬动融资、股权增值、加盟多重收益,卖饮品赚取零售差价从来不是企业的核心目标。
这套模式给消费行业提供了全新范本,区分了小生意人赚产品差价,和资本化连锁企业赚资产、规模、股权收益两种完全不同的逻辑。同时也要客观认清,瑞幸的模式普通人很难完整复刻,背后有大额资本、专业团队、全国供应链作为支撑,普通创业者可以借鉴轻量化标准化运营思路,切勿盲目跟风烧钱拓店、幻想快速对接资本市场。
看待连锁品牌不能只停留在产品表层,看懂底层资产与资本逻辑,才能看清企业真正的盈利底牌,避开创业和投资中的片面认知。
互动话题讨论
你平时经常购买瑞幸饮品吗,之前有没有意识到它的核心盈利不靠卖咖啡?在你看来,瑞幸这套轻量化门店 + 资本扩张模式,还有哪些潜在短板?如果普通人想开饮品小店,你觉得该优先学单店盈利,还是规模化扩张思路?欢迎在评论区分享你的观点与亲身消费体验,点赞收藏本文,关注洒脱明月,持续分享消费连锁、商业资本通俗解读干货。
免责声明
本文内容基于瑞幸历年公开财报、上市公告客观解读,仅作商业逻辑科普,不构成股票投资、开店创业建议;企业过往违规事件仅作历史客观梳理,不做主观评判。
大家都在看
-
凌晨3点27分,27颗卫星上天!海南商业航天发射场再传捷报 航天观察 · 2026年10月10日图1:长征十二号运载火箭在海南商业航天发射场点火升空(来源:新华社)就在今天凌晨,很多人还在睡梦里的时候。海南文昌的天边,被一道火光点亮。10月10日3时27分,我国在海南商业航天发 ... 商业之最10-10
-
那个被骂了几百年的西门庆,其实是个商业天才 《金瓶梅》里的西门庆,死在三十三岁。死法不光彩——纵欲过度,精尽人亡。几百年来,提起这个名字,人们想到的就是“淫棍”“恶霸”“奸商”。张竹坡评《金瓶梅》,一句话给他定了性:“西门是混账恶人。”可你要是 ... 商业之最10-10
-
那些没人明说的财富真相:为什么存下第一笔钱这么难 全世界有一套心照不宣的游戏规则,那就是想方设法阻止普通人攒下第一桶金。什么是第一桶金?说白了,就是当你的积蓄攒到一定程度后,这笔钱自己产生的收益就足够覆盖你的日常开支,你从此不必再被迫出卖时间和劳动力 ... 商业之最10-10
-
能成事,能生娃,能驾驭AI!58岁打工女皇活成了女人最彪悍的样子 《财富》杂志10月7日公布2026年“亚洲最具影响力商界女性”榜单,58岁的新加坡“打工女皇”、星展银行(DBS)行政总裁陈淑珊蝉联榜首。这位星展银行史上首位女性CEO,正以AI智能体战略重塑东南亚最大银行的未来图景 ... 商业之最10-10
-
商人出身的管仲,把商业定为末 谁能想到商人出身的管仲,竟然定下了重本抑末(重农轻商)轻重之术的核心思想。以至后代商人忌讳管仲,本质是管仲的经济治理逻辑,把商业定位为“末”、国家命脉牢牢攥在公权力手中,商人只能作为工具,无法掌控核心 ... 商业之最10-10
-
全世界资本运作最厉害竟然是瑞幸咖啡,卖咖啡从来都不是他的目的 提起瑞幸咖啡,多数普通人第一印象就是性价比高、门店随处可见、优惠券常年不断,只会把它当成一家卖饮品的连锁咖啡店。很多人不知道,瑞幸从创立之初的整套商业逻辑,核心目标从来不是靠一杯杯咖啡赚取差价,咖啡只 ... 商业之最10-10
-
再读《商业的本质》,商业的本质不是赚钱,而是这8个字 几年前,我第一次读《商业的本质》,是冲着"全球第一CEO"的名头去的。满脑子想的是怎么把业绩做上去,书翻得很快,最后记住的只有四个字——增长是王道。说实话,几年前我把它当成一本"工具书"来读 ... 商业之最10-10
-
三部发薪返利流神作:给员工发工资,竟能发成万亿神豪! 当迷茫社畜获得"发工资就返现"的大企业家系统,当重生者回到2010年用十亿员工铺就商业帝国,当"发薪"与"返利"碰撞出最反直觉的爽感闭环——三本书共享同一个疯狂脑洞:**给员工发钱,就是给 ... 商业之最10-09
-
宗庆后:从“冷”到“热”的商业人生 ——一位企业家如何把日子过成传奇如果你问中国现代商业史上,最像“把路走出来”的人是谁,很多人会想到宗庆后。娃哈哈的名字早已家喻户晓,但真正让人反复回看他的原因,并不只是品牌有多响,而是他在创业路上经历 ... 商业之最10-09
-
美国人眼中最值钱的8个中国人,不是富豪,是国之脊梁 提起最值钱的中国人,很多人第一反应想到马云、马化腾这类商业大佬,或是名气满满的明星富豪。但在懂战略的人眼中,这套财富榜单的算法根本不适用。资本算的是个人身价,而大国博弈里,衡量一个人的分量,看的是他能 ... 商业之最10-09
相关文章
- 大盛魁,草原之上的商业巨无霸
- 商界最狠枭雄黄光裕:当年的江湖地位,早已无人复刻
- 吕不韦:真正顶级的商业高手,从来都不把钱当终点
- 富人从不外传的十条赚钱秘密
- 三字致命弱点,注定胡雪岩必败结局
- 中国体坛最顶尖7名运动员,林丹上榜,苏炳添第3,第1当之无愧
- 俞敏洪:低价战走不远!做生意拼的不是谁更便宜,是谁把质量做好
- 春秋第一“忍”王:被绿了、被坑了,最后却成了霸主
- 别被GDP忽悠!广深断层第一,揭阳河源云浮人均消费差距一目了然
- 北京的这十条商业步行街,才真正藏着北京人过日子的模样
- 为什么各大巨头拼命推极速版?金币任务,专收割有空闲的中老年人
- 从地摊到企业:为什么“寻找并放大盈利模式”是商业的最稳路径
- 赚钱的第一性原理就是信息差
- 赚钱的12个底层模型:懂1个能糊口,懂3个能致富,懂5个改命运
- 最耀眼的C位,留给最可敬的人
- 不到成都三分之一,自贡这六个区县谁最透明?
- 藏在抖音背后的商业帝国,拆解张一鸣步步为营的布局
- 杰夫.亚斯:从华尔街精英到电商帝国缔造者的商业启示录
- 风口上飞了5年,摔下来只用1年Kappa的兴衰史藏着最狠的商业铁律
- 石都随笔:真诚无套路,实干最长久
热门阅读
-
 1
世界上最小比基尼,几根绳子也能叫比基尼 07-14
-
 2
带剧情的三级日本片简直是女性的天堂 07-14
-
 3
胡文海事件真相,以暴制暴杀了村干部等14人 07-14
-
 4
好日子香烟价格,多款不同系列价格口感介绍 07-14
-
 5
-
 6
-
 7
-
 8