1823年,一群山西人开始卖"一张纸":他们凭什么让人信了100年
今天你去银行转账,系统会告诉你"到账需要2小时"。
一百九十年前,没有网络、没有电话、没有征信系统,全国最大的一笔生意结算是靠一个人骑驴走三个月,怀里揣着十几万两现银完成的。
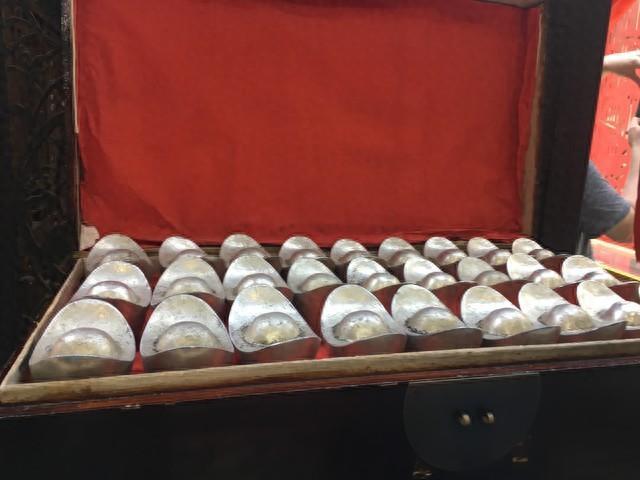
运费高、速度慢,最关键的是:路上会死。人死了,钱就没了。
1823年,山西平遥的一群人决定不再这么干。他们开始卖一样东西:一张纸。
这张纸,后来撑起了一个"汇通天下"的金融网络,分号开到近百家、遍布30多个城市,最远到日本东京、印度加尔各答。而它全部的技术依靠,是几首看起来像打油诗的顺口溜。
今天讲的不是怀旧。是在没有技术的年代,一家公司怎么靠制度设计解决信用问题——这件事,今天的每一家做金融、做平台、做交易的机构,都还在做同一道题。
一、起点不是创新,是"钱在路上会死"
先说这件事为什么必须被解决。
清代的商业规模在那个时代已经不小。山西商人贩茶、贩布、贩皮货,从福建武夷山、湖广一路运到北京、张家口、蒙古草原,一直到恰克图、新疆伊犁。路程数千里,周转一次有时要一年。
问题出在钱的运输上。商号之间调拨现银,只能雇镖局押运。而乾嘉以来社会不安定,"保镖运现极不安全"。
这不是夸张。史料记载得很清楚:山西商人多在北京、天津经商,要给山西老家捎回银两,全靠镖局运现——"运费既高又不安全"。
于是有一个最原始的场景:假设你在北京卖了货,要往平遥汇一笔钱。旧做法是雇镖师押着真金白银走三个月。新做法是:你把钱交给当地一家商号,拿一张票据,回到平遥凭票取钱。
钱没有动,动的是"记账"。这就是票号的全部原理——用信息流代替现金流。
1823年,平遥人雷履泰做了这个决定:把自家经营的西裕成颜料庄,改组成专营汇兑的日昇昌票号。财东李大全兄弟出资30万两,雷履泰自己出资2万两,中国第一家专营异地汇兑的私人金融机构就此诞生。
这件事在商业史上的地位,后来的说法是:中国现代各式银行的"开山鼻祖"。
二、最大的难题:一张纸凭什么值钱
原理说完了,真正难的问题才出现。
如果我是收款方,凭什么相信这张纸?
今天你转账,有央行的清算系统给你兜底、有实名认证追溯身份、有网络传输保证不可篡改。1823年,这些一样都没有。一张纸,只要有人能伪造,整个系统立刻崩塌——这不是经营风险,这是生存风险。
票号的答案是:把伪造成本抬到"不可能"的高度。而他们用的方法,按照今天的分类,是四层验证 + 一套身份认证机制:
第一层:字体即密码。 汇票由专门的"书手"书写,且这位书手的笔迹要通报全国所有分号备案。分号拿到汇票,先看字迹对不对。大德通票号更严格,要求分号经理亲笔签字。
第二层:纸张即凭证。 汇票使用特殊纸张,票面印有彩色图案,纸内夹印票号名称的水印,比如蔚泰厚票号的汇票,需要竖着对光才能看到水印。更关键的一条:票纸由总号统一印制分发,分号不能自己造。伪造者拿不到纸。
第三层:密押,也就是用汉字当密码。 这是最精彩的一层。汇款金额和日期,用汉字代号加密,"仅核心人员知晓",而且各票号密押不同、还会定期更换。
具体怎么做的?来看两份当时的"密码本":
代表12个月的,是这12个字:"谨防假票冒取,勿忘细视书章"——看起来像是一句告诫店员的口号,实际是一张月历表。代表一个月里30天的,是这30个字:"勘笑事情薄,天道最公平,昧心图自利,阴谋害他人,善恶总有报,到头必分明,生客多察看,斟酌而后行",一首劝世诗,实际是30天的编号。代表数字1到10的,是"赵氏连城壁,由来天下传"这10个字。而万、仟、百、拾四个数位,用的是"国宝流通"四个字。举个完整的例子:某人9月9日汇了6000两银子。 对应写出来的暗语,就是"书章"(9月)+ "斟"(9日)+ "宝流"(6数位与数字)之类的组合。外人捡到这张票,看到的是一句没头没尾的怪话;只有票号的核心人员,才能把它还原成一笔精确到"两"的资金指令。
第四层:印章。 填写完成后加盖多枚水牛角材质的精密印章,仿制难度极大。而且印版"由数块水牛角刻制而成,每块分别保存在不同的人手中",要伪造,得先把几个人凑齐。
四层叠加之后,还有一个制度性的收尾:
兑付完毕后,分号在汇票上写"无用"二字,用墨笔勾销金额,入账核对无误后,当晚统一焚烧销毁。空白汇票严控数量并登记。
汇票如果遗失,持票人须通知出票票号、并报官声明作废,票号凭存根核对,防止冒领。
结果是什么?据记载,日昇昌百餘年間從未發生過偽造、冒領的意外。
一个没有任何技术手段的系统,靠制度设计做到了零冒领。这不是"古人很聪明"式的感叹,这是一个可以拆解的风控范本。
三、比防伪更狠的一招:认票不认人
如果说四层防伪是"技术门槛",那下面这条规矩才是真正的信任设计。
票号最被后人推崇的一条原则,叫做:"认票不认人"。
意思是:汇票兑付只看票据本身,不看你是谁、也不核你的身份。听起来很危险,票丢了怎么办?
恰恰相反。"不认人"才是"最认人"的设计。
你想想:如果票号要"认人",那么每一笔兑付都必须核对持票人身份。而在1823年,没有身份证、没有照片、没有联网身份库。"验人"这件事本身是不可靠的,靠不住的身份验证,才是最大的漏洞。
票号的选择是把信任全部押在票据上,然后把票据做成无法伪造。这样带来的另一个好处是:汇票可以像现金一样流通、转让、当作支付手段使用,商人在苏州拿到汇票,可以直接付给下家,不必先兑成银子。
这就是货币的本质:可信度决定流通性。
当时的地方大员对它的评价,可以看作最早的"用户口碑":
江南河道总督杨以增说:"各省银号汇兑银两,盈千累万,仅以一纸为凭者,信也。"江苏巡抚贺长龄说:"今日会票……便于取携……国民两利莫善于此。"朝廷高官公开为一家民营金融机构的信用背书——这在清代是很罕见的事。
而制度上的诚信,还能举一个更极端的例子:日昇昌流传下来一段往事,一位老人手持一张已经超过兑付期限三十多年的老旧汇票,最终仍从日昇昌顺利兑出了12000两白银。
三十年前的一纸凭证,公司仍然认。票号卖的不是汇兑服务,是"承诺的稳定性"。
四、最现代的其实是它的股权制度
如果说防伪和诚信解决的是"外部信任",那票号的股权设计解决的是内部激励——这一点,比防伪更超前。
日昇昌独创的制度叫"东掌合伙制":东家出资但不经营,掌柜经营但不投资。
更关键的是利润分配:银股与身股同股同酬。
银股:出钱的人持有的股份,对应今天的出资股东身股(也叫顶身股):不出钱、只出人,靠经营能力拿到的股份,同样参与分红,最高可占四成雷履泰本人就是以"人力顶身股"的方式,不靠出资、纯靠经营能力拿到了分红权。后来有说法认为,这是职业经理人制度的先河;而这种股权激励的形态,比西方的同类制度早了数百年。
这套制度解决了什么问题?
它解决了"掌柜为什么会像老板一样拼命"的问题。 一个没有股权的职业经理人,理性选择是短期套利、把风险留给东家;而如果他的分红和东家同股同酬,那他每一笔放款、每一张汇票都会当成自己的钱去审。
效果是可见的:平遥城内先后涌现22家票号,山西一省占全国票号数量的八成以上,晋中平原由此成为当时的中国金融中心。鼎盛时期,山西票号数量占全国的五分之三,"垄断了中国金融汇兑",触角伸到东南亚、东北亚、美洲、欧洲。
一家公司的制度设计,带动了一整个区域成为金融中心。这就是制度红利的样子。
五、然后,它还是倒了
讲到这里必须讲结局,否则就成了纯粹的赞美。
日昇昌票号创立于1823年,1932年衰落,历经道光、咸丰、同治、光绪、宣统五朝和民国,延续了整整109年。
它倒下的原因,非常值得今天的公司警惕:
外资银行竞争——现代银行制度进入中国,从技术、资本、跨币种能力上都是降维打击。票号擅长的是国内汇兑,跨境与外币业务不是它的战场。辛亥革命冲击——清政府的垮台,带走了它最重要的业务基本盘。票号鼎盛期的一大收入来源是官款汇兑:军饷、赋税、丁粮、厘金、协饷、河工经费、庚子赔款。这些业务与政权深度绑定,政权一倒,业务立刻归零。内部经营僵化,以及最致命的一条——1903到1911年间,票号多次拒绝参与组建国家银行的机会。第三条尤其值得琢磨。这是一次真正的"时代级机会":从票号转型为现代银行,是当时摆在面前的窗口。但票号拒绝了,因为旧模式当时还在赚钱——直到它不再赚钱。
业务依附于单一客户(清政府),转型窗口打开时选择拒绝——这两条,是过去一百年所有商业史上最经典的死法。
从日昇昌最盛期的109年历史看,它的兴衰几乎是胡雪岩故事的另一面:胡雪岩死于流动性,票号死于时代。但两者有一个共同点,它们都不是被竞争对手打败的。
六、1823年和2026年,是同一道题
把票号这套东西翻译成今天的语言:
1823年的做法 | 2026年对应的东西 |
四层防伪(笔迹/水印/密押/印章) | 多重身份验证、加密签名、硬件密钥 |
认票不认人 | 凭证即权利(Token、票据、链上凭证) |
票纸由总号统一印制 | 密钥与凭证的集中签发管理 |
身股与银股同股同酬 | 期权、员工持股、"经营者与所有者同权" |
分号独立作业、总号统筹 | 分布式经营 + 中央风控 |
你会发现一件事:技术在变,要解决的问题一个字都没变,如何在互不信任的双方之间,建立可验证的信任,并且让执行的人有动力把它做对。
这也是为什么读商业史有意义。不是因为"古人智慧",而是因为人性不变、激励结构不变、风险的形状不变。变的只是工具。
日昇昌当年的对联至今还挂在平遥:"日丽中天万宝精华同耀彩,升临福地八方辐辏独居奇。"
而它后院那块写着"汇通天下"的匾,讲的其实是一件很朴素的事:生意的边界,取决于你能让别人相信你的半径。
如果你是当年日昇昌的东家,1905年有人劝你把票号改成银行,你会同意吗?评论区告诉我你的选择。
(关注我,每周两个故事:一个讲历史里的商业,一个讲身边的好生意。)
史料来源与说明
票号起源、日昇昌创立时间(清道光三年,1823)、创办资本(财东李大全兄弟出资30万两、雷履泰出资2万两)、分号规模(最盛时全国百余分号)综合自百度百科"票号""晋商汇票"词条、新华网《财经老照片:中国银行业的"开山鼻祖" 日升昌票号》(2014-12-10)防伪体系细节(专人书写笔迹备案、纸内夹印水印、密押诗句"谨防假票冒取勿忘细视书章"代表12个月、"勘笑事情薄……斟酌而后行"30字代表30天、"赵氏连城壁由来天下传"代表1-10、"国宝流通"代表万仟百拾、水牛角印章分人保管、兑付后勾销焚烧)引自国家保密局门户网站《晋商票号:防伪保密制度的创制者》、央视网《晋商文化吸引台胞》"认票不认人"、杨以增与贺长龄评价、超期30年汇票兑付12000两、东掌合伙制与身股银股同酬、雷履泰人力顶身股引自新华网、中新网《探访"中国现代银行业开山鼻祖":一座小院传承百年坚守》衰落原因(外资银行竞争、辛亥革命冲击、1903-1911年多次拒绝参与组建国家银行、1921年票号仅存4家、日昇昌1932年衰落并延续109年)引自百度百科"票号"词条、央视网相关报道存在版本差异之处:票号起源时间有康雍乾嘉多种说法,本文采"道光初年(1823年)说"(史料较丰富、学界较通行);日昇昌分号数量有"近百家"与"百余家"两种表述,文中并列标注本文为历史商业制度研究,不涉及任何当代金融产品,不构成投资建议下一篇:普通人赚钱,如何借势?
大家都在看
-
富士康早就骂翻了!同样是四年不续签,到胖东来却是“培养人才” 最近,胖东来的于大哥又在社交账号上发了一段话,看得我血压有点上来。大意是这样的:今后,胖东来再招员工都是“学员性质”,合同四年,到期不续签,走向社会,努力为社会培养更多优秀人才。还有一句我印象特别深, ... 商业之最09-19
-
商业航天又有新突破!引力一号一箭9星入轨,刷新我国记录 9月16日清晨6时,一枚白色火箭从东海海域破浪升空。这不是一次普通的商业发射——引力一号遥三运载火箭将8颗千帆星座组网卫星和1颗超高速无线通信技术试验卫星送入约800公里轨道,净载荷重量超过3吨,一举刷新了中国 ... 商业之最09-19
-
消失20年的大件翻红,年轻人的解压神器火了 曾几何时,缝纫机是父母结婚时梦寐以求的“三大件”之一,地位堪比如今的豪车,如今这个消失在大众视野二十年的老物件,竟然摇身一变,成了年轻人追捧的“解压神器”,甚至冲上了品类销量榜的TOP位置。这看似魔幻的 ... 商业之最09-19
-
王健林又卖掉一个47亿资产!全球爆火的HYROX,他早就布局了? 一、47亿套现离场,万达又卖资产二、七年提前埋伏,冷门赛道熬爆红三、风口再火,不如现金落袋 商业之最09-18
-
记者手记:他们让商业航天更好造福于民 9月16日6时00分,“东方航天港”号发射船搭载东方空间引力一号遥三运载火箭,在我国东海海域点火升空,成功将8颗千帆星座组网卫星和1颗超高速无线通信技术试验卫星送入预定轨道,发射任务获得圆满成功。9月16日6时00 ... 商业之最09-18
-
千帆18星之后,商业航天开始拼交货 不到16个小时,两枚来自不同民营商业航天公司的火箭,把18颗千帆卫星送上了天。第一枚来自蓝箭航天。9月15日14时26分,蓝箭航天朱雀二号改进型遥七从东风商业航天创新试验区升空,将10颗千帆极轨19组卫星送入预定轨 ... 商业之最09-18
-
商业的本质不是观念,而是一般性原理:敏德八大环节模型化重构 序言:商业最大的认知误区,是以观念替代原理所有商业经营陷入停滞、循环内耗、努力无结果的根本原因,只有一条:绝大多数经营者终生学习商业观念,从未掌握商业原理。长期主义、用户至上、利他共生、回归本质、提升 ... 商业之最09-18
-
奥迪依附大众、奔驰宝马独立成长的百年商业故事 在全球汽车行业的豪华阵营里,德国BBA三巨头是绕不开的标杆。奥迪、奔驰、宝马常年霸占全球豪华汽车销量榜单前列,技术实力、品牌底蕴、市场影响力难分伯仲,但三者的生存模式却有着天壤之别。很多人心中始终藏着一 ... 商业之最09-18
-
名副其实的人民商场——邳州盛达商业货真价实服务人民 方 向 四月春风暖,牡丹国色香。在这绿意盎然、油菜花灿烂的季节,人们都想买一身春装、休闲服、遮阳帽去踏春赏景。 周末闲空,去逛人民商场吧。这里环境舒适、服务周到,商品应有尽有,货物质优价廉,保证能 ... 商业之最09-18
-
一箭十星背后,中国商业航天正在补一堂最贵的课 9月15日,朱雀二号改进型遥七升空,一箭十星,千帆星座在轨增至248颗。中国民营火箭首次承担大型卫星互联网星座组网发射。别急着鼓掌。真正值得看的不是“一箭十星”,而是火箭的客户变了:从单次验证,变成批量组网 ... 商业之最09-17
相关文章
- 名副其实的人民商场——邳州盛达商业货真价实服务人民
- 一箭十星背后,中国商业航天正在补一堂最贵的课
- 38岁退下,缔造抖音商业帝国,最厉害的不是算法,是克制
- 曾是重庆最被期待的商业地标,默默无闻多年后终于找到了活法
- 9月金融债提速!740亿集中落地,银行加快补充中长期负债
- 名古屋亚运会的冷清,撕开了亚洲商业最脆弱的一道口子
- 物理 AI 的大结果何时到来?
- 花200块跨城看电影的人,救不活华南唯一IMAX GT影院?
- 任泽平年度预测:2026十大趋势(下)
- 99趣拿节收官:物理AI娱乐首秀受热捧,趣致集团第二增长曲线获市场初步验证
- 玉石生意完全没办法标准化,高端客户反而难成交,背后故事藏玄机
- 黄鼠狼山崖钓鸡局启示录,AI时代最隐蔽的商业收割
- 坐拥万亿财富却远离镁光灯,吉姆·沃尔顿:沃尔玛背后二代掌舵人
- 雷军:一个理想主义者的突围
- 旺季之外,如何看见未完的生意
- 论最高级的财商:所有长久的富足,皆始于感恩
- 世界第一“富有”国家,穷得叮当响,普通人能从中学到什么?
- 全国唯一双雄落地:山姆与胖东来,重塑郑州商业格局
- 千古“商圣”范蠡从权臣到首富的商业济世智慧
- 核聚变路线之争胜负未定,上海为何全线押注
热门阅读
-
 1
世界上最小比基尼,几根绳子也能叫比基尼 07-14
-
 2
性主题餐厅 一个让人面红耳赤的地方 07-14
-
 3
胡文海事件真相,以暴制暴杀了村干部等14人 07-14
-
 4
好日子香烟价格,多款不同系列价格口感介绍 07-14
-
 5
-
 6
-
 7
-
 8