一箭十星背后,中国商业航天正在补一堂最贵的课
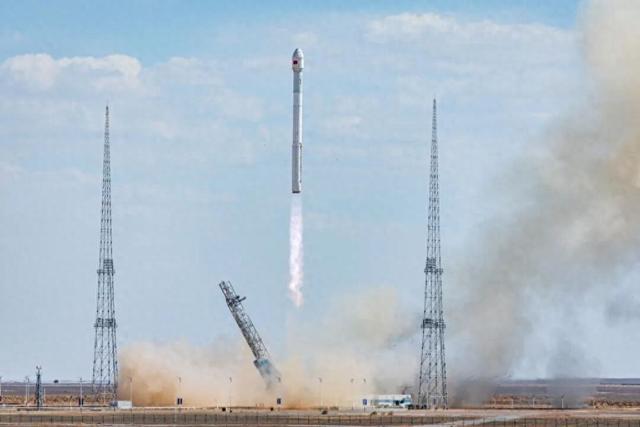
9月15日,朱雀二号改进型遥七升空,一箭十星,千帆星座在轨增至248颗。中国民营火箭首次承担大型卫星互联网星座组网发射。
别急着鼓掌。真正值得看的不是“一箭十星”,而是火箭的客户变了:从单次验证,变成批量组网。任务逻辑也变了:从“能不能打上去”,变成“能不能稳定、高频、便宜地打上去”。
为什么这个转折关键?看需求端。千帆星座年底要冲到324颗,一期1296颗,终态超1.5万颗。单星200到300公斤,2030年前要送数千吨入轨。供给端呢?中国年均航天运力约200到225吨,就算每年增40%,到2030年仍缺超500吨。
更直观:中国30多家卫星工厂,总设计年产能约4000颗,长三角一地年产能就超2000颗。上海格思航天单星生产周期压到1到1.5天,2026年目标年产500到600颗。可火箭这边,朱雀二号系列至今只飞了9次。一边1.5天造一颗星,一边一年打不了几十次。卫星在仓库等火箭的时间,可能比火箭等卫星还长。
这就是中国商业航天最核心的矛盾。
再看全球。Starlink在轨超8300颗,占全球低轨互联网星座89.6%。千帆248颗,约3%。OneWeb超600颗,已完成一代部署,2026年追加440颗替换。差距不只是数量,是节奏:人家已进入维护补网,我们还在边铺边验证。
那“一箭十星”为什么算转折?因为民营火箭开始接批量组网的单子。单次发射,成功率第一,成本第二。批量组网,要成功率,还要低成本、高频次。蓝箭航天已与星网、垣信签约,中标一箭18星项目,含一箭10星和一箭18星,共7次发射94颗。本次IPO拟募资75亿元,其中27.7亿元用于可重复使用火箭产能提升,47.3亿元用于技术提升。2025年营收增11倍,朱雀二号成中国民商航天首款量产商用液体火箭。但量产规模有限,9次飞行放在1.5天一颗星的产能面前,还是太少。
蓝箭的路径是两型协同:朱雀二号改进型负责当前常态化发射,朱雀三号锁定大运力和高频次。朱雀三号今年8月完成一子级陆地回收,2026年第四季度争取首次回收复用飞行。可回收不等于复用。中间还有发动机检测翻修、箭体结构疲劳评估、防热材料更换。这些环节的成本和周期,才决定“低成本高频次”能不能真实现。
所以,这次一箭十星最准确的意义,不是“中国商业航天已进入规模化运营”,而是“规模化运营的客户已经开始下单,火箭产能正在被迫跟上”。千帆年底冲324颗,2027年启动手机直连卫星服务。这些时间表是硬约束,不会等火箭。接下来一年,真正要看的不是某次发射成不成功,而是民营火箭年发射频次能不能从个位数爬到两位数,朱雀三号复用飞行能不能在2026年内验证。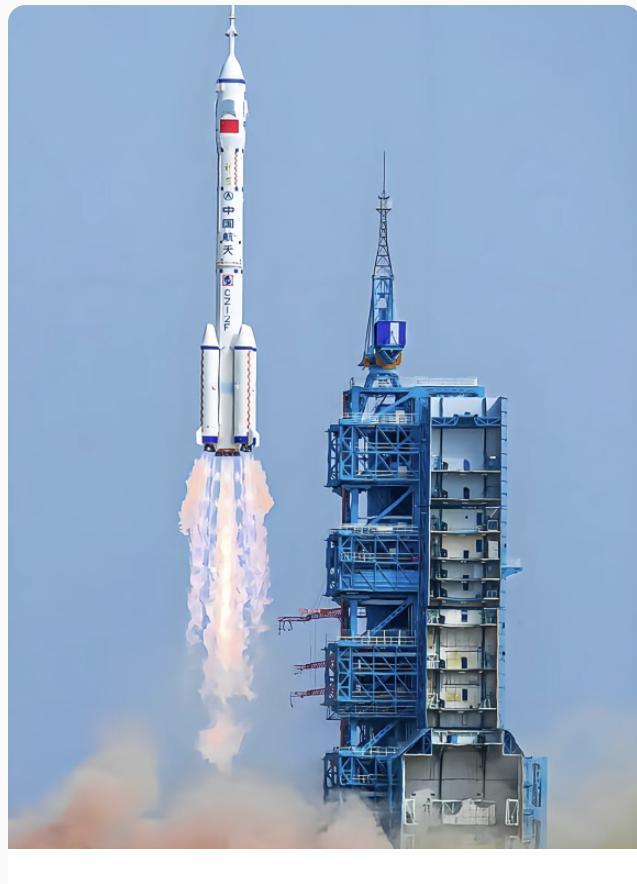
这两个问题有肯定答案,今天这条新闻回看时才真正有分量。
信息源:
央视新闻/中国新闻网:《民营火箭首次执行规模化卫星互联网组网,千帆星座增至248颗》
https://content-static.cctvnews.cctv.com/snow-book/index.html?item_id=13468762320816191230
大家都在看
-
任泽平年度预测:2026十大趋势(下) 第六大趋势自动驾驶大规模商业化落地,成为城市拥堵和空气污染的终极解决方案自动驾驶将成为解决城市交通拥堵、空气污染和安全问题的终极方案。自动驾驶将在未来1-2年爆发,大模型可统一驾驶标准,使千万车辆达到甚 ... 商业之最09-14
-
99趣拿节收官:物理AI娱乐首秀受热捧,趣致集团第二增长曲线获市场初步验证 9月13日晚,随着上海最后一台AI互动终端关闭当日体验通道,港股上市公司趣致集团(00917.HK)第十二届"99趣拿节"正式收官。从为期五天的活动现场来看,本届活动引人关注除了已经跑通的五感互动营销业务,还有首次对 ... 商业之最09-14
-
玉石生意完全没办法标准化,高端客户反而难成交,背后故事藏玄机 这几天和玉大叔在接待一位北京来的客户时,他提出了这样一段论断:“大叔,现在各行各业都在提‘高端服务’,我看你们这行业卖块和田玉动辄几万、几十万,销售端似乎也是端茶倒水、专人陪护,那么和田玉圈子说到底, ... 商业之最09-14
-
黄鼠狼山崖钓鸡局启示录,AI时代最隐蔽的商业收割 ——写给那些急于翻身的创业者深耕商业观察和咨询多年,我见过无数普通人创业翻车、副业亏损、风口踩坑。慢慢我也发现一个很残酷的规律:在互联网兴起的这些年,真正收割普通人的从不是骗局,而是“温柔的希望”。尤 ... 商业之最09-14
-
旺季之外,如何看见未完的生意 过去几年,出海营销掉进了一个怪圈:所有进步,最终都被换算成了速度。平台缩短预算调度的时间,自动化工具提高素材与受众的匹配效率,有限的人手得以同时管理更多市场和更庞大的商品盘。执行效率的提升,让品牌有了 ... 商业之最09-14
-
论最高级的财商:所有长久的富足,皆始于感恩 当下社会,大众对财商的认知,普遍局限于赚钱技巧、理财思维、投资逻辑与商业算计。世人终其一生钻研如何增值财富、如何抓住风口、如何精于算计,却常常陷入“越忙越穷、越算越空”的困境。 纵观古今人性规律与财富 ... 商业之最09-14
-
世界第一“富有”国家,穷得叮当响,普通人能从中学到什么? 最近,特朗普高调宣布,美国与委内瑞拉达成协议,拿下了委内瑞拉650亿桶石油的"多数控制权"。这一惊天大单,把全世界的目光再次聚焦到委内瑞拉。有人就好奇了:委内瑞拉哪来的这么多资源?还真别不信,650亿 ... 商业之最09-14
-
全国唯一双雄落地:山姆与胖东来,重塑郑州商业格局 最近刷朋友圈,总能刷到郑州商业的新动态,最扎眼的,莫过于北龙湖山姆工地那四个红底金字——“封顶大吉”。搭配着东站胖东来的施工实景图,两条动态放在一起,很多郑州人心里,都悄悄生出一种说不清的感慨。不少年 ... 商业之最09-13
-
千古“商圣”范蠡从权臣到首富的商业济世智慧 千古“商圣”范蠡的商业济世智慧:从权臣到首富,他留给后人的三条铁律在中国历史上,能同时做到“功成身退”与“富甲天下”的人,恐怕只有范蠡一个。他辅佐越王勾践卧薪尝胆,灭吴称霸;功成之后,却悄然离去,化名 ... 商业之最09-13
-
首吃螃蟹的代价与红利:拆解华为“五界”格局下赛力斯的平权暗战 在华为鸿蒙智行“五界”齐发的宏大版图中,赛力斯始终是一个极为特殊的存在。外界总爱用“亲儿子”来调侃,这固然是一种带着世俗偏见的标签,但在华为的内部战略与资源配置上,确实给予了赛力斯实质性的倾斜。这种倾 ... 商业之最09-13
相关文章
- 千古“商圣”范蠡从权臣到首富的商业济世智慧
- 核聚变路线之争胜负未定,上海为何全线押注
- 首吃螃蟹的代价与红利:拆解华为“五界”格局下赛力斯的平权暗战
- 连锁经营的本质:不是开分店,而是重构一套商业秩序
- 冰美人莱巴金娜登顶世界第一,冷静让她赢得了什么又付出了什么?
- 我看胖东来:最难复制的商业,最值得照搬的人生
- 免费取件的菜鸟驿站,到底靠啥赚钱?内行人说出实话
- 商业航天热度攀升!卫星互联网提速,10家核心企业深挖
- 台积电1.4纳米良率近90%,不用天价光刻机如何碾压三星英特尔?
- 青岛楼市政策最宽松,为何西镇老房议价空间仍达10%-15%?
- 唐万新个人履历与商业经营综合考证
- 郑钦文自费闯进美网八强,商业价值如何一跃成为顶流?
- **一年倒闭上千家,强制国标掀翻养老牌桌:谁在裸泳,一查便知**
- 记者挨耳光:一巴掌扇碎商业契约精神
- 【长期主义】智能说:美国商业航天,国家工程+市场力量复合体系
- 竞争的公平,源于同频赛道;突围的关键,源于自身优势
- Anthropic 事儿闹这么大?为了人类,一群大佬正疯狂阻止它上市!
- 重庆解放碑为何能成为“中国第一街”
- 新四大金刚未退场,高科技高调入驻 杭州商场的“面子”正被重新定义
- 西安商业升级的成功经验有哪些
热门阅读
-
 1
世界上最小比基尼,几根绳子也能叫比基尼 07-14
-
 2
性主题餐厅 一个让人面红耳赤的地方 07-14
-
 3
胡文海事件真相,以暴制暴杀了村干部等14人 07-14
-
 4
好日子香烟价格,多款不同系列价格口感介绍 07-14
-
 5
-
 6
-
 7
-
 8