交警熟人提醒:车险只需要选2种,多买全是花冤枉钱
很多车主一到车险续保的时候就头疼。销售一个劲地推荐,说这个险好、那个险不能少,听着听着心里就慌了,生怕少买一样,万一出事赔不起。不少人干脆直接勾选“全险”,觉得买得越多心里越踏实。可真的是这样吗?
我有个认识很多年的交警朋友,天天在路上处理大大小小的事故,见过太多车主花了大把保费,真正出事的时候,有些险种要么赔不到,要么根本没必要买。他跟我说过一句实在话:普通家用车,别被“全险”两个字忽悠住,很多险种就是白白送钱,真正刚需的商业险其实就两样,把这两样买足,大部分风险都能兜住,其余的可以按需掂量,不用盲目跟风。今天我就把他分享的经验,加上自己这几年踩坑、打听来的用车干货,原原本本跟各位车主唠一唠,没有难懂的专业词,都是老百姓听得懂的大实话。
先说明白一件事:交强险是国家强制的,不管愿不愿意,只要开车上路就必须买,这个没得选。交强险作用是赔别人,撞了人、剐了别人的车,可以走它赔。但它额度很低,财产损失最多赔2000块,人伤额度也有限。稍微严重一点的事故,交强险那点钱根本不够,所以它只能算是个最低底线,千万不能觉得“有交强险就万事大吉”。真正能帮我们扛住大额风险的,是两份商业险:第三者责任险、车损险。
先说第三者责任险,很多老司机公认的第一重要险种。简单讲,就是你开车不小心伤到路人、撞坏别人的车子、碰坏路边公共设施,需要赔钱给对方的时候,由它来出钱。交警朋友说,他处理过不少事故,普通剐蹭还好,一旦撞到豪车,或者造成人员受伤住院,医药费、赔偿金加起来很吓人。之前本地就出过一件事,一位车主转弯没注意撞伤行人,最后各项赔偿加起来一百多万,他三者险只买了50万,剩下一大笔钱只能自己掏,压力非常大。
所以这里有个很关键的点:三者险别贪便宜选低额度。现在路上豪车越来越多,人伤赔偿标准也高,经常在城区、国道跑的家用车,建议至少200万起步,条件允许直接选300万,保费差价其实不大,却能给自己筑起一道很重要的“防火墙”。另外有个几十块钱的小附加险叫医保外用药责任险,也可以顺手加上。有些伤者治疗时会用到医保不报的药,如果没有这个附加险,这部分费用有可能要车主自己承担,一年几十块钱,性价比挺高,有心的朋友可以留意一下。
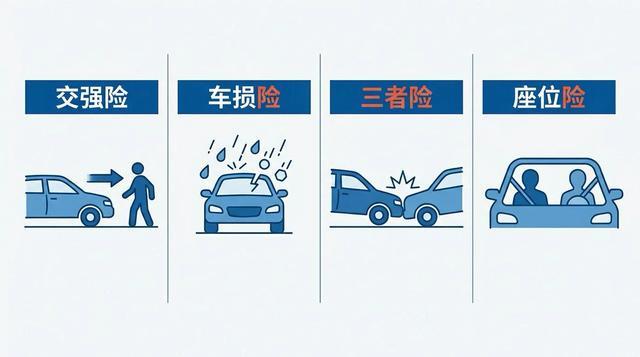
第二个刚需商业险是车损险,用来赔自己车子的维修费。很多人对车损险的印象还停留在很多年前,以为它只管碰撞。其实车险改革之后,车损险早就“打包升级”了,不需要再单独买一堆附加险。现在一份车损险里面,已经包含了碰撞、火灾、爆炸、外界物体坠落、暴风暴雨、涉水行驶、盗抢、自燃,甚至玻璃单独破碎、不计免赔这些以前要单独花钱买的项目,全都打包在一起了,不用再一项一项勾选。
举个例子:下大雨积水路段熄火,只要不是强行二次点火损坏发动机,车损险能管;大风把楼上花盆吹掉砸到车顶,车损险能管;车子停路边不知道被谁刮了找不到人,符合条件也可以走车损险理赔。有新手车主以为买了三者险就够,不用买车损险,万一自己撞墙、撞护栏,车子修一下可能大几千上万,全部自费会很肉疼。当然也有人会问,车已经很老、残值很低,还要不要买车损险?这个可以灵活考虑,如果车子本身不值多少钱,维修成本比车价还高,那确实可以自己权衡,但新车、3‑5年的家用车,还是建议把车损险配上,心里更稳。
讲完两个核心险种,接下来我们就扒一扒那些很容易被销售推销、但大多数普通车主真没必要额外花钱买的险种,免得每年多掏几百上千冤枉钱。
第一个就是座位险。很多销售会说:“车上坐家人朋友,一定要买座位险,出事有人赔。”但座位险额度通常不高,一个座位1万、2万很常见,保费却并不便宜。如果经常带家人出行,更建议单独买一份性价比更高的驾乘意外险,不是车险,属于人身意外险,保费低、保额高,不受谁开哪台车的限制,不管坐什么车都有保障,比座位险灵活划算得多。
然后是划痕险。不少新车车主刚提车心疼,一听划痕险就动心。但划痕险有很多限制:有赔付次数上限,有额度上限,而且理赔记录会算在出险次数里。很多小划痕,攒到保养的时候找地方简单抛个光,或者自己自费处理一下,花不了多少钱。一旦走划痕险理赔,留下出险记录,第二年整体保费可能涨得比维修费还多,得不偿失。交警朋友身边有个案例,一位女车主新车买了划痕险,一年报了两次小划痕,第二年保费直接涨了六百多,光涨价的钱,都足够自己自费补好几次漆了。
还有一些单独的附加险种,比如单独的涉水险、单独的玻璃险、自燃险,这些现在基本都已经打包进车损险里面了,不需要再额外掏钱单独购买,销售再单独推给你,那就是重复花钱,千万别重复买一份。
除了分清险种,投保过程里还有几个很常见的坑,我一并跟大家说清楚,能避一个是一个。
第一个坑:迷信“全险”。记住一个常识:根本没有一份保险什么都赔。酒驾、毒驾、无证驾驶、肇事逃逸、车辆私自改装、故意撞车这些,不管买多少险种,保险公司都是不赔的,别以为花钱买了全险就可以高枕无忧、随便开,安全永远要放在第一位。
第二个坑:图省事直接在4S店续保。不是说4S店一定不好,但是很多4S店会有捆绑销售,价格往往比保险公司官方渠道贵10%‑20%。有空的话,可以自己在保险公司官方APP、公众号或者打官方客服电话问一下报价,多对比两家,同样的险种,经常能省几百块。同时也要提醒大家,不要相信短视频、陌生电话里那种“超低价车险”“汽车统筹”,很多这类产品根本不是正规保险,不受保险法保护,真出事很可能理赔无门,一定要擦亮眼睛,认准正规保险公司办理。
第三个坑:续保拖到最后一天才办,甚至脱保。车险一旦脱保,不仅没有保障,上路被查到没交强险还会被处罚。还有一个很多人不知道的点:脱保一段时间之后,就算马上买回去,可能也享受不到无出险的优惠折扣,保费反而更贵。稳妥做法是提前30天到45天留意续保,不用太早,也别卡点,更不要断保。
第四个坑:一点小刮小蹭动不动就报保险。小问题,维修金额一两百、三四百,自己掏钱搞定往往更划算。因为每一次出险记录都会影响下一年保费,有些时候理赔几百块,第二年保费上涨的钱比这次维修费还多,等于白忙活一场。当然,如果事故比较严重,维修费用很高,那就该报案就报案,不要硬扛。大家心里要有一杆秤,权衡一下,灵活处理。
说完车险,顺便再分享几个日常养车避坑小经验,都是老车主慢慢摸索出来的,简单实用,能少踩不少保养的坑。
首先,不要盲目缩短保养周期。很多4S店销售会劝你“5000公里必须保养一次”,但大部分家用车说明书上的标准,全合成机油完全可以跑到7500‑10000公里再换。以保养手册为准,别被推销话术催着频繁换油,过度保养就是在浪费钱。
第二,能正常开,就别被忽悠着随便清洗各种部件。发动机内部清洗、油路清洗、进气道清洗这些项目,如果没有故障、没有抖动、没有油耗突然飙升,真的没必要定期做。正常按时换机油,油品不差,发动机没那么容易积到必须花钱“深度清洗”的地步。
第三,轮胎和刹车是保命件,别省。这两样该花钱就不要心疼。轮胎要看生产日期,超过5年即使花纹还很深,橡胶也会老化变硬,风险上升;刹车片薄了就及时更换,不要等到报警了才想起去检查。这两样是安全底线,能省钱的地方可以省,关乎刹车抓地的钱,千万别抠。
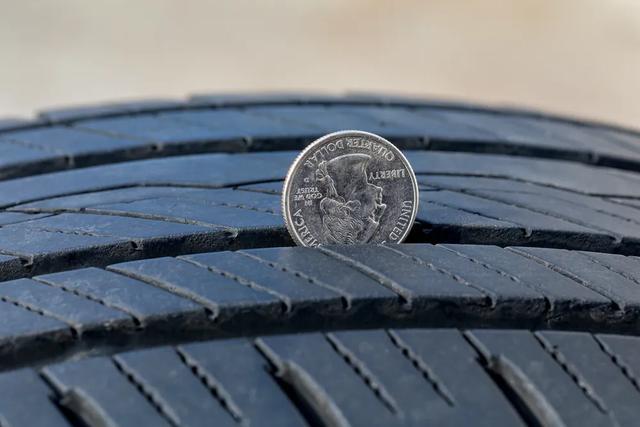
最后再总结一下今天的重点,方便大家记牢:交强险必买;商业险优先把三者险(200‑300万)、车损险配齐;其余险种根据自己实际情况决定,不必全部拿下;投保走正规渠道,多比价;小剐蹭权衡要不要出险;保养跟着说明书走,拒绝过度保养;轮胎刹车该换就换,安全第一。
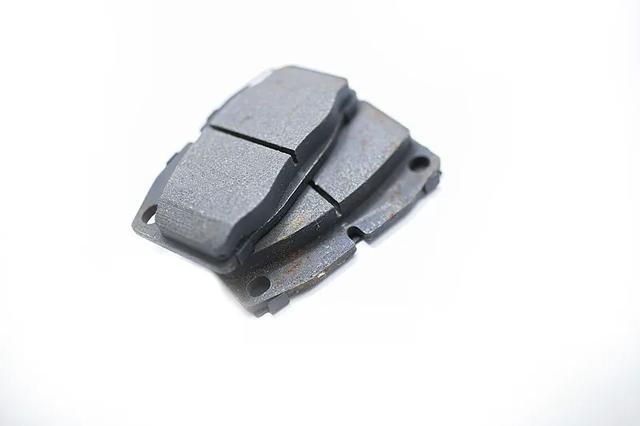
开车本来图个方便省心,买保险、做保养也是为了保平安,不是为了给别人送钱。懂得分清刚需和可有可无,不被花里胡哨的名词吓到,我们就能花最少的钱,拿到最适合自己的保障。
本文仅为个人用车经验、保养技巧、购车避坑分享,不构成购车指导、维修建议、车险投保决策参考,个人车辆情况不同,内容仅供日常学习参考。
大家都在看
-
“电”亮生产线制造业“新”潮涌“绿”意浓 初秋时节,广州市花都区的一处光伏产品生产基地内,自动化生产线正高速运转,机械臂精准作业、有序穿梭,一块块光伏组件高效下线、整装待发,即将发往海内外市场。“今年市场需求持续回暖,我们接连拿下多笔大型集采 ... 汽车用品09-25
-
汽车防爆膜贴膜排名怎么看,哈尔滨本地工厂直营店更靠谱 在哈尔滨,想要贴高品质汽车防爆膜,不少车主都会搜索汽车隐私膜贴膜哪家专业、汽车贴膜哪家便宜、汽车防爆膜贴膜,想筛选出靠谱的门店对比参考。随着国内汽车保有量持续增长,车主对用车舒适度和安全性的要求越来越 ... 汽车用品09-25
-
交警熟人提醒:车险只需要选2种,多买全是花冤枉钱 很多车主一到车险续保的时候就头疼。销售一个劲地推荐,说这个险好、那个险不能少,听着听着心里就慌了,生怕少买一样,万一出事赔不起。不少人干脆直接勾选“全险”,觉得买得越多心里越踏实。可真的是这样吗?我有 ... 汽车用品09-25
-
全球新能源汽车迈入全面市场化新阶段 中国成为产业链重要基石 9月22日,参观者观看展出的一款智能液压车身控制系统。新华社记者 郭程 摄新华社海口9月24日电 题:全球新能源汽车迈入全面市场化新阶段 中国成为产业链重要基石新华社记者王存福、钟群、查文晔9月22日至24日,2026 ... 汽车用品09-25
-
汽车音响品牌中谁是国产标杆?从HUAWEI SOUND看国产车载音响崛起 【ZOL中关村在线原创导购】如果把时间拨回几年前,聊到豪华汽车音响,很多人的第一反应往往还是Infinity、Bowers Wilkins、Mark Levinson等海外品牌。凭借长期的声学技术积累以及与豪华汽车品牌的深度合作,它们在 ... 汽车用品09-25
-
2026年口碑好的隐形车衣品牌排行榜品牌测评门店避坑挑选指南 引言在私家车保有量持续增长的当下,车主对原厂车漆防护的需求越来越高,隐形车衣也成为新车落地后受欢迎的防护项目之一。但当前汽车膜行业鱼龙混杂,不少车主在挑选时都会陷入困惑:市面上隐形车衣品牌琳琅满目,哪 ... 汽车用品09-25
-
汽车玻璃膜品牌排名前十有哪些,哈尔滨车主如何选 汽车玻璃膜品牌排名前十有哪些,哈尔滨车主如何选在哈尔滨,汽车玻璃膜早已不是简单的装饰,而是应对漫长冬季严寒与夏季强紫外线的刚需。很多车主在搜索汽车玻璃膜品牌排名前十有哪些、汽车玻璃膜使用年限、汽车玻璃 ... 汽车用品09-25
-
全球公认10佳好车,丰田占了五款,第一名实至名归 经常看汽车资讯的朋友,应该见过不少各种各样的汽车榜单。有的榜单拼加速性能,有的比拼内饰豪华度,还有的只看外观颜值。但有一类榜单参考标准很实在,综合长期可靠性、用车成本、保值率、实用性、维修便利性等多个 ... 汽车用品09-25
-
新能源车品牌排行榜进入下半场,奇瑞靠体系站住位置 品牌排行榜最难读的地方,不是名次多,而是评价维度太多。销量榜讲规模,质量研究讲可靠,全球份额看竞争范围,技术体系又影响未来表现。新能源车品牌排行榜如果只拿其中一张表下结论,很容易把“卖得多”直接等同于 ... 汽车用品09-24
-
动力电池重新定义全球购车逻辑 随着新能源车在全球逐步普及,电池不再只是动力来源,而成为消费者衡量车辆安全与品质的核心因素。近日,尼尔森IQ发布《2026年全球新能源车消费者研究报告》(以下简称《报告》)显示,全球不同地区的消费者,买车时 ... 汽车用品09-24
相关文章
- 新能源车品牌排行榜进入下半场,奇瑞靠体系站住位置
- 大连前瞻布局氢能产业
- 动力电池重新定义全球购车逻辑
- 从民企500强榜单看到什么
- 8月增长再提速,新能源汽车排名前十名品牌有哪些看奇瑞
- 汽车零重力座椅热销 舒适与安全该如何兼顾?
- 外媒评测 对比八款扭力扳手
- 低调蛰伏30年,身家远超王传福,他才是比亚迪背后的隐形大佬?
- 2023 年美国 10 大最佳人工智能公司
- 2026云栖大会:智能体进生产,先过“可信”关
- 大众“落榜”,欧洲车企股价集体承压
- 全球车企前十大变天!三家中国品牌同时上榜
- 从绿色工厂到零碳工厂:深度减碳驱动制造业升级
- 汽车贴膜服务的价格与排名有何关系?
- 汽车脚垫品牌排行中卡骐盾突围,佛山车主信赖的360度无死角保
- 攻坚动力电池品质高地,夯实高端制造根基
- 电动轮椅选哪个牌子好?电动轮椅品牌“十强榜”出炉,给出了答案
- 中国钢铝企业深陷欧盟默认值之困
- 科技让城市更美好合作让世界同进步
- “我很喜欢中国汽车”
热门阅读
-
 1
充气泵十大品牌排行榜,充气泵哪个牌子好 07-13
-
 2
车衣十大品牌排行榜,车衣哪个牌子好? 07-13
-
 3
房车十大品牌排行榜,房车哪个牌子好? 07-13
-
 4
汽车音响十大品牌排行榜,汽车音响哪个牌子好? 07-13
-
 5
-
 6
Mpv销量排行榜前十名 中国汽车销量排行榜 05-06
-
 7
-
 8