2025年美妆淘汰2.7万个品牌!国货份额57.37%首超国际大牌
报告:《BeautyLeap立足中国面向-全球2026中国美妆产业发展白皮书》
解读:三个皮匠报告
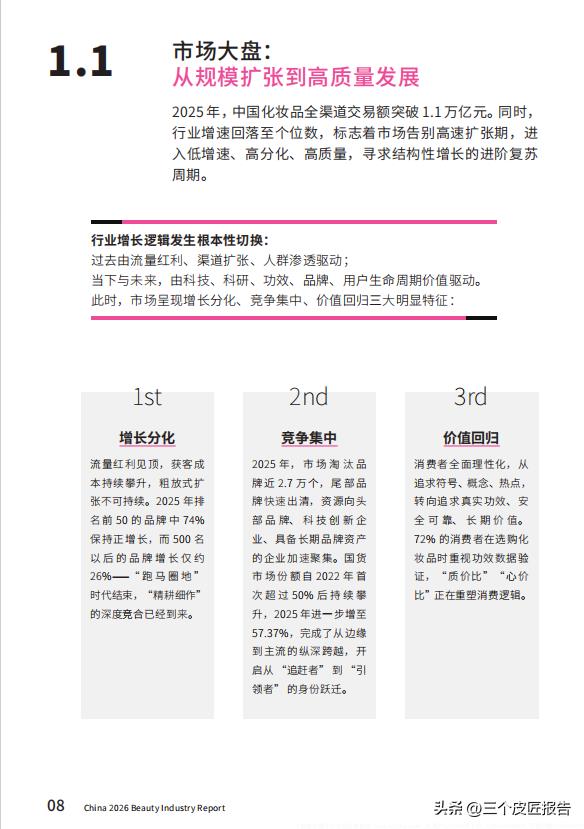
2025年,中国化妆品全渠道交易额突破1.1万亿元。但比这个数字更值得关注的,是另一个数字:
57.37%。
这是国货品牌的市场份额。从2022年首次超过50%,到2025年进一步攀升至57.37%,中国美妆品牌完成了从“追赶者”到“引领者”的身份跃迁。
这不是简单的此消彼长。WWD CHINA与美创静界联合发布的《BeautyLeap立足中国,面向全球——2026中国美妆产业发展白皮书》,基于对15位全球美妆企业CEO/核心高管的独家深度访谈、100+出海企业问卷调研,揭示了一个更深层的结构性变化:
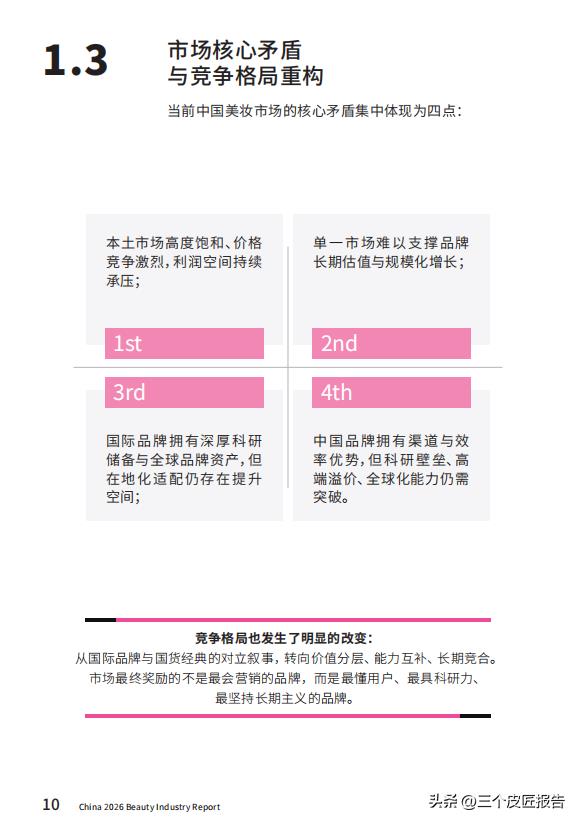
消费者不再仰视国际大牌,也不盲从国货,只以产品力、专业度、价值感作为决策依据。
01 行业增长逻辑的根本性切换
中国美妆市场正在经历一场深刻的系统性变革。
白皮书指出,行业增速已回落至个位数(约2.83%),正式告别高速增长时代。增长逻辑发生根本性切换:过去由流量红利、渠道扩张、人群渗透驱动;当下与未来,由科技、科研、功效、品牌、用户生命周期价值驱动。
三个特征尤为明显:
增长分化。 2025年排名前50的品牌中74%保持正增长,而500名以后的品牌增长仅约26%。“跑马圈地”时代结束,“精耕细作”的深度竞合已经到来。
竞争集中。 2025年,市场淘汰品牌近2.7万个,尾部品牌快速出清,资源向头部品牌、科技创新企业、具备长期品牌资产的企业加速聚集。
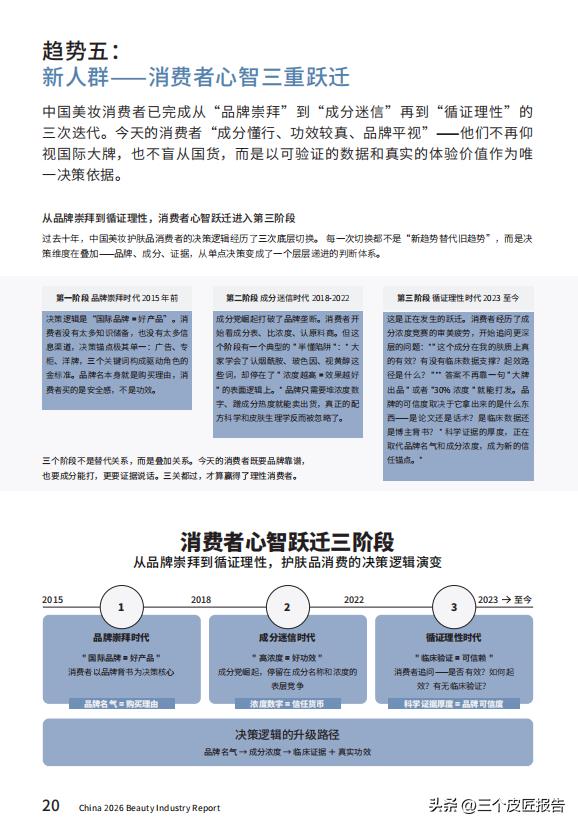
价值回归。 72%的消费者在选购化妆品时重视功效数据验证,“临床验证”“循证数据”正在取代“高浓度”“网红成分”成为新的信任锚点。
白皮书用一句话概括了这种变化:消费者不再满足于“添加了什么成分”,而是追问:“如何起效?临床数据在哪?有无专利支撑?是否经学术验证?”
02 五大趋势重塑美妆产业新周期
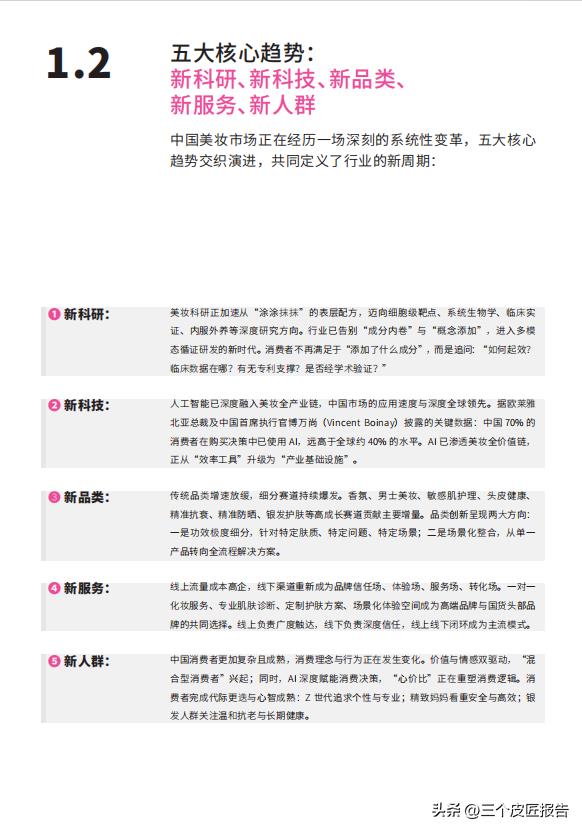
白皮书提炼了五大核心趋势,定义了行业的新周期。
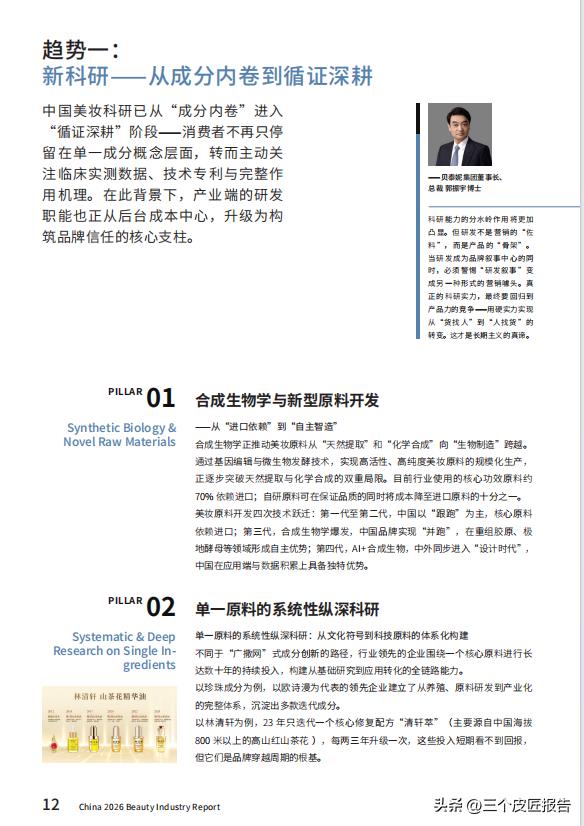
趋势一:新科研——从成分内卷到循证深耕。
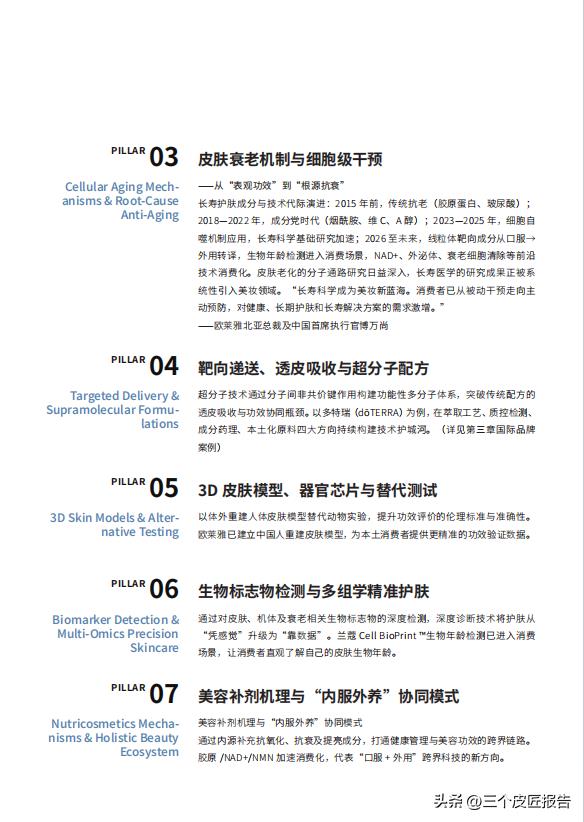
美妆科研正从“涂涂抹抹”的表层配方,迈向细胞级靶点、系统生物学、临床实证、内服外养等深度研究方向。研发正从后台成本中心升级为品牌信任的核心支柱。
贝泰妮集团董事长郭振宇博士的一句话被白皮书引用:“研发不是营销的‘佐料’,而是产品的‘骨架’。”
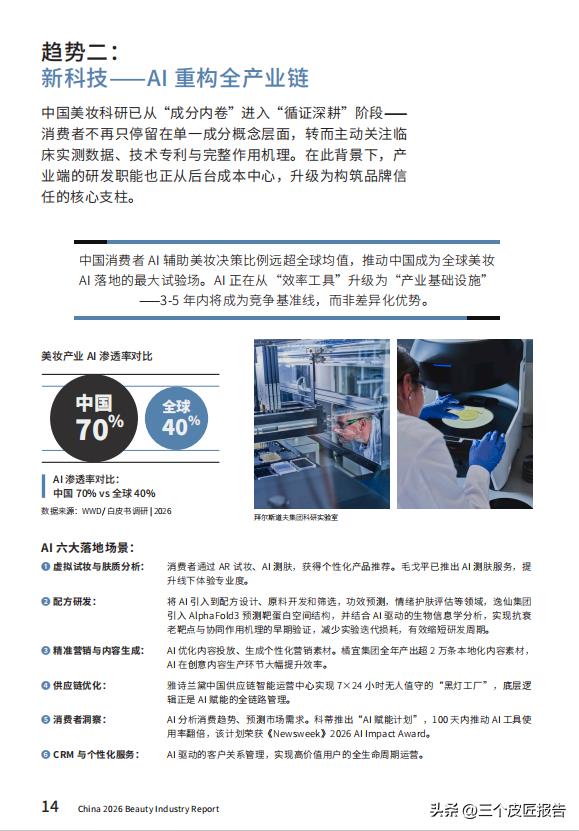
趋势二:新科技——AI重构全产业链。
中国70%的消费者在购买决策中已使用AI,远高于全球约40%的水平。AI已渗透美妆全价值链,正从“效率工具”升级为“产业基础设施”。白皮书判断:3-5年内,AI将成为竞争基准线,而非差异化优势。
趋势三:新品类——细分赛道结构化增长。
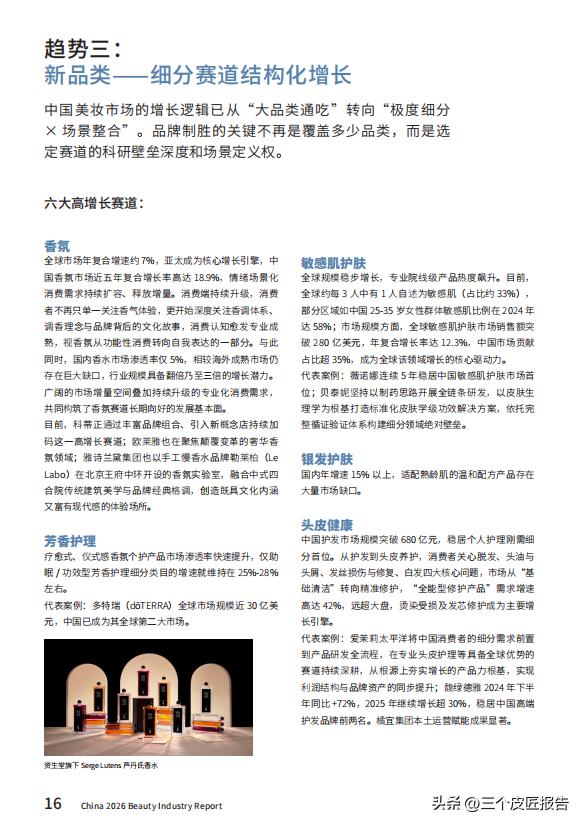
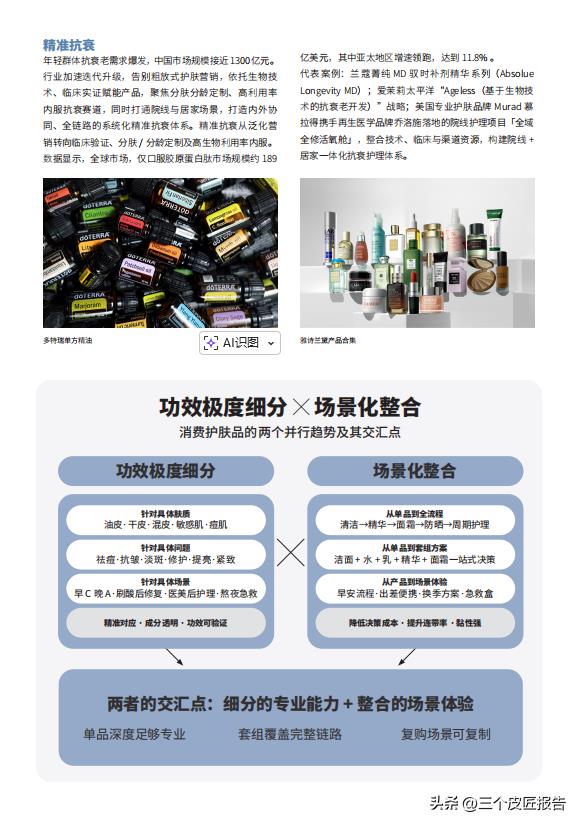
香氛、男士美妆、敏感肌护理、头皮健康、精准抗衰、银发护肤等高成长赛道贡献主要增量。品类创新呈现两大方向:功效极度细分,场景化整合。
趋势四:新服务——线下体验回归。
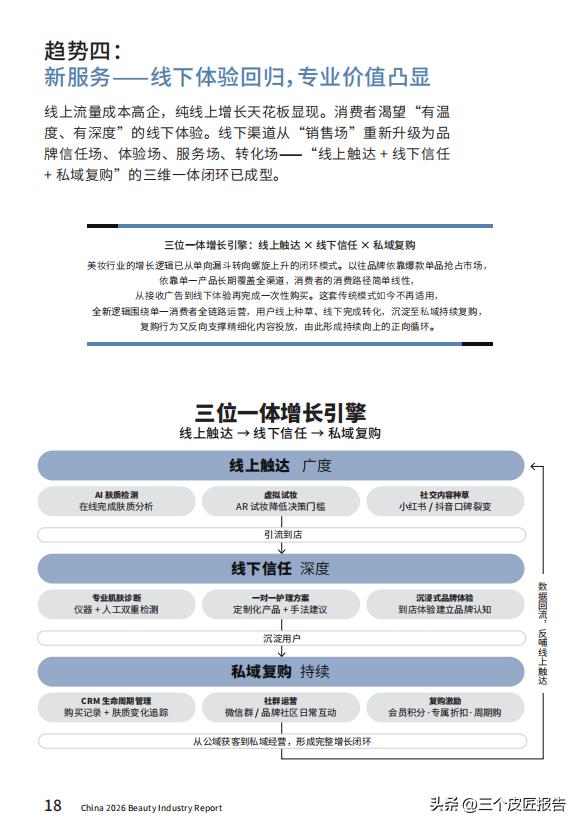
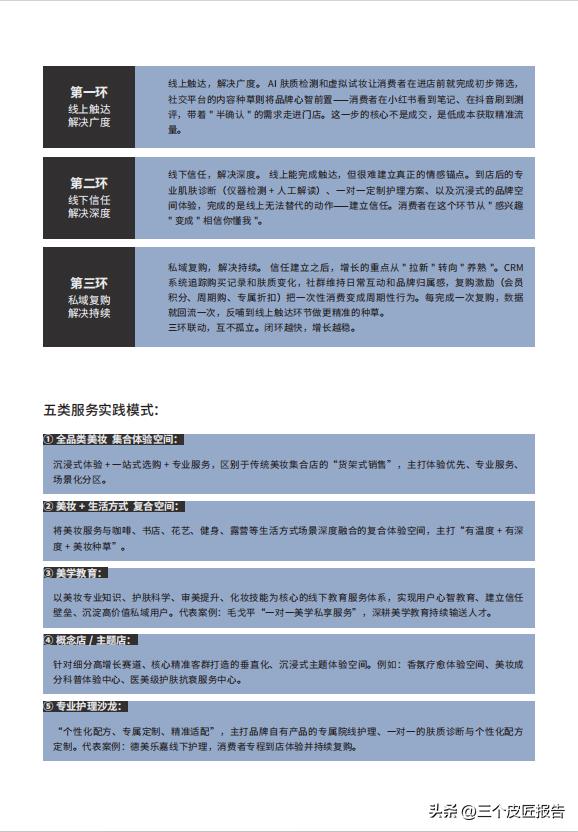
线上流量成本高企,线下渠道重新成为品牌信任场、体验场、服务场、转化场。“线上触达+线下信任+私域复购”的三维一体闭环已成型。
趋势五:新人群——消费者心智三重跃迁。
从“品牌崇拜”到“成分迷信”再到“循证理性”,中国美妆消费者已完成三次迭代。今天的消费者“成分懂行、功效较真、品牌平视”。
03 国际品牌在华:从销售市场到创新策源地
白皮书对欧莱雅、雅诗兰黛、拜尔斯道夫、资生堂、联合利华高端美妆、科蒂、爱茉莉太平洋、高丝等国际美妆集团中国/亚太区CEO/核心高管的深度访谈,揭示了一个共同判断:
中国市场的战略定位正在发生根本性转变。
过去,中国是全球最重要的增长引擎与销售市场;现在,中国是全球创新策源地、数字化试验场、高端战略高地、本土研发中心。
欧莱雅北亚总裁及中国首席执行官博万尚表示:“中国市场给不确定的世界注入了稳定性、确定性。” 他提到三大变化交织:混合型消费者兴起、AI深度重塑决策路径、“相关性+可持续”成为刚需。
资生堂中国及旅游零售CEO梅津利信则用“共创者”定义今天的中国市场:“在这里,我们向中国学习。”
国际品牌的在华核心策略也随之调整:全线高端化,收缩大众战线;本土研发前置,中国洞察全球共享;AI与数字化全链路落地;坚守可持续,长期主义对抗内卷。
04 本土崛起:四大成长路径
白皮书梳理了中国美妆品牌的四大成长路径。
路径一:科研功效型。 以贝泰妮(薇诺娜)为代表,以制药思路开展全链条研发,以皮肤生理学为根基打造标准化皮肤学级功效解决方案。
路径二:高端美学型。 以毛戈平为代表,以东方光影美学为核心,坚守高端线下专柜,形成“彩妆+护肤+香氛+美学教育”四维模型。
路径三:效率品牌型。 以橘宜集团、林清轩为代表,以产品力与组织效率稳健增长。林清轩23年只迭代一个成分——高山红山茶花。
路径四:生态价值型。 以自然堂集团为代表,自研核心原料喜默因,打破进口依赖,同时践行科技向善。
05 跨阵营共识:全球美妆高管的战略一致性
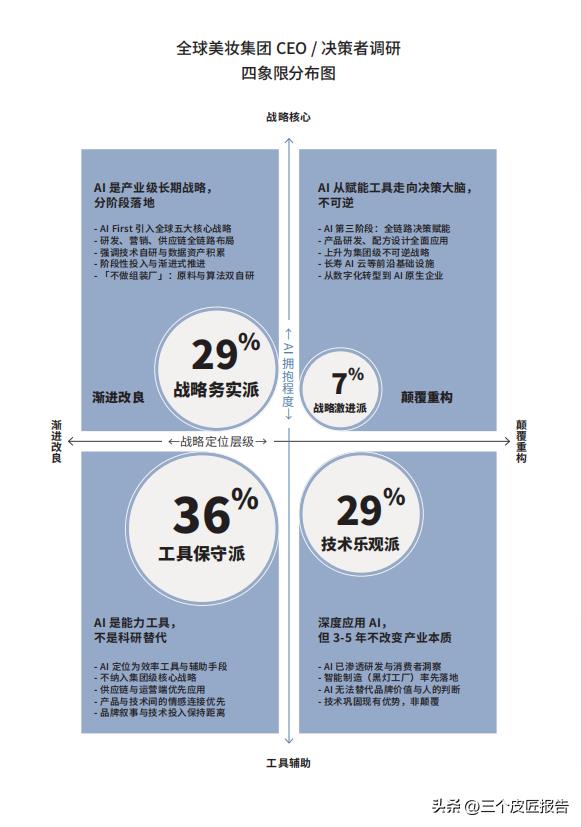
白皮书最值得关注的发现之一,是15位全球美妆企业CEO/核心高管在核心战略方向上呈现的高度一致性:
高质量增长:100%长期主义:100%科研分水岭:96%AI重构产业:88%全球化必然:82%当被问及“最应避免的战略误区”时,每位CEO给出了不同的答案:
拜尔斯道夫薛薇说:“短视逐利,舍本逐末。”
资生堂梅津利信说:“失去定力,追逐每一个潮流。”
联合利华周榕说:“把快当成唯一竞争力。”
自然堂郑春颖说:“机会主义。”
贝泰妮郭振宇说:“追逐伪创新、迷信流量神话。”
林清轩孙来春说:“被短期增长绑架。”
这些答案指向同一个判断:美妆行业的竞争,正在从“谁跑得快”转向“谁走得远”。
06 出海欧洲:从战略蓝图到在地深耕
白皮书用专章分析了中国美妆品牌出海欧洲的真实门槛、真实机会与真实误区。
真实门槛: 法规合规(CPNP/SCCS)、品牌信任建设、渠道准入。欧洲市场是全球监管最严格的化妆品市场之一。
真实机会: 中国科研创新、东方美学的全球吸引力、供应链效率。“C-Beauty”正在成为不可忽视的全球风潮。
真实误区: 照搬中国打法、重销售轻品牌、忽视本地化。
白皮书提出了出海欧洲的五步战略框架:合规先行、科研背书、品牌叙事、渠道深耕、组织本地化。
核心判断是:全球化不是“销售扩张”,而是“能力再造”。
结语
白皮书用一句话概括了中国美妆产业的未来:
“全球化的本质不在销售扩张,而在能力再造;不在追逐热门市场,而在精准匹配与体系建设。当产品、品牌、渠道、运营与战略目标形成闭环,‘全球品牌’便不再由起源地定义,而由能力体系定义。”
从1.1万亿到57.37%,从流量驱动到科研筑基,从本土竞争到全球布局——中国美妆产业正在经历一场深刻的升维。
这场升维的核心,不是规模,而是能力。
报告节选
大家都在看
-
2025年美妆淘汰2.7万个品牌!国货份额57.37%首超国际大牌 报告:《BeautyLeap立足中国面向-全球2026中国美妆产业发展白皮书》解读:三个皮匠报告2025年,中国化妆品全渠道交易额突破1.1万亿元。但比这个数字更值得关注的,是另一个数字:57.37%。这是国货品牌的市场份额。从 ... 化妆美容09-18
-
2026家用美容仪品牌排行榜解析:光学美肤技术成抗衰竞争焦点 1. 合规与实证:美容仪品牌排行的新标尺随着光学美肤技术在家用场景中的深度应用,美容仪已从单一的即时提拉工具,发展为融合生物科技与医疗级标准的系统性护肤方案。在当前的消费决策中,美容仪品牌排行榜的参考维 ... 化妆美容09-17
-

全球选美10强,印度竟杀入前五 大家好,我是小洲!全球选美赛场的国家排名,从来不止是颜值比拼吗,有人靠举国豪赌拿下断层第一,有人顶着种姓枷锁挤入前五,更有公认的美女国度意外落榜。每一顶国际皇冠的背后,藏着底层女性的生存赌局,更印刻着 ... 化妆美容09-08
-

国货美妆十强洗牌:珀莱雅守擂、林清轩晋级、毛戈平研发垫底 21世纪经济报道记者 万倩倩国货美妆还在增长,但头部公司的增长方式已经变了。近日,随着逸仙电商披露第二季度财报,国货美妆上市公司全部交出半年度成绩单。在按本文口径统计的营收TOP10中,珀莱雅以53.75亿元守住 ... 化妆美容09-08
-

海外四美榜洗牌,刘亦菲第二,热巴凭什么登顶 一份海外四美榜单,把刘亦菲、杨幂、白鹿和迪丽热巴排出了新顺序,结果很快引发讨论。刘亦菲没拿第一,杨幂排在第三,白鹿落到第四,登顶的反而是迪丽热巴。这到底是在比谁的脸更漂亮,还是在比谁最近更有话题、更新 ... 化妆美容09-07
-

全网新四美!白鹿第四、刘亦菲第二,为啥第一名是她 文|明殊四美榜单突然洗牌,刘亦菲没拿第一,杨幂卡在第三,白鹿只排第四。比的到底是脸,还是实时打投与话题热度?白鹿:均衡耐看型白鹿排在第四,说实话不算意外。她的脸属于很耐看的那类,鹅蛋脸配丹凤眼,五官没 ... 化妆美容09-04
-

做玻尿酸填充效果好的机构,盘点十大厂家排名 做玻尿酸填充,选对机构是影响效果的核心前提,不少人会先关注玻尿酸厂家的行业排名,以此锚定靠谱的机构选择方向。目前市面上主流的玻尿酸生产厂家,多分布在国内外医美领域成熟的区域,部分品牌深耕医美填充领域数 ... 化妆美容09-04
-
流量红利退潮,国货美妆未来的增长点在哪? 【文/王力 编辑/吕栋】 8月17日,上美股份的一纸业绩预告,把国产美妆这两年的“流量生意”重新摆到了台面上。 公司预计2026年上半年营收下降9.5%-8.5%,但归母净利润同比下降78.4%-76.6%。收入只是小幅下滑,利润却 ... 化妆美容09-02
-
全球美妆十强出炉,1家跌了 据青眼情报数据显示,2026年上半年全球美妆十强的销售额总体量约为5400.96亿元,同比增长3%。分析全球十大美妆企业的排名情况发现:欧莱雅稳稳守住全球第一宝座,上半年销售额1862.59亿元,断层领跑行业。目前十强里 ... 化妆美容09-02
-
2026年最新揭秘!这些除皱抗衰品牌排名究竟谁能名列前茅? 在当今追求美丽与年轻的时代,除皱抗衰成为了众多人的关注焦点。市场上的相关品牌琳琅满目,让人眼花缭乱。究竟哪些品牌能够在激烈的竞争中脱颖而出呢?今天,就让我们一起深入探讨,揭秘2026年排名靠前的除皱抗衰品 ... 化妆美容08-31
相关文章
- 流量红利退潮,国货美妆未来的增长点在哪?
- 全球美妆十强出炉,1家跌了
- 2026年最新揭秘!这些除皱抗衰品牌排名究竟谁能名列前茅?
- 百亿国货美妆龙头,升级核心产品
- 一季度美妆卖了1300亿+!14个品牌破10亿
- 【美妆】《2026美妆品牌足迹排行榜》发布!中国美妆持续迸发活力
- 全肤质闭眼入,十款大牌实测不踩雷
- 全球最美榜单吵翻!Lisa 第十迪丽热巴第七,冠军是谁碾压迪丽热巴
- 复盘:1-7月美妆TOP20!
- 全球美妆十强变阵,外资巨头在中国完成新一轮本土化
- 2026年面部抗衰高口碑机构排行 亚整所美容获众多用户认可
- 2026年面部抗衰推荐哪家 靠谱机构排行亚整所美容上榜
- 汽车美容店排名
- 2026年面部抗衰推荐哪家 正规机构排名完整合集分享
- 三大维度实测四款品牌
- 2026年面部抗衰热门机构排行 亚整所美容实力上榜推荐
- 2026年面部抗衰优质机构排名 亚整所美容榜上有名
- 2026年面部抗衰热门机构排行 亚整所美容值得选择
- 2026年面部抗衰机构综合排行 亚整所美容综合评分靠前
- 细聊牙齿美容项目排名,解读价格与口碑怎么样
热门阅读
-
 1
澳门必买的十样东西还不来看,错过保证你会后悔 07-13
-
 2
十大高端孕妇护肤品排行榜,袋鼠妈妈上榜 04-05
-
 3
国内十大最好用洗发水:拉芳、舒蕾名列榜首 04-09
-
 4
世界十大护手霜排行榜,女士护手霜哪个牌子好用 08-26
-
 5
-
 6
隔离霜哪个牌子最好用?十大隔离霜排行榜10强 09-30
-
 7
婴幼儿面霜什么牌子好?宝宝面霜排行榜10强 10-04
-
 8