美国: 中国科技破局了, 为啥股票不涨? 中国: 因为老夫把价格打下来了
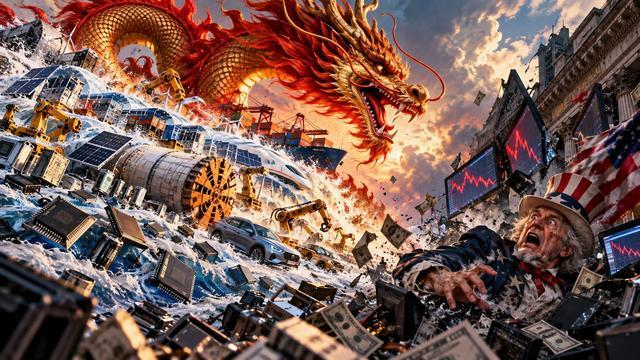
近期,彭博社及多家华尔街投资机构抛出了一套极其反直觉、甚至带点“神经质”的论调:
“中国科技突破越显著,相关科技股票反而越不能买。”
听到这话,估计不少中国股民和科技粉都沉默了。
按照西方资本市场运行了一百年的经典剧本,技术攻坚成功、打破垄断,难道不应该是一场香槟飞溅、股价一飞冲天的狂欢吗?怎么到了中国这里,科技突破反而成了股票的“做空信号”?
华尔街的理由听上去居然还挺有“逻辑”:
西方高科技全靠垄断维持暴利与超高溢价,而中国一旦攻克某项硬核技术,庞大的工程落地能力和产业链配套就会在几个月内把高不可攀的硬科技打成“白菜价”,挤干所有暴利空间。
以前西方唱衰中国,词库里装满的是“造不出来”、“缺乏基础科学”、“卡脖子”;现在中国真造出来了,西方赶忙换了一套词,抱怨“你造出来就把价格打崩了,破坏了资本游戏的规矩”。
这种“赢也是输,输也是输”的双标叙事背后,藏着的根本不是什么股票估值问题,而是西方“资本租金模式”在中国制造业工业海啸冲击下的深层绝望。
华尔街
华尔街的暗黑算盘:你打破的是技术,我破防的是“科技租金”
要想看懂华尔街分析师们在 CNBC 上的“抱头痛哭”,就得先拆解西方科技巨头躺赚了几十年的终极财富密码——“科技租金”(Technological Rent)。
在华尔街的折现现金流(DCF)模型里,一家科技公司能享受 40 倍、50 倍甚至上百倍动态市盈率(P/E)的前提,绝不仅仅是“技术先进”,而是“具备极高的静态专利壁垒与垄断定价权”。
毛利率不到 60%~80%,都不好意思在硅谷打招呼。
为了维持这种令人发指的高毛利,西方巨头们早已形成了一套成熟的“资本控产默契”。
以存储芯片(DRAM 和 NAND Flash)为例。2000 年代初,美国司法部曾对三星、海力士、美光等巨头拉开反垄断调查,查实这些高管在东京和旧金山的豪华酒店暗中开会、操纵产能与价格。虽然最后罚了 7.3 亿美元,但“控产保价”的逻辑早已刻进了行业骨髓。
在这之后,显性的串通变成了隐性的“玄学”。每当全球存储芯片价格有下跌趋势,各大厂的工厂就会“准时”发生点意外:
2013 年,海力士无锡工厂发生大火,全球存储现货价格应声暴涨;
2018 年,三星平泽厂巧合地“意外停电 45 分钟”,直接拉动全球内存条涨价。
在西方资本的逻辑里:技术垄断--控产高价--抽取全球高额租金--支撑超高股价。
这是一套完美无瑕的收割闭环。
但中国企业的出场,直接把桌子给掀了。
中国工业的逻辑完全是另一个物种:攻克技术--规模量产--全产业链降本--科技普惠。
当长江存储(YMTC)研发出 Xtacking 架构冲破 232 层 3D NAND,长鑫存储(CXMT)突破 DRAM 关键工艺后,华尔街惊讶地发现:昔日那些“准时发火”的玄学工厂,突然全部变得安全生产、设备故障率为零了。
伴随而来的,是消费级 2TB NVMe 固态硬盘的价格,从过去高高在上的 1500 元,被一路砸到了 500 元。广大数码玩家一夜之间实现了“2TB 硬盘自由”和“64G 内存自由”。
这在普通人看来是天大的福祉,但在华尔街的精算师眼里,这简直是犯罪——你把本可以提炼成“金融黄金”的高科技,硬生生炼成了“标准化大宗商品”!
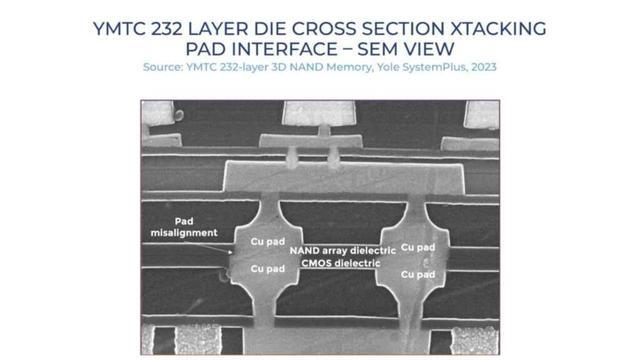
长江存储232层NAND芯片的显微结构
降维打击实录:从“车间挂锁”到“打折批发”
被中国企业把暴利硬科技砸成“工业白菜”的案例,在过去二十年里屡演不鲜。每一段历史,都是一部西方垄断集团的“血泪史”。
1. 盾构机:从“车间挂锁”到全球打折
2000 年以前,修建地铁和穿山隧道必备的盾构机完全被德国海瑞克、美国罗宾斯等外企垄断。
1997 年中国修建秦岭隧道,砸重金买下两台德国盾构机,单台售价高达 3.5 亿元人民币。
外方派来的维修工程师薪资高达 1000 美元/天(从离家那一刻开始计时),且维修时会拉起警戒线,甚至给车间挂锁,严禁中国工程师旁观。
2008 年,国产“中铁 1 号”突破关键液压与刀盘技术。随后几年,国产盾构机单台售价直接从 3 亿多砸到了 3000 万~5000 万元,降幅超 80%。
如今中国盾构机不仅占据全球 70% 以上的市场份额,还把西方老牌巨头逼得纷纷退出中低端市场竞争。
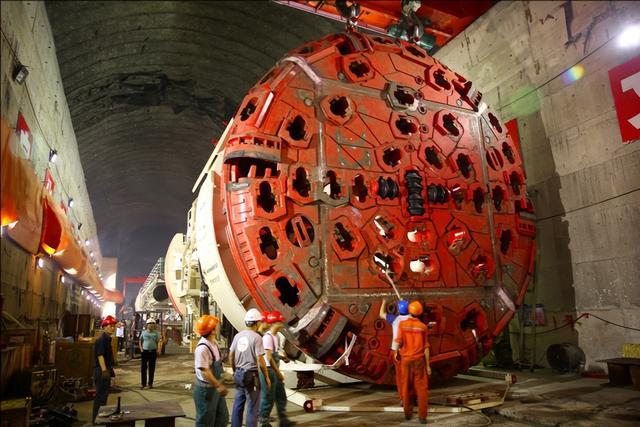
秦岭地下工程现场的巨型盾构机
2. 碳纤维:从“黑色黄金”到钓鱼竿
高性能碳纤维(T700/T800)因其极高强度和轻量化,被称为“新材料之王”,曾长期被日本东丽、美国赫氏掌控。
西方通过《瓦森纳协定》对中国严格禁运,少数流向民用市场的碳纤维被炒到 数百美元/公斤,碳纤维自行车是绝对的富人玩具。
随着光威复材、中复神鹰等中国企业攻克干喷湿纺工艺,开启千吨级量产,T700 级碳纤维价格从每吨数十万元跌至每吨十余万元。
如今,高品质碳纤维不仅充斥着千元级民用公路车和钓鱼竿,连低端无人机外壳都实现了全面普及。
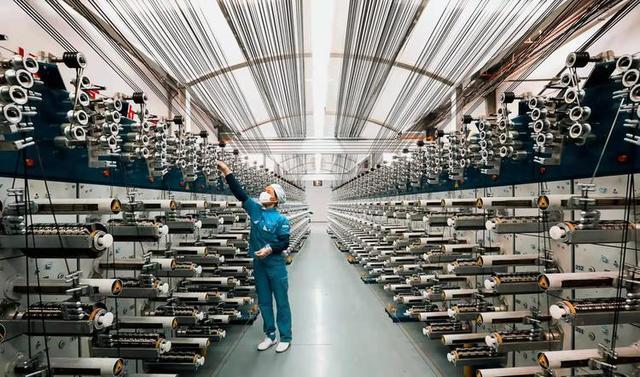
中复神鹰碳纤维生产线
3. 光伏多晶硅:暴利堪比非法走私的衰亡
这是华尔街在清洁能源领域最惨烈的一次估值崩溃。
2008 年以前,德国瓦克、美国 Hemlock 等巨头控制着全球 80% 的多晶硅供应,现货价格一度被炒至 400 美元/公斤。而其生产成本仅 20~30 美元,毛利率高得吓人,华尔街当时给予欧美光伏硅料巨头数十倍的高估值。
随后,中国通威、协鑫等企业通过冷氢化技术改造与极致的规模化扩产,将多晶硅生产成本压缩至 <7 美元/公斤,现货价格暴跌 97%。欧美光伏巨头(如 Solyndra、Q-Cells)纷纷破产重组,华尔街的高毛利估值模型被砸得粉碎。
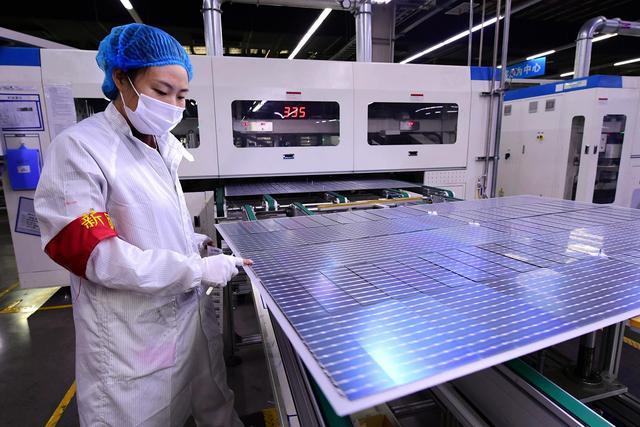
中国光伏组件制造生产线
4. 医疗设备与电子元器件:天价账单的终结
高容 MLCC(多层陶瓷电容器):
2017 年日本村田等厂商以“产能转向”为由人为控产,将一颗几分钱的电容炒贵 30 倍。三环集团等中企突破粉体工艺后 18 个月内,MLCC 价格雪崩 80%。
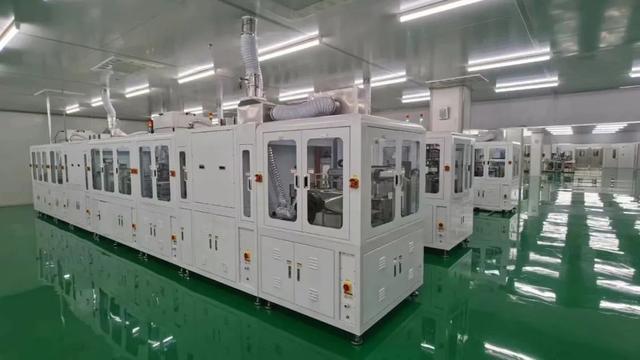
中国MLCC电容器自动化制造
大型医疗设备:
医院里单台售价高达 2000 万元的 3.0T 核磁共振(MRI),在联影医疗等国产突破后价格腰斩,多地医院检查费用应声下调;心脏支架更是从 3 万元被国家集采与国产化挤水到了 700 元左右。
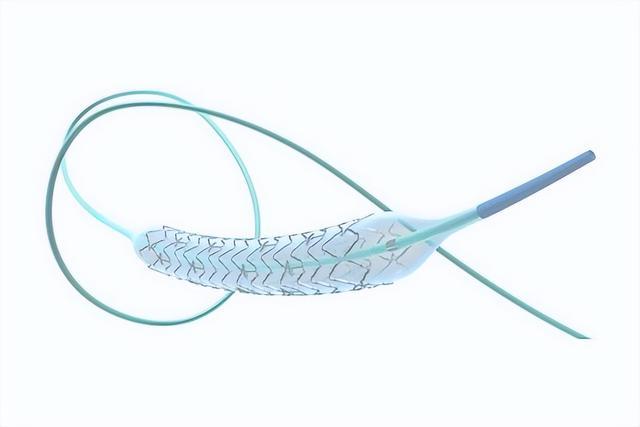
中国微创医疗冠脉药物支架
估值的降维:西方资本的终极尴尬
面对这种“凡中国突破之处,暴利尽皆归零”的景象,华尔街的估值体系陷入了前所未有的混乱。
按传统的金融学理论,一个行业如果有巨大的技术突破,就应该享有高 P/E(市盈率)。但当中国企业入局后,逻辑发生了扭曲:
专利垄断期 (高 P/E: 30-50x) ↓中国攻克技术并开启规模量产 ↓暴利空间被挤干,产品大宗商品化 ↓降维为周期重工业 (低 P/E: 8-15x)华尔街彻底懵了:你突破了技术,却干掉了我的估值模型!
在以前,西方资本可以指着中国企业说:“你没有核心技术,你只是个代工厂,我给你 10 倍 P/E。”
现在,西方资本指着中国科技巨头说:“你技术是突破了,但你把行业毛利搞没了,大家都赚不到暴利,我还是只能给你 10 倍 P/E。”
这种逻辑上的无赖与歇斯底里,恰恰暴露出西方金融资本对于“生产力被解放”的恐惧。
华尔街的估值体系只计算企业留存的股东利益,完全无法计算溢出的社会福利价值。
当中国把一种高科技打成白菜价时,虽然“单一科技公司的毛利率”降低了,但下游所有使用该技术的行业(从电动汽车、智能家电到无人机、基建)成本大幅下降,全社会的生产效率被全面激活。
华尔街盯着的是“科技公司的股票市值”,而中国看重的是“全产业链的综合竞争力”。
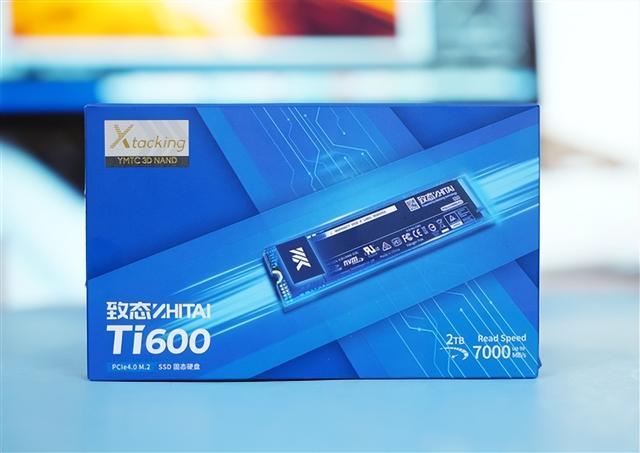
长江存储致态2TB固态硬盘
科技平权:资本租金主义 vs 生产力重商主义
这场博弈的底层原理,是两种文明与发展范式的根本碰撞。
西方科技资本推行的是“资本租金主义”。技术的终极目的,是为少数股东创造高额 ROE(净资产收益率),为华尔街的投资组合提供持续吸血的工具。因此,技术必须是昂贵的、精英的、稀缺的。
中国工业体系推行的是“生产力重商主义”与“科技平权(Technological Democratization)”。技术是基础生产要素,硬科技的突破不应只服务于资本家和股价,而应成为全社会降低生产成本、提升全要素生产率(TFP)的底座。
正是因为中国制造业把一项项硬科技打成了白菜价:
东南亚、拉美和非洲的发展中国家,才能用上 100 美元且性能卓越的智能手机;广大普通家庭才能以 2000 多块钱买到 75 英寸的 4K 大电视;全球的清洁能源转型,才有可能在几万亿美元的预算内看到曙光。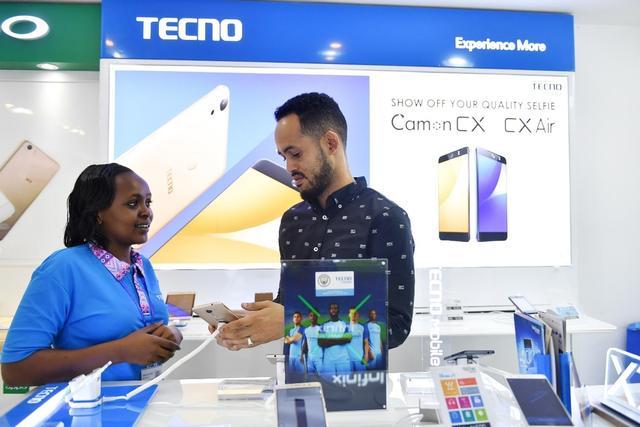
非洲消费者购买中国品牌手机
中国液晶电视生产
华尔街抱怨“中国科技突破越狠,股票越不能买”,这本质上是食利性金融资本对生产力解放发起的终极哀鸣。
中国科技工业最伟大的地方,恰恰在于它不屑于去玩华尔街那种“控产拉高、靠垄断抽血”的金融游戏。它用极致的工程能力和规模效应,把高高在上的黑科技拉下神坛,变成了全人类触手可及的基础设施。
至于华尔街的股价涨不涨?
老夫把价格打下来了,你买不买?
声明:本号转载的文章版权属于原作者,部分文章推送时未能与原作者取得联系,或无法联系到原作者,敬请谅解;原作者不同意转载,或文章所涉相关单位、个人对转载的文章有异议,请联系本号进行删除处理。仅在本账号发布,不代表本账号观点。
大家都在看
-
美国: 中国科技破局了, 为啥股票不涨? 中国: 因为老夫把价格打下来了 近期,彭博社及多家华尔街投资机构抛出了一套极其反直觉、甚至带点“神经质”的论调:“中国科技突破越显著,相关科技股票反而越不能买。”听到这话,估计不少中国股民和科技粉都沉默了。按照西方资本市场运行了一百 ... 科技之最10-15
-
站在巨人的肩膀上:艾萨克·牛顿与近代科学的诞生 在人类文明的长河中,很少有人能像艾萨克·牛顿那样,以一人之力重塑整个宇宙的图景。这位出生于1643年圣诞节(儒略历)的英国物理学家、数学家和天文学家,被公认为科学史上最有影响力的人物之一。他不仅为经典物理 ... 科技之最10-15
-
2026折叠屏手机排行榜:按真实体验排名,第一名最值得入手 根据2026年多家权威机构的实测数据与消费调研,以下是按真实体验排序的折叠屏手机排行榜。--- 第一名:三星 Galaxy Z Fold8 Ultra — 综合体验最均衡,最值得入手核心定位:大屏生产力与全能旗舰在北美权威消费评测 ... 科技之最10-15
-
把科学“种”进更多人心田 科普趣味实验走进中小学校园。2026年科普摄影优秀作品亮相山西省科技馆。院士专家讲述科技前沿、“光影科学梦”巡映、科学剧火热上演……9月全国科普月期间,围绕“科技改变生活 创新赢得未来”主题,全省各地联动发 ... 科技之最10-15
-
看懂大国重器的名字,才懂中国人最燃的红色传承!是科技更是信仰 很多人只惊叹大国重器的硬核实力,却没人读懂藏在名字里的百年初心。咱们的航天火箭、国防利器、深海装备,名字从来不是随便取的,每一个都藏着红色基因。看似简单的两个字、三个字,承载的是先辈的热血信仰,更是代 ... 科技之最10-13
-
现代广告之父霍普金斯的20条定律,教你如何“科学”的做广告 霍普金斯把广告从玄学拉成可测量、可复制的手艺:广告是放大的推销术,唯一目的是销售。他给施利茨啤酒的文案是「每一个啤酒瓶都经过高温蒸汽消毒」「怎样从 4000 英尺的地下获取纯净水」,用确切数字和具体事实代替 ... 科技之最10-13
-
银行创新高科技遭重锤,不管几成仓,但有个细节没人说,看完就懂 先甩一个扎心的事实。昨天A股,上证指数收在3797点,跌幅0.43%。看着是不是还行?别急,看看你账户再说。全市场4300多只票在跌,上涨的只有1100多家。翻译成人话就是,随便抓10只票,8只半在跌。指数在那儿装没事人 ... 科技之最10-13
-
技术不再“卡脖子”,产品才能赢市场——微容科技向高端价值链攀升 微容科技测试车间内,技术人员在测试MLCC性能。(资料图片)走进广东微容电子科技股份有限公司的智能化工厂,一颗颗MLCC(片式多层陶瓷电容器)正源源不断走下产线,将进入移动设备、汽车电子、内置芯片、网络设备、 ... 科技之最10-13
-
硅谷顶级VC:科技取代房地产,成为新的"周期之母" 原创整理 | TOP创新区研究院,FTA Group转载引用请注明出处。内容仅供交流学习,不做任何商业用途,不代表任何投资建议。如有侵权请联系后台删除。我们今天斗胆讨论一个听起来很宏观的问题:一个国家的经济周期,到 ... 科技之最10-12
-
张家界四大“世界之最”全攻略!索道天梯玻璃桥,一篇搞定不踩坑 去张家界看什么?就看那几件惊世骇俗的“世界之最”!天门山索道、天门洞、大峡谷玻璃桥、百龙天梯,这四样宝贝随便挑一样出来,都够你回去吹嘘好几年。先说那条“通天”的索道。它斜着往上爬了7455米,从市区一路把 ... 科技之最10-12
相关文章
- 技术不再“卡脖子”,产品才能赢市场——微容科技向高端价值链攀升
- 深山铸天眼 十载望星河(科技自立自强)
- 深山铸天眼十载望星河(科技自立自强)
- 硅谷顶级VC:科技取代房地产,成为新的"周期之母"
- 张家界四大“世界之最”全攻略!索道天梯玻璃桥,一篇搞定不踩坑
- 科学真相终于揭开:为什么肢体接触后,男人最容易动真心
- 中国的五大尖端科技震惊了我八旬的我
- 华为 Mate 90 Pro Max 深度体验:Mate 系列新高峰
- 科技热点速览:AI网络攻击与马斯克行业荣誉资讯
- 寻找“抗癌圣体”的秘密
- 美国科技之光:从硅谷照到135亿年前——但太阳也灼人
- 年砸 1214 亿研发!华为越赚越投的背后,藏着中国科技最该有的样子
- 你深信不疑的“科技进步”,正是统治你的隐形意识形态
- 以创新赢未来,科技自强托举大国崛起
- 原来iPhone16 Pro白白浪费!10个冷门黑科技,果粉很少发掘
- 葛卫东豪掷7亿元买入中材科技!59.15元高价报价,究竟看中了什么
- 科技扬帆创未来
- 深圳的科技到底有多强?实验室的技术,转身就变成商品
- 中国科协之声:诺贝尔奖值得尊重,但不是万能标尺
- 中国航天事业创建70周年 从无到有 从弱到强
热门阅读
-
 1
万事胜意不能乱说的原因?告诉你万事胜意该对谁说 12-09
-
 2
科威特第纳尔为什么那么值钱?比美元值钱的货币盘点 12-22
-
 3
撕心裂肺十大催泪情歌,10首哭到崩溃的歌曲 12-24
-
 4
不敢公布马航真实原因,内幕曝光简直太惊人! 12-25
-
 5
陈百强什么原因怎么走的,陈百强85事件是什么 01-05
-
 6
麻将公式一定要背下来,麻将手气背转运小妙招 01-19
-
 7
科学家发现上帝的存在,神仙真实存在的十个证据 04-29
-
 8