全球最大铜矿面临罢工风险,铜供给扰动,看懂有色产业链逻辑
提到铜,很多人第一反应就是电线、水管、家电里面的金属材料。但很少有人意识到,铜已经是新能源、电力建设、AI算力硬件里面不可或缺的基础材料。电动车、储能、光伏、数据中心,每一个赛道的扩张,都离不开大量的铜资源支撑。
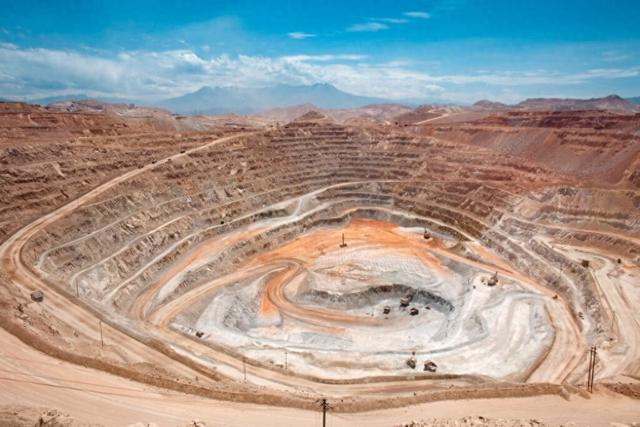
就在近期,全球铜市场迎来了明显的供给端变数:全球产量顶级的Escondida铜矿陷入劳资谈判僵局,罢工风险持续升温。与此同时,智利另一座大型Centinela铜矿已经正式开启罢工,也是该矿山投产以来首次出现大规模停工事件。
两件行业突发事件叠加,直接打乱了原本平稳的全球铜供给节奏,让整个有色产业链的市场关注度快速提升。
温馨提示:本文仅为大宗商品产业科普,文中矿山产量、供需、价格相关信息均来自矿业企业公开披露、海外媒体、行业机构公开统计。罢工持续时间、谈判走向存在不确定性,供给收缩不等于铜价持续上涨,产业与商品价格存在多重变量,仅供阅读参考。
很多普通读者都有一个疑问:为什么远在智利的矿山风波,能影响到全球乃至国内的市场?
这里给大家用大白话讲透核心逻辑。智利是全球铜资源产出最集中的国家,全球近三分之一的铜原料,都来自智利境内的各大矿山。其中Escondida铜矿,稳居全球铜矿产量首位,单座矿山的产出量,就占据了全球总供给的5%左右。
简单理解:这一座矿,就是全球铜供给的关键命脉。一旦出现长时间停工,全球铜原料的供需平衡会直接被打破。
我们分开拆解近期发生的两大矿山事件,让大家看懂真实的产业现状,不被片面消息带节奏。
首先是Escondida铜矿,也就是大家公认的全球第一大铜矿。该矿山由海外头部资源企业运营,年产铜量超百万吨,是全球铜供应链的核心支柱。
近期矿山工会与企业开启新一轮薪资福利谈判,双方分歧较大。工会方面认为,现阶段行业景气度稳定,矿山经营状态良好,工人理应获得合理的待遇提升。但矿方给出的调整方案,无法满足工人诉求,目前双方仍处于僵持调解阶段,罢工风险始终没有解除。
截至目前,这座超级矿山还未正式停工,但市场的担忧情绪已经彻底发酵。原因很简单:体量过于庞大,哪怕是短期停产,都会给全球铜供给带来实质性压力,这也是整个市场保持高度警惕的核心原因。
其次是已经落地的停工事件——智利Centinela铜矿正式罢工。
本次罢工覆盖两大工会,涉及700多名在岗工人,导火索是岗位薪资不均、福利分配存在差距,企业调解方案未能达成工人预期,最终引发罢工。根据工会公开信息,如果谈判僵局持续,两周之后矿山将逐步进入减产状态。
公开数据显示,Centinela铜矿去年铜产量超24万吨,是所属企业的核心盈利资产,贡献了企业超35%的总产量。矿山减产、停工,会直接减少稳定的现货铜原料供给。
总结当下现状:超级矿山悬着罢工风险,大型矿山已经实际罢工。双重供给扰动,让原本紧平衡的全球铜市场,不确定性大幅增加。
很多人不清楚,如今的铜,早就不是传统的普通工业金属,而是实打实的新能源核心用材。
过去,铜的消耗场景主要集中在家电、传统工业、普通电网改造,需求增速相对平稳。但最近几年,新能源产业全面崛起,彻底打开了铜的增量需求空间。
一台新能源汽车的用铜量,是传统燃油车的数倍。光伏电站、风电基地的建设,从发电设备到输电线路,全程需要大量铜材。储能电站、新型电力系统升级,同样离不开铜排、铜电缆等核心配件。
除此之外,AI算力时代到来,海量数据中心、算力集群持续落地,机房供电、散热、传输设备,都需要高纯铜材支撑。
各行各业的新增需求持续释放,但铜的供给端,却很难快速跟上节奏。
铜矿开发是典型的重资产、长周期行业。一座大型铜矿,从勘探选址、立项开发、设备搭建到量产投产,完整周期需要5-10年。而且全球各大主力矿山,普遍面临矿石品位下滑、开采难度提升的问题。
再叠加海外矿山经常遇到的劳资纠纷、环境约束、本地社区诉求等问题,铜矿的产能释放弹性极差。需求稳步增长,供给难有增量,这就是当下铜产业最真实的底色。
一、铜矿罢工≠铜价必涨!多数人都误解了大宗商品逻辑
网上很多碎片化解读,只要出现矿山罢工,就直接判定铜价会持续大涨,其实这是非常片面的认知。
大宗商品价格走势,从来不是单一消息决定的,矿山罢工只是短期扰动,最终能否影响行情,核心看三个关键因素。
第一,罢工的持续时长。
回顾历年智利矿山劳资纠纷,绝大多数矛盾,都会在短期谈判后达成和解,最终只是短暂停工几天或十几天。大型矿山都会预留充足的原料库存,短期停工完全可以靠库存缓冲,对全年供给几乎没有实质影响。
只有出现数月级别的长期罢工,持续减产停产,才会真正造成全球供给缺口,对市场形成长期影响。
第二,矿山库存的缓冲能力。
所有规模化矿山,都会储备一定体量的铜精矿库存。本次Centinela铜矿罢工后,之所以不会立刻断供,就是因为库存可以支撑短期生产,减产效果需要时间传导。只要库存充足,短期罢工对现货市场的冲击就会大幅弱化。
第三,全球真实的终端需求。
供给端收缩能否带动价格波动,最终要看需求端能不能承接。如果全球制造业、新能源项目开工平稳,需求旺盛,供给扰动就容易带动行情走强;如果终端需求偏弱,就算供给减少,铜价也很难走出持续行情。
行业机构也做过客观测算:如果两大矿山同时出现长期停工,全球铜紧平衡格局会加剧,价格会获得支撑;但如果劳资谈判快速落地、风波平息,本次事件就只是短期情绪波动,不会改变原有产业趋势。
二、看懂铜产业链分化:不是所有板块都会同步受益
很多新手看市场,有一个固定误区:只要铜价波动,整个有色板块就会集体涨跌。
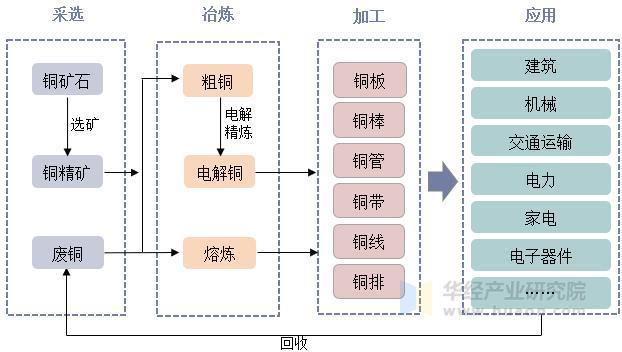
实际上,铜产业链分为上游矿山、中游冶炼、下游加工三大环节,铜价变动对每一个环节的影响完全不同,板块内部会出现明显分化。
第一,上游铜矿资源企业。
这类企业核心资产是自有矿山,主营铜精矿开采销售。在供给收紧、价格企稳的环境下,企业的产品营收和利润空间会得到改善。
但需要客观看待,企业多数长期订单以长协价结算,不会完全跟随现货价格波动,利润改善是循序渐进的,不会短期爆发式增长。
第二,中游铜冶炼企业。
冶炼企业的核心盈利来源是加工费,不是铜价涨跌。原料供给紧张时,矿端话语权更强,冶炼加工费容易被压缩,反而会挤压冶炼企业利润。所以铜价走强,对冶炼环节不一定是利好。
第三,下游铜加工企业。
电线电缆、铜箔、铜带等加工企业,需要采购电解铜作为核心原材料。铜价走高,直接意味着原材料成本上涨,如果无法顺利向下游传导涨价压力,企业利润就会被压缩。
直白总结:利好上游资源端,中性偏谨慎看待冶炼端,利空下游加工端。这也是有色板块永远会内部分化的底层逻辑。
三、市场最容易踩的四大认知误区
随着本次矿山风波发酵,网上各种解读层出不穷,我整理了四个普通人最容易踩的误区,帮大家避坑。
误区一:矿山罢工,铜价一定会持续暴涨。
劳资纠纷是海外矿山的常态,每年都会频繁出现,绝大多数都能协商解决。单次突发事件只能带来短期情绪,无法决定长期行情,过度炒作涨价预期并不理性。
误区二:铜价波动,企业业绩会立刻大变。
企业营收、利润有固定结算周期,现货价格的短期波动,不会立刻体现在财报中。叠加长协订单、生产成本、运营支出等因素,行情和业绩不会简单同步。
误区三:铜紧缺可以快速扩产解决。
铜矿没有快速扩产的可能性,开发周期长达数年,且资源品位、环保、当地政策、人工问题都是长期制约,短期无法释放增量产能。
误区四:新能源用铜需求是短期风口。
新能源电力、储能、新能源车、算力基建,都是全球长期发展的产业方向,对铜的刚性需求会长期存在,这是行业公认的产业趋势。
四、客观看待赛道机遇与潜在风险
从产业长期维度来看,铜作为工业和新能源的基础用材,需求稳步抬升的趋势十分明确。全球电力系统升级、新能源项目落地、算力基础设施建设,都会持续夯实铜的底层需求。
海外矿山供给增量有限、扰动不断,让国内优质铜资源的产业价值持续凸显,也是市场长期关注有色资源赛道的核心原因。
但机遇背后,潜在风险同样不能忽视。
首先是全球宏观环境的不确定性,会直接影响制造业和终端消费需求,从而压制铜的整体需求。
其次,海外矿山的劳资问题具备偶然性,风波随时可能落地,短期供给扰动会快速消退。
最后,全球新建铜矿项目仍在稳步推进,未来新增产能落地后,会逐步缓解当前的紧平衡格局。
目前行业主要分为两种理性观点:
一部分人看好铜资源的长期价值,认为需求稳定增长、供给弹性不足,紧平衡格局会长期延续;
另一部分人保持谨慎,认为单次罢工事件只是短期扰动,无法改变产业周期,无需过度炒作。
两种观点都有合理依据,没有绝对的对错,只是短期情绪和长期产业逻辑的视角区别。
五、写在最后
铜,被誉为“工业金属之王”,贯穿传统工业、新能源、算力基建全产业链。看似普通的基础金属,却支撑着整个社会的能源与数字建设发展。
远在智利的矿山风波,能牵动全球市场,本质是因为全球铜资源供需本就处于脆弱的平衡状态。任何一次供给端的突发扰动,都会被市场快速捕捉。
我们看待这类产业事件,最忌讳极端心态。不用过度放大短期罢工的影响,也不要完全忽视供给端的变化。理性区分短期情绪波动和长期产业趋势,才是看懂大宗商品赛道的核心。
产业发展永远是供需双向博弈的结果,没有一成不变的行情,也没有永久不变的赛道趋势。随着新能源产业持续升级,基础工业金属的战略价值还会持续被市场重新认知。
那么屏幕前的朋友们,你认为本次铜矿罢工风波,只是短期情绪炒作,还是会真正改变铜的短期供需格局?欢迎在评论区一起交流探讨。
免责声明:我是小晴空,每天会分享有用的知识,以上所有观点均是个人观点,供大家交流讨论,不荐股,不涉及任何投资建议哈,以上纯属科普!写文章不易,不喜勿喷哦!谢谢大家~
大家都在看
-
特朗普和普京一通电话,全球油市要变天? 一场深夜通话释放重磅信号,10月9日晚间,克里姆林宫官网悄然发布一则声明,瞬间搅动国际能源市场。俄罗斯总统普京亲自证实,当天与美国总统特朗普进行了一次直接通话,双方在交谈中确认了一项关键安排——俄罗斯将 ... 世界最高10-10
-
铜价要飙!全球最大铜矿罢工,A股这个板块要嗨? 最近有色金属板块的热度持续走高,铜作为工业金属当中的核心品种,受到市场大量资金的关注。近期全球规模最大的铜矿传出罢工消息,消息一出国际铜价出现明显异动,不少投资者纷纷讨论,铜价是不是要迎来新一轮大涨, ... 世界最高10-10
-
全球最大铜矿面临罢工风险,铜供给扰动,看懂有色产业链逻辑 提到铜,很多人第一反应就是电线、水管、家电里面的金属材料。但很少有人意识到,铜已经是新能源、电力建设、AI算力硬件里面不可或缺的基础材料。电动车、储能、光伏、数据中心,每一个赛道的扩张,都离不开大量的铜 ... 世界最高10-10
-
从全球最大的AI影视公司UtopaiStudios看一个千亿赛道的价值重估 出品 | 子弹财经作者 | 文华编辑 | 闪电美编 | 邢静审核 | 颂文2026年3月,Netflix(奈飞)宣布了一笔耐人寻味的收购:拿下由好莱坞明星本·阿弗莱克创办的AI影视技术公司InterPositive。其核心思路是让AI进入真实的 ... 世界最高10-09
-
全球市值最高的10家公司:英伟达第一,中国台积电上榜 前几天看到最新的全球市值榜,顺手翻了翻,挺有意思,跟大家聊聊。截至10月5日收盘,全球市值最高的10家公司,加起来差不多30.1万亿美元。什么概念?日本、德国、印度三个国家一年的GDP加一起,都没这个数大。榜首是 ... 世界最高10-09
-
世界四大私人岛屿:最贵的价值39亿,有钱人的快乐你想象不到 前言世界上有四大豪华的私人岛屿,最贵的价值39亿,显然富豪的快乐是你想象不到的,让我们来一起看看吧。最贵岛屿拉奈岛,坐落于夏威夷的第六大群岛拉奈岛,总面积365.2平方公里,因此被称为了拉尼爱岛,寓意是“征 ... 世界最高10-08
-
世界上最大的中微子望远镜为其创建者赢得2026年诺贝尔物理学奖 这座名为“冰立方”的天文台利用南极冰层探测来自太空的罕见中微子。一位比利时裔美国粒子物理学家因其在世界最大中微子望远镜上的工作而获得2026年诺贝尔物理学奖,该望远镜能够探测南极冰层下的“幽灵粒子”。瑞典 ... 世界最高10-08
-
落户广州!世界最大容量“电力心脏”有多强悍? 就在国庆假期,一条大国重器的消息刷屏网络:世界最大容量柔性直流变压器,正式在广州天河棠下工程现场就位,这台大家伙被业内称作超级“电力心脏”,强大的供电能力,让无数网友为之惊叹 。 很多人好奇,为什么把柔 ... 世界最高10-08
-
在“县”T0级丨济南高新区:原料全球第一,“泉城美港”凭什么剑指第三极? 编者按就是一座不靠海港的城区,却建起了“泉城美港”,握着全球近六成透明质酸的原料话语权——全球每10支水光针,7支的核心原料产自这里。《在“县”T0级》,持续寻找山东县域里那些低调到尘埃、强到没对手的隐形 ... 世界最高10-07
-
济南高新区:原料全球第一,“泉城美港”凭什么剑指第三极? 就是一座不靠海港的城区,却建起了“泉城美港”,握着全球近六成透明质酸的原料话语权——全球每10支水光针,7支的核心原料产自这里。从华熙生物的合成生物平台,到福瑞达的“透明工厂”,再到半亩花田的国民爆款— ... 世界最高10-07
相关文章
- 美国至今没想通:为什么打不垮的中国,反而成了全球第一?
- 打造“全球最大”商务舱,英国航空计划在空客A380上设置106个商务座
- 全球超级养老金集体减配美股,AI集中度敲响警钟!
- 红海爆发连环爆炸,也门全面开战,全球能源航道拉响最高警报
- 俄罗斯没打仗前,全世界都觉得它是世界第二,4年后西方终于看懂
- 全球各学科最高学术荣誉完整盘点与深度解析
- 全球最大的超临界二氧化碳发电机组开建了,中国凭什么领先一代?
- 2026决胜之年!中国登顶世界第一,仅差最后3件大事
- 去趟世界上占地最大的植物园,面积堪比一个国家,却一言难尽
- 世界第118位干翻世界第一!中网最大冷门诞生,郑钦文捡到大便宜
- 伊朗最高领袖强势回归,他向全球宣告,伊朗已是世界前列强国
- 伊朗最高领袖7个月不露面,开口就称“世界第一”,背后真相是?
- 70层楼高!全球最高钢混塔架风电机组在我国并网发电
- 能源早新闻丨高达365米!世界最高风力发电机主体建成
- 全球最高钢混塔架风电机组并网发电
- 世界最高大桥——花江峡谷大桥
- 全球所有黄金仅堆1.5米高,人人抢金的底层逻辑彻底曝光
- 将创下四个“世界第一”!重庆这座大桥迎新进展→
- 不遵守任何国际秩序规则的美国,变成了全球最大的风险
- 中国能迅速崛起,离不开这3大国家的帮助,其中一个令人意想不到
热门阅读
-
 1
世界最高音排行榜,声音高到能竟然能震碎玻璃 07-13
-
 2
世界上最高的树,高达156米,相当于50层楼高 09-22
-
 3
世界上最高的沙雕城堡,设计师用了3500吨沙子 04-26
-
 4
最高美国帝国大厦,总高度为443.7米 04-26
-
 5
-
 6
世界上最高的人排名! 03-11
-
 7
-
 8
世界十大高峰,你都知道吗? 07-02