全球家电品牌盘点:日本不玩了,德国贵有理,中国只赚辛苦钱?
家电品牌格局,有一个反常识的真相:很多我们记忆里的“神话”,早就已经不靠家电赚钱了。
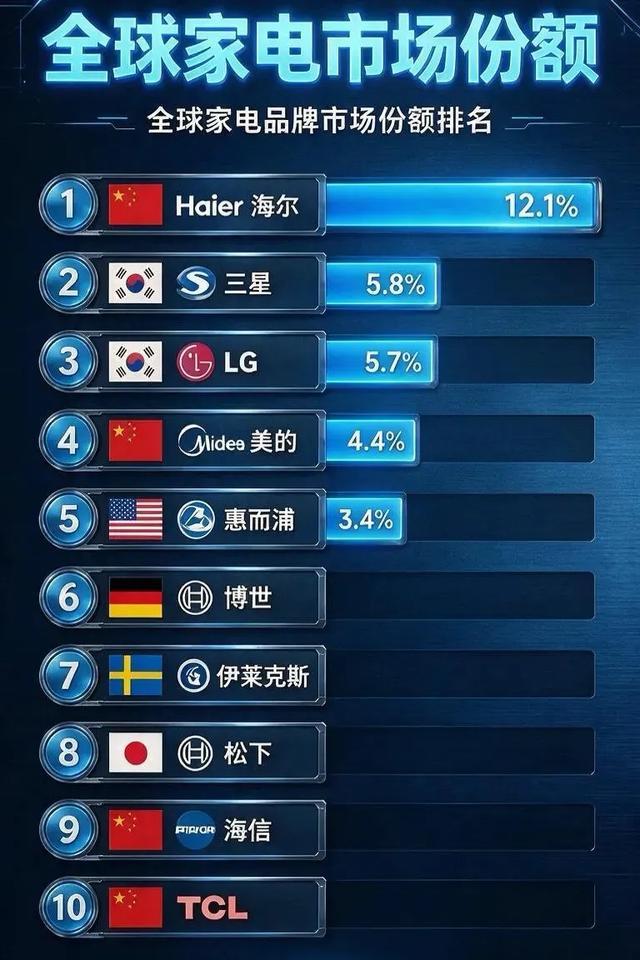
2025—2026年全球家电市场份额排名很直白:海尔第一(12.1%),三星第二(5.8%),LG第三(5.7%),美的第四(4.4%),后面跟着惠而浦、博世、伊莱克斯、松下。但数字背后,是一轮持续了快二十年的权力转移。
日本
不是“输了”,是主动不玩了。 东芝把白电卖给美的、电视卖给海信,彻底转型B2B,2025年度营业利润率回升到10.6%。日立2021年把海外家电卖给土耳其阿奇立克,2026年又把本土白电控股权交了出去,重心压到电力设备和轨道交通上。索尼最典型:2026年1月与TCL签约,TCL持股51%控股索尼电视业务,索尼自己退到游戏、音乐、半导体后面。松下解散家电子公司、放弃电视,全球电视市占率只剩1%左右。日系家电终端的光环确实褪了,但它们退到了利润更厚的上游。
德国
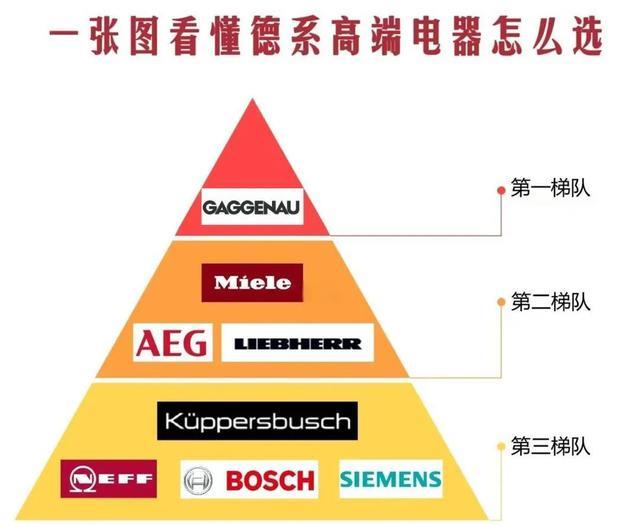
把“贵”做成了护城河。 美诺(Miele)以20年无故障为测试标准,卡位顶奢;博世和西门子同属博西集团,共享核心技术,主打“德系精工、稳定耐用”,但博世比西门子更偏性价比,西门子智能功能更丰富。AEG则在电机和静音上做文章,洗碗机噪音压到35分贝。德系不追求规模最大,追求的是“贵得有理”。
美国
品牌就剩两个能打的,渠道才是真老大。 美国本土家电品牌,叫得上名的主要就GE(通用电气)和惠而浦。2025年Q4美国市场,GE以20.1%的销量份额领跑,惠而浦15.5%跟在后面。但美国市场真正的特点是渠道商话语权极强,Home Depot和Lowe's两家就占了近八成零售份额,品牌在渠道面前议价空间有限。所以美国品牌的处境很拧巴:本土就剩这两根独苗,还得看渠道脸色吃饭。
韩国
三星和LG,用AI和“面子”守擂。 韩国家电其实也是双巨头格局。三星提出“AI家居”战略,目标3年内在全球普及100亿台AI家电;LG则宣布5年内把欧洲销售额翻倍,死磕嵌入式高端市场。面对中国企业的追赶,韩系选的是用技术叙事维持品牌溢价,而不是打价格战。
土耳其
土耳其是容易被忽略的变量。 Arçelik(旗下Beko)整合了惠而浦的欧洲家电业务,2026年又从惠而浦手中买下Beko Europe剩余25%股权,全面掌控这个年营收约55亿欧元的欧洲实体。在欧洲本土品牌普遍收缩的时候,土耳其人正在接盘。
中国
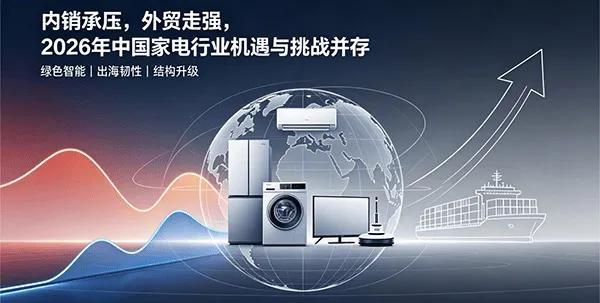
规模上我们已经赢了,但制造份额超过45%,自主品牌海外零售份额却不足20%。海尔和美的海外收入占比在过去五年基本停在50%和42%左右,靠代工和并购撑起来的体量,品牌溢价还很薄。但变化也在发生:TCL控股索尼电视,被业内视为“品牌高端化和全球化的标志性举措”;美的OBM(自有品牌)占海外智能家居收入已超45%;徕芬、追觅、石头科技这批新玩家,从一开始就不靠便宜,靠高速电机和算法在欧洲和戴森、iRobot正面抢份额。
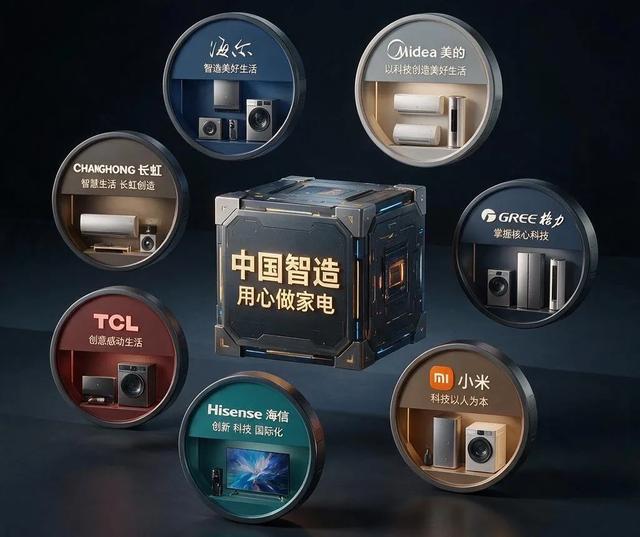
家电这个行业最残酷的地方在于:做出一台好机器不难,难的是让全世界相信“这个牌子值这个价”。
日本选择了放弃;
德国选择了守住“贵”;
韩国选择了讲AI故事;
土耳其选择了接盘;
而中国,正在从“卖得多”往“卖得贵”上走。
你家现在用的最久的一台家电是什么牌子?用了多少年?评论区聊聊。
大家都在看
-
2026十大口碑微波炉排行榜:什么牌子的好?看完这篇选购不纠结 微波炉热菜快、解冻省、复热随手就来,是厨房里高频刚需。可部分不专业机型加热不均、内胆高温析出、防辐射不过关,长期用隐患不小,选对一台安全耐用的才省心。很多人挑微波炉会纠结:什么牌子加热均匀?无辐射安全 ... 家用电器10-21
-
待机耗电排行榜:这5个电器一年偷偷吃掉你几百块 我把家里能待机的电器挨个查了说明书参数,又对照电表测了一晚,结论有点意外:最耗电的不是你想的那些。先说清楚什么是待机功耗。电器插着电却没在工作,电视关了但插头没拔、洗衣机停在程序界面、微波炉的时钟亮着 ... 家用电器10-19
-
2026高性价比家用净水器选购:排行榜前十名品牌推荐,怎么选? 多人口大家庭选净水器,核心不只是“能过滤”,更要看通量、出水稳定性、全天连续用水和长期安全。面对十大名牌,各家在流速、滤芯结构、水路设计和维护成本上各有侧重,确实容易纠结。本次测试覆盖20余款主流机型, ... 家用电器10-18
-
十大取暖器实测推荐测评,家用全屋加热机型挑选避坑指南 取暖器凭借升温迅速、移动摆放灵活等特性,已成为南方无供暖家庭、卧室、浴室与办公场景里的热门过冬电器。然而,选购不当往往带来诸多困扰,需警惕的问题:取暖器哪种加热效果好?市面上取暖器品类繁杂,存在不少非 ... 家用电器10-18
-
第一名空气炸锅是谁?三款热门机型实测排名与理由+FAQ 请客那天,厨房里的节奏是按分钟算的。客人六点到,五点半整鸡要进锅,六点前还得补两盘小吃和一份孩子能吃的零嘴。菜不难,难的是一台机器要连轴转:整鸡要烤透,小吃要脆,中途还得加料翻面,油烟要是一直冒,客厅 ... 家用电器10-16
-
微波炉品牌推荐排名:先看品牌做了什么,再看机器怎么用 一、微波炉品牌推荐排名:先看品牌做了什么,再看机器怎么用看微波炉品牌推荐排名的时候,容易被一堆名字晃花眼。换个思路会清楚很多:品牌不是靠名字排序的,是靠它在这个品类里做过什么——参与过什么标准、拿过什 ... 家用电器10-15
-
同为中国家电巨头,美的和海尔哪个更好?万万没想到差距这么大! 每次去家电卖场,导购都会问你同一个问题:“您想看美的还是海尔?”这个问题,比“先有鸡还是先有蛋”还难回答。说美的好?海尔冰箱全球销量连续18年第一。说海尔好?美的营收比海尔多出整整1500个亿。我在家电行业 ... 家用电器10-13
-
“2026中国上市公司颠覆性科技创新公司100强”揭晓 宁德时代、格力电器居前二 上证报中国证券网讯(记者 仲茜)如何构建一套识别、评估企业颠覆性创新潜力的科学体系,为资本市场赋能科技创新和发展新质生产力提供重要参考?近日,江苏省资本市场研究会会长、南京大学工程管理学院院长俞红海教 ... 家用电器10-13
-
最新十大公认品牌排行榜,精准筛选家用电磁炉 年年换新款,年年白花冤枉钱。那些外观精致、花哨功能堆砌满溢的电磁炉,大多使用不到一年就功率紊乱、按键失灵,火力大幅衰减。反观口碑常青机型,外观简约素雅,常年稳居热销榜。核心优势无非:耐用稳定、烹饪省心 ... 家用电器10-12
-
四大主流家电品牌维修对比!第一名果然是美的 所谓售后保障,是保修政策、退换货承诺、延保服务、维修能力、权益兑现的总和。家电要用八年十年,保障是否扎实,比购买时的小幅优惠重要得多。把美的、海尔、格力、方太四家主流品牌的售后保障服务放在一起比较,结 ... 家用电器10-11
相关文章
- 最新十大公认品牌排行榜,精准筛选家用电磁炉
- 四大主流家电品牌维修对比!第一名果然是美的
- 家里最费电的8个电老虎,第一名不是空调
- 中国功率器件10强排行榜出炉!
- 微波炉排名怎么看?2026 家用微波炉四款机型对比
- 26年空调市场份额排行横评:美的格力海尔小米四强深度对比
- 电饭煲榜单前十名:当家里有了宝宝之后我的选择变了
- 电饭煲排行榜第一名推荐,十款口碑登顶速抢不亏快冲!
- 全球顶奢家电排行榜:一套厨房够换保时捷,你家电器上榜了吗?
- 十大公认品牌排行榜测评,家用电磁炉避坑攻略
- 电饭煲排行榜第一名十大推荐,爆卖预警库存告急速囤!
- 电饭煲排行榜第一名哪个牌子质量好?十大真香预警手慢无!
- 销量排名前十推荐,什么牌子的微波炉好?高质量耐用机型盘点
- 家用净水器哪个牌子好?十大年度高性价比排名出炉,重点细节解析
- 家用电器行业资金流入榜:美的集团、三花智控等净流入资金居前
- 2026年中报小家电营收排行:苏泊尔以114.10亿元居首,科沃斯、石头科技、新宝股份、莱克电气紧随其后
- 全球电视出货前十出炉:海尔第9,小米第5,TCL第2,榜首依旧稳坐
- 全球电视出货top10:海尔第9,小米第5,TCL第2,第一名依旧是它
- 2026年中报其他家电营收排行:奥佳华以27.03亿元居首,荣泰健康、融捷健康紧随其后
- 烤箱家用排名前十深度测评,烤箱哪个品牌质量好?数据来说话
热门阅读
-
 1
空调十大品牌排行榜,空调哪个牌子好? 07-13
-
 2
音响/音箱十大品牌排行榜,音响/音箱哪个牌子好? 07-13
-
 3
水产饲料十大品牌排行榜,水产饲料哪个牌子好? 07-13
-
 4
电烙铁十大品牌排行榜,电烙铁哪个牌子好? 07-13
-
 5
最受欢迎的空调排行榜前十名,控温效果好又省电 07-13
-
 6
中国十大电热水壶品牌排行 电热水壶哪个品牌质量好 05-06
-
 7
2019年十大暖气片品牌排名 暖气片什么牌子好 05-06
-
 8
破壁机什么牌子好 破壁机放心首选品牌大推荐 05-27