美的集团、格力电器、海尔智家、海信家电,谁是电器老大
最近,家电行业“双十一”大促开启,叠加国补扩容,空调等品类促销保持温和;产业在线数据显示9月空调外销稳步向上,内销仍受渠道库存调整影响。而其中,美的集团、格力电器、海尔智家、海信家电等龙头表现明显分化,在技术布局、出口与内销市场等方面呈现出不同优劣势。
美的集团
优势:多元化布局和技术升级方向清晰。公司不仅在家电主业持续推动专利储备,还作为AI数据中心热管理供应商进入英伟达MGX生态链,从传统暖通制造向AI算力基础设施温控领域延伸;旗下库卡中国携具身智能产品矩阵亮相工博会,机器人业务具备成长空间。同时,公司回购力度较大,已累计回购A股股份并变更用于注销减资,体现较强的股东回报意愿。
劣势:国内空调等品类内销仍面临渠道调整和需求偏弱压力,出货节奏受到一定影响;新兴业务尚处于培育和投入期,对短期业绩的贡献有待进一步释放。
格力电器
优势:空调主业技术壁垒深厚,专利布局密集,覆盖光伏直驱空调、电机驱动、压缩机降噪、智能制造等方向,在节能技术和核心零部件上具备较强的自主研发能力,产品技术差异化特征明显。
劣势:整体销售表现短期承压,尤其是出口下滑较为明显;公司对空调单一品类依赖较高,多元化业务尚未形成足够规模支撑,渠道调整和海外市场拓展仍需加强。
海尔智家
优势:全球化布局和智慧家庭战略较为领先,持续回购并注销股份,治理结构积极;在智能家居、大模型交互、设备互联等方面专利储备较丰富,场景品牌和高端化能力较强。
劣势:空调品类销量降幅较大,内销表现偏弱,与格力、美的在空调核心品类上的份额竞争压力仍然突出,短期出货受行业渠道调整影响较为明显。
海信家电
优势:海外市场表现相对有韧性,出口业务形成一定支撑;公司在家电领域具备较完整的品牌和产品线基础,海外渠道和订单仍保持一定弹性。
劣势:国内市场面临较大压力,收入端受地产周期和需求疲软影响;成本通胀环境下利润率微薄,盈利波动性增加,机构对其短期业绩预期相对谨慎。
看完了公司的优势亮点,接下来,我们依然采用经典的杜邦分析法,将公司的最新中报财务核心数据净资产收益率进行拆解。
看看四家相关公司的财务含金量情况如何,
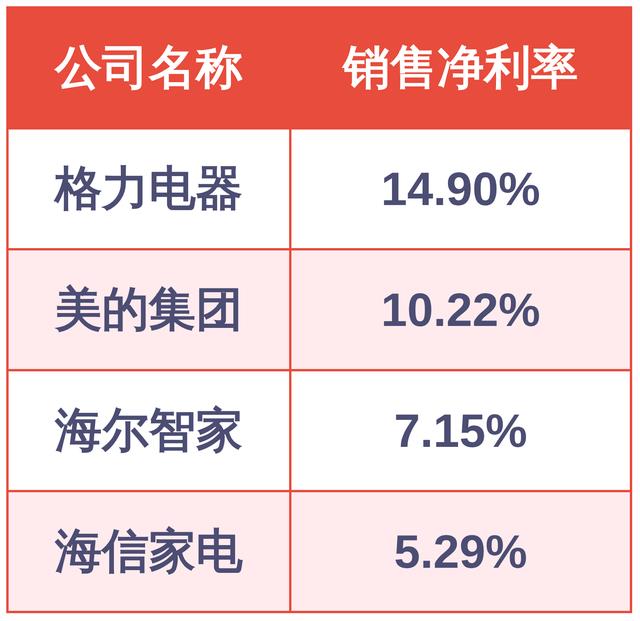
第一个,先看销售净利率。
最新盈利能力:格力电器>美的集团>海尔智家>海信家电
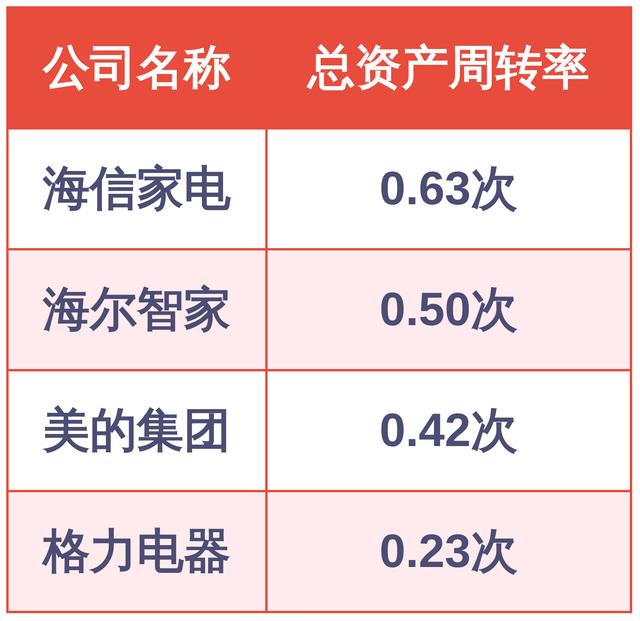
第二个,总资产周转率,即公司的资产周转速度。
从总资产周转率来看,海信家电资产周转最快,海尔智家紧随其后,美的集团居中,格力电器相对偏慢,营运效率差异较大。
最新营运能力:海信家电>海尔智家>美的集团>格力电器
第三个,权益乘数,即公司的财务杠杆倍数。
最新财务杠杆:海信家电>美的集团>格力电器>海尔智家
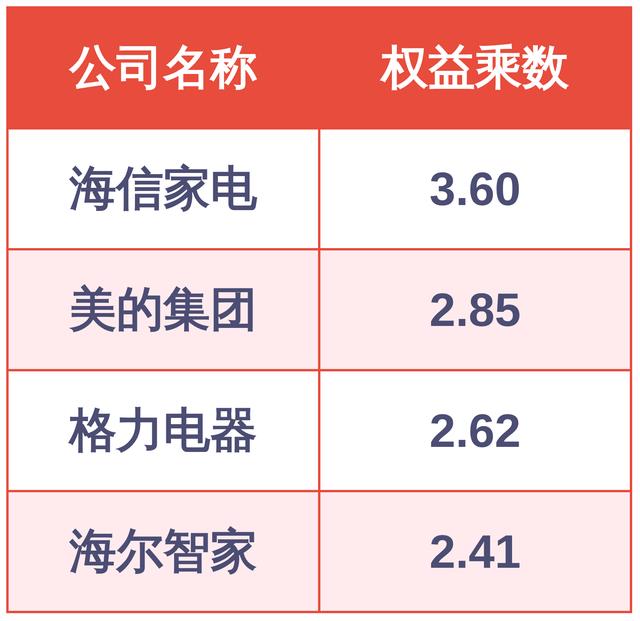
最新净资产收益率排名如下:
第一,美的集团。
美的集团净资产收益率11.33%,盈利第2,周转第3,财务杠杆第2。盈利与财务杠杆相对靠前,综合表现较为均衡,ROE暂列首位。
第二,海信家电。
海信家电净资产收益率9.05%,盈利第4,周转第1,财务杠杆第1。主要依靠高周转和高财务杠杆拉动,但销售净利率偏弱,盈利能力有待提升。
第三,格力电器。
格力电器净资产收益率8.68%,盈利第1,周转第4,财务杠杆第3。销售净利率领先,但资产周转速度明显偏慢,拖累了整体ROE表现。
第四,海尔智家。
海尔智家净资产收益率8.36%,盈利第3,周转第2,财务杠杆第4。各项指标相对均衡,但盈利与财务杠杆均不占优,ROE暂时靠后。
大家都在看
-
2026十大口碑微波炉排行榜:什么牌子的好?看完这篇选购不纠结 微波炉热菜快、解冻省、复热随手就来,是厨房里高频刚需。可部分不专业机型加热不均、内胆高温析出、防辐射不过关,长期用隐患不小,选对一台安全耐用的才省心。很多人挑微波炉会纠结:什么牌子加热均匀?无辐射安全 ... 家用电器10-21
-
待机耗电排行榜:这5个电器一年偷偷吃掉你几百块 我把家里能待机的电器挨个查了说明书参数,又对照电表测了一晚,结论有点意外:最耗电的不是你想的那些。先说清楚什么是待机功耗。电器插着电却没在工作,电视关了但插头没拔、洗衣机停在程序界面、微波炉的时钟亮着 ... 家用电器10-19
-
2026高性价比家用净水器选购:排行榜前十名品牌推荐,怎么选? 多人口大家庭选净水器,核心不只是“能过滤”,更要看通量、出水稳定性、全天连续用水和长期安全。面对十大名牌,各家在流速、滤芯结构、水路设计和维护成本上各有侧重,确实容易纠结。本次测试覆盖20余款主流机型, ... 家用电器10-18
-
十大取暖器实测推荐测评,家用全屋加热机型挑选避坑指南 取暖器凭借升温迅速、移动摆放灵活等特性,已成为南方无供暖家庭、卧室、浴室与办公场景里的热门过冬电器。然而,选购不当往往带来诸多困扰,需警惕的问题:取暖器哪种加热效果好?市面上取暖器品类繁杂,存在不少非 ... 家用电器10-18
-
第一名空气炸锅是谁?三款热门机型实测排名与理由+FAQ 请客那天,厨房里的节奏是按分钟算的。客人六点到,五点半整鸡要进锅,六点前还得补两盘小吃和一份孩子能吃的零嘴。菜不难,难的是一台机器要连轴转:整鸡要烤透,小吃要脆,中途还得加料翻面,油烟要是一直冒,客厅 ... 家用电器10-16
-
微波炉品牌推荐排名:先看品牌做了什么,再看机器怎么用 一、微波炉品牌推荐排名:先看品牌做了什么,再看机器怎么用看微波炉品牌推荐排名的时候,容易被一堆名字晃花眼。换个思路会清楚很多:品牌不是靠名字排序的,是靠它在这个品类里做过什么——参与过什么标准、拿过什 ... 家用电器10-15
-
同为中国家电巨头,美的和海尔哪个更好?万万没想到差距这么大! 每次去家电卖场,导购都会问你同一个问题:“您想看美的还是海尔?”这个问题,比“先有鸡还是先有蛋”还难回答。说美的好?海尔冰箱全球销量连续18年第一。说海尔好?美的营收比海尔多出整整1500个亿。我在家电行业 ... 家用电器10-13
-
“2026中国上市公司颠覆性科技创新公司100强”揭晓 宁德时代、格力电器居前二 上证报中国证券网讯(记者 仲茜)如何构建一套识别、评估企业颠覆性创新潜力的科学体系,为资本市场赋能科技创新和发展新质生产力提供重要参考?近日,江苏省资本市场研究会会长、南京大学工程管理学院院长俞红海教 ... 家用电器10-13
-
最新十大公认品牌排行榜,精准筛选家用电磁炉 年年换新款,年年白花冤枉钱。那些外观精致、花哨功能堆砌满溢的电磁炉,大多使用不到一年就功率紊乱、按键失灵,火力大幅衰减。反观口碑常青机型,外观简约素雅,常年稳居热销榜。核心优势无非:耐用稳定、烹饪省心 ... 家用电器10-12
-
四大主流家电品牌维修对比!第一名果然是美的 所谓售后保障,是保修政策、退换货承诺、延保服务、维修能力、权益兑现的总和。家电要用八年十年,保障是否扎实,比购买时的小幅优惠重要得多。把美的、海尔、格力、方太四家主流品牌的售后保障服务放在一起比较,结 ... 家用电器10-11
相关文章
- 最新十大公认品牌排行榜,精准筛选家用电磁炉
- 四大主流家电品牌维修对比!第一名果然是美的
- 家里最费电的8个电老虎,第一名不是空调
- 中国功率器件10强排行榜出炉!
- 微波炉排名怎么看?2026 家用微波炉四款机型对比
- 26年空调市场份额排行横评:美的格力海尔小米四强深度对比
- 电饭煲榜单前十名:当家里有了宝宝之后我的选择变了
- 电饭煲排行榜第一名推荐,十款口碑登顶速抢不亏快冲!
- 全球顶奢家电排行榜:一套厨房够换保时捷,你家电器上榜了吗?
- 十大公认品牌排行榜测评,家用电磁炉避坑攻略
- 电饭煲排行榜第一名十大推荐,爆卖预警库存告急速囤!
- 电饭煲排行榜第一名哪个牌子质量好?十大真香预警手慢无!
- 销量排名前十推荐,什么牌子的微波炉好?高质量耐用机型盘点
- 家用净水器哪个牌子好?十大年度高性价比排名出炉,重点细节解析
- 家用电器行业资金流入榜:美的集团、三花智控等净流入资金居前
- 2026年中报小家电营收排行:苏泊尔以114.10亿元居首,科沃斯、石头科技、新宝股份、莱克电气紧随其后
- 全球电视出货前十出炉:海尔第9,小米第5,TCL第2,榜首依旧稳坐
- 全球电视出货top10:海尔第9,小米第5,TCL第2,第一名依旧是它
- 2026年中报其他家电营收排行:奥佳华以27.03亿元居首,荣泰健康、融捷健康紧随其后
- 烤箱家用排名前十深度测评,烤箱哪个品牌质量好?数据来说话
热门阅读
-
 1
空调十大品牌排行榜,空调哪个牌子好? 07-13
-
 2
音响/音箱十大品牌排行榜,音响/音箱哪个牌子好? 07-13
-
 3
水产饲料十大品牌排行榜,水产饲料哪个牌子好? 07-13
-
 4
电烙铁十大品牌排行榜,电烙铁哪个牌子好? 07-13
-
 5
最受欢迎的空调排行榜前十名,控温效果好又省电 07-13
-
 6
中国十大电热水壶品牌排行 电热水壶哪个品牌质量好 05-06
-
 7
2019年十大暖气片品牌排名 暖气片什么牌子好 05-06
-
 8
破壁机什么牌子好 破壁机放心首选品牌大推荐 05-27