长电科技暂居封装之王,通富微电能否翻盘?
390亿,这是今年上半年国内头部封测厂商累计砸下的扩产投资总额,全部指向2.5D/3D、晶圆级封装等先进工艺。AI算力需求像一台巨型水泵,把整个半导体产业链的水位都抽了上来,而封测这个曾经被认为“技术门槛最低、利润率最薄”的后道环节,正在成为水流最急的隘口。
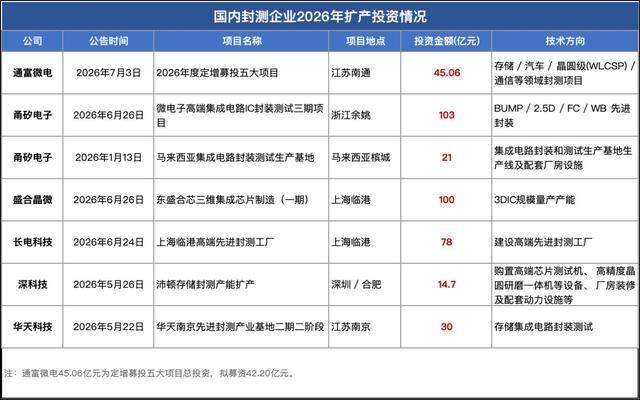
国内封测企业2026年扩产投资情况明细表格
截至8月27日,长电科技、华天科技、深科技已交出正式半年报,通富微电的业绩预告也早已公布。四家封测龙头的牌基本亮完,问题来了:在这个AI重塑封测价值的拐点上,谁才是真正的“封装之王”?
答案取决于你用什么尺子量。这把尺子,至少有四把。
营收规模,长电科技是唯一超190亿的选手
如果按最传统的维度——营收绝对值来排,长电科技上半年营收195.27亿元,同比增长4.96%,是四家中唯一营收突破190亿的选手。华天科技以105.11亿元位列第二,同比增长35.09%。通富微电目前仅有业绩预告,正式半年报要到8月29日才披露,营收数据尚未公开。
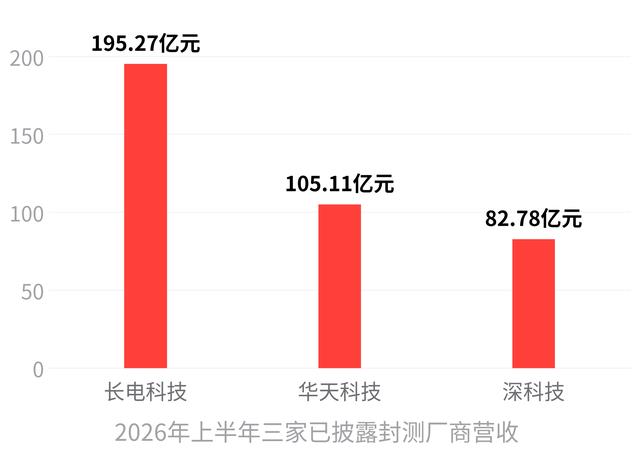
深科技则以82.78亿元排在第四,同比增长6.96%。
长电科技的营收体量,是华天科技的近两倍、深科技的2.4倍。这个差距不是这一季才拉开的——2015年那笔7.8亿美元收购星科金朋的“蛇吞象”交易,让长电科技的营收规模直接跻身全球封测第一梯队,此后十年,这个位置从未被撼动。
但营收体量不等于一切。华天科技35.09%的营收增速,是长电科技的五倍多。如果只看增速,华天科技才是跑得最快的那一个。
利润增速,通富微电预告数字最高但含“水分”最大
通富微电的业绩预告是四家中最“炸裂”的:上半年归母净利润16亿-18亿元,同比增长288%-337%。这个数字已经超过了通富微电2025年全年的净利润(12.19亿元),半年干了去年一年的活。
但打开细看,扣非净利润只有7亿-8亿元,同比增长66%-90%。这意味着,归母净利润中有近一半来自产业投资收益等非经常性损益,不是靠封测主业挣来的。
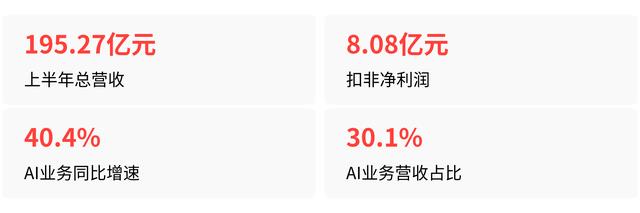
长电科技的利润增速没那么夸张,但含金量更高:归母净利润8.45亿元,同比增长79.41%;扣非净利润8.08亿元,同比增长84.73%。扣非与归母几乎持平,说明每一分钱都来自封测主业的真功夫。
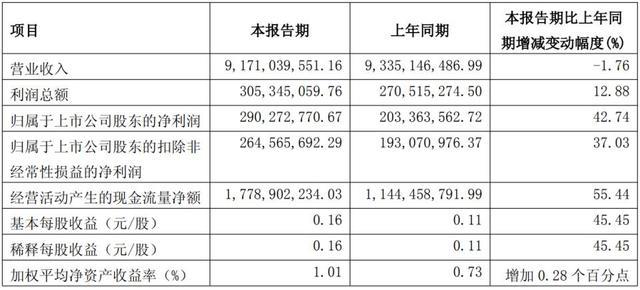
长电科技2026年上半年核心财务数据对比
华天科技的利润结构更值得警惕。上半年归母净利润8.13亿元,同比增长259.15%,但其中约4.6亿元来自交易性金融资产公允价值变动等非经常性损益。扣非净利润只有2.5亿元——虽然同比扭亏,但和归母净利润之间差了5.6亿,中间隔着的是投资收益,不是封测订单。
深科技上半年的归母净利润为5.43亿元,同比增长20.28%,业绩增长主要来自存储封测业务收入提升。公开信息未披露其完整的毛利率和细分业务结构数据,目前可比较的维度有限。
先进封装,长电科技是唯一已量产、有明确收入的玩家
AI算力需求对封测行业最大的改变,是让先进封装从“锦上添花”变成了“生死线”。长电科技管理层在业绩会上直言,“AI投入大幅超出预期,今年先进封装产能正在翻倍扩充,未来几年产能仍将紧张”。
数据最能说明问题:长电科技上半年运算电子(AI相关)业务营收同比增长40.4%,占总营收的30.1%,已超过通讯电子成为第一大收入来源。
其自主研发的XDFOI芯粒高密度多维异构集成平台已实现规模量产,投资78亿元的上海临港高端封测工厂已于7月设立全资子公司作为实施主体。
通富微电的FCBGA高性能封装已完成超大尺寸、多芯片合封关键技术开发并实现批量量产,同时拟募资42.2亿元投向存储芯片和HPC封测产能。但公司尚未披露AI相关业务的收入占比和具体订单金额,当前只是一张预告,不是一份答卷。
华天科技在半年报中表示推进2.5D技术平台规模化量产,但未披露AI相关封装的定量数据。深科技同样仅提及布局高端存储封装赛道,无具体AI订单收入信息。
在这条赛道上,长电科技是唯一一个已经交出“AI相关业务具体收入数字”的选手——40.4%的增速和30.1%的占比,是硬数字,不是概念。
隐忧各有不同,行业共性是最大的变量
华天科技的隐忧最直接:经营活动净现金流同比下降36.07%,存货增速高于营业成本增速,同时存在收购Unisem的商誉减值风险。增速快不等于活得稳,现金流才是真正的生命线。
长电科技的压力来自重资产模式:2026年固定资产投资预算约100亿元,大额资本开支的折旧压力将成为业绩弹性的核心制约。应收账款周转率连续三期半年报持续下降,广义货币资金与总债务的比值持续走低至0.62。
这是“用今天的钱换明天的产能”的典型打法,赌的是AI需求不会断档。
通富微电的42.2亿定增扩产项目同样面临后续产能消化的压力。而整个行业最大的变量是:上半年国内封测厂商累计扩产投资超390亿元,全部集中于先进封装赛道。如果AI需求出现波动,集中释放的新增产能将让竞争瞬间白热化。
谁才是封装之王?不同维度有不同答案
如果锚定营收绝对规模——长电科技,195.27亿元,断层式领先。
如果锚定短期利润增速——通富微电,预告增长288%-337%,但正式半年报要到8月29日才揭晓,变数仍在。
如果锚定扣非盈利质量——长电科技,扣非利润8.08亿元且几乎不打折,赚的是封测主业的钱,不是投资收益的钱。
如果锚定AI先进封装布局——长电科技,运算电子占比30.1%、XDFOI量产、78亿临港项目落地,是唯一一个已有明确AI业务收入且持续放量的玩家。
如果锚定营收增速——华天科技,35.09%的营收增速是四家中最快的,但利润结构是最大的减分项。
综合来看,在当前这个时间节点,长电科技是综合维度下最接近“封装之王”的选手。它没有通富微电的利润增速那么夸张,没有华天科技的营收增速那么快,但它在营收体量、扣非盈利质量、AI先进封装量产三个核心维度上,都没有短板。
通富微电8月29日的正式半年报是当前最大的变数。如果它的营收规模和AI封装收入占比超出预期,“封装之王”的归属可能重新洗牌。但至少在今天,长电科技坐在那张椅子上。
大家都在看
-
青岛首份青少年科普报纸《科技好少年》正式出版!鲜活科普读物,孩子们爱不释手 科技,关系着一座城市的现在与未来。当城市的科技创新成果加速转化、成为驱动发展的强劲引擎,怎样让这些成果助推青少年的成长?青岛给出了自己的答案。10月17日,由青岛市科技局联合半岛都市报倾力打造的山东省内首 ... 科技之最10-21
-
世界科技的另一条路,被一座中国城市走通了 2026年11月,全世界的目光都将聚焦于同一座中国城市。亚太经合组织(APEC)领导人非正式会议,即将在深圳召开。这是时隔12年,中国再次作为APEC东道主,同时也是第一次把最高规格的领导人会议放在深圳。APEC现有21个 ... 科技之最10-20
-
股价涨超10%,宇树科技创IPO首日后最大涨幅 21世纪经济报道记者 赵云帆10月19日,宇树科技-W(688836.SH)盘中大涨。截至午盘,股价报471.65元/股,涨幅10.46%,最高触及477.77元,成交额19.54亿元,换手率14.19%,总市值回升至1907.66亿元。这是宇树科技8月19 ... 科技之最10-20
-
中国科学的非凡崛起,以及将给这个世界带来一场海啸 发现了一篇的西方科学媒体上难得一见的正面看待中国科学技术进步的文章,刊登在《自然》杂志上,文章称中国正走在引领世界科学领域的轨迹上,而这一发展将重塑技术进步、创新以及全球权力的平衡。文章一开始就称,中 ... 科技之最10-20
-
亚洲科技三强鼎立:韩国半导体、日本精密机床与中国的“黑科技” 一、韩国:押注半导体,单点爆破的存储芯片霸主 韩国走的是财阀单点攻坚路线,不追求全领域遍地开花,集中资源死死咬住存储芯片赛道。三星、SK海力士两家企业,长期瓜分全球绝大多数DRAM内存、NAND闪存市场,在AI服 ... 科技之最10-20
-
九五承荣光 薪火赴新程——西安电子科技大学举行建校95周年校友返校大会 九五承荣光,薪火赴新程。10月17日上午,西安电子科技大学建校95周年校友返校大会在长安校区远望谷体育馆举行。千余名校友与师生代表欢聚一堂,共庆全体西电人自己的节日,汇聚起迈向百年新征程的磅礴力量。学校海内 ... 科技之最10-20
-
为什么石墨烯突然间就销声匿迹了?它究竟是骗局还是黑科技? 英国曼彻斯特大学有个不成文的传统,叫"周五晚上做实验"。一群物理学家,忙了一周正经课题,到了周五晚上就撒欢儿——想干啥干啥,题目越离谱越好。有人用磁场悬浮青蛙,有人研究壁虎脚底板为啥能贴墙,还有人琢磨 ... 科技之最10-19
-
百年医魂育新人——安徽医科大学发展启示录 医者济世,师者育人。医科大学,如何铸医魂、育新人?1926年,黄浦江边,怀揣医学救国理想的先行者们,自主创办私立东南医科大学。百载风雨跌宕,从上海肇始,辗转迁徙,四易校名,这所医科大学跨越山河,扎根江淮沃 ... 科技之最10-19
-
法拉第:从装书匠到“电学之父”,他用一本笔记撬动了整个时代 在人类文明的漫长星河中,总有一些名字如同超新星爆发,以耀眼的光芒照亮了后世数百年的科技进程。迈克尔·法拉第,这位出生于1791年伦敦贫民窟的铁匠之子,便是这样一位科学巨擘。当我们今天随手按下开关,享受着电 ... 科技之最10-19
-
肌肤之亲过后,真会一辈子忘不了吗?科学答案太扎心了,别不信 很多人都有过这样的困惑:明明已经放下了一段感情,删掉了联系方式,模糊了对方的模样,可某个瞬间,一阵相似的体温、熟悉的气息、浅浅的触碰,依旧能瞬间勾起心底尘封的记忆。有人说,世间最难忘的羁绊,从来不是轰 ... 科技之最10-19
相关文章
- 肌肤之亲过后,真会一辈子忘不了吗?科学答案太扎心了,别不信
- 以色列预测,未来10年全球科技实力最强的“6个国家”,都有谁?
- 大多数人不知道,中国科技底气藏在这6家公司
- 一年工作量压缩至80小时!“成都八零”见证金融科技AI时代
- 国之重器!它“大尺度”支撑起十大世界级科研应用
- 长电科技最大的对手,不是通富微电,是折旧
- 河北科技大学石家庄:省属工科的"实力派",就业到底强在哪
- 被送上断头台的科学巨人,一人终结炼金术,缔造现代化学
- 美媒曾预测:中国若继续突破量子科技,将在27年引新一轮科技革命
- 这个科技加速时代,是人文的冬天还是春天?
- 科学企业家是科产融合的关键力量
- 重磅预警!科技股逼空弹药彻底枯竭,短期反弹基本无望
- 清华北大也要上黑名单?美国呼吁对更多中国高校实施研究全面限制
- 悟透“熵”的概念后,我彻底戒了短视频:别让廉价的快乐吸干你
- 一只AI小狗,竟在香港科技展成了“人气王”!CES路演掌声不断,国际代表团争相合影
- 重庆市科学技术奖励大会召开
- 净利预增超1300亿元!长鑫科技董事长喊话最高20亿元回购,股价年内已涨超4倍
- 大宋这个文官,怎么就成了“中国科学史上最卓越的人”?
- 老祖宗挑地的九句口诀,句句被科学证实,最狠一句专看灾年
- 全国科技100强企业大盘点:谁在撑起中国科技的脊梁?
热门阅读
-
 1
万事胜意不能乱说的原因?告诉你万事胜意该对谁说 12-09
-
 2
科威特第纳尔为什么那么值钱?比美元值钱的货币盘点 12-22
-
 3
撕心裂肺十大催泪情歌,10首哭到崩溃的歌曲 12-24
-
 4
不敢公布马航真实原因,内幕曝光简直太惊人! 12-25
-
 5
陈百强什么原因怎么走的,陈百强85事件是什么 01-05
-
 6
麻将公式一定要背下来,麻将手气背转运小妙招 01-19
-
 7
科学家发现上帝的存在,神仙真实存在的十个证据 04-29
-
 8