一旦中东海湾大乱,世界会有2大变化,美俄分走最大蛋糕,中国呢
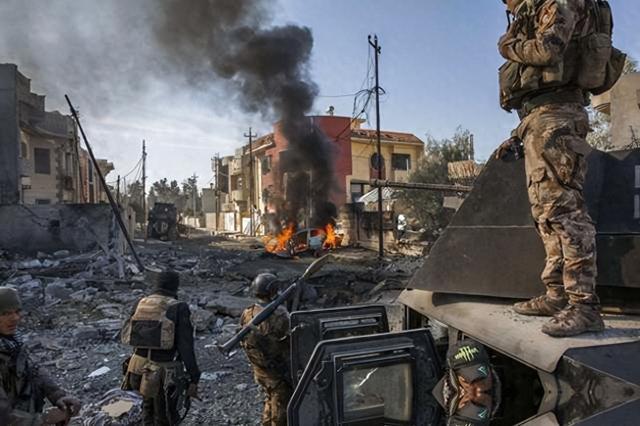
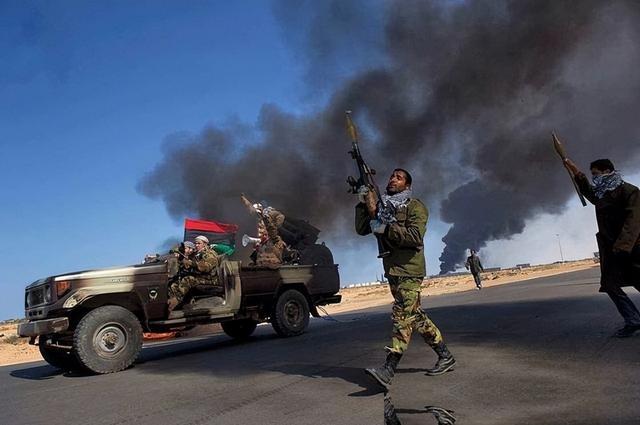
到了2026年9月,再谈中东海湾局势,已经不能停留在“假如霍尔木兹海峡出问题会怎样”这种纸面推演上。9月17日,中方在联合国场合明确指出,近期霍尔木兹海峡通航受阻,曼德海峡和红海航行安全风险也在上升,全球能源、粮食和产业链供应链都受到冲击。
不过,“海湾大乱”仍要分清尺度。现在航运没有完全中断,能源也不是一桶都运不出来。
新华社9月21日的报道显示,随着部分运输恢复,霍尔木兹海峡原油出口量有所回升,中东原油运输量已恢复到战事爆发前约八成。可恰恰是这个数字说明,风险并没有消失。
一条航线如果彻底断掉,市场反而容易计算损失;真正让企业头疼的,是今天能走、明天不知道,运费今天一个价、下周又一个价。现代贸易最怕的不是单纯“贵”,而是无法提前安排生产、库存和交货,这种不确定性会像水波一样层层传出去。
因此,海湾局势如果长期失序,第一个大变化并不是简单的“油价上涨”,而是世界能源市场重新给“可靠供应”标价。
9月10日,纽约原油期货收盘升至每桶102.48美元,布伦特原油达到107.63美元;到21日虽然明显回落,布伦特仍收在100.34美元。短时间里的大起大落,本身就是风险溢价的体现。
为什么中东稍有风吹草动,亚洲感受特别明显?国家能源局9月11日给出的数据很有分量:亚太地区超过45%的原油和23%的天然气来自中东。
换句话说,这片地区并不是普通能源供应地,而是许多亚洲经济体每天都要经过的一道“总水阀”。水阀不稳定,谁家还有能够持续出货的油气,谁的筹码就会上升。
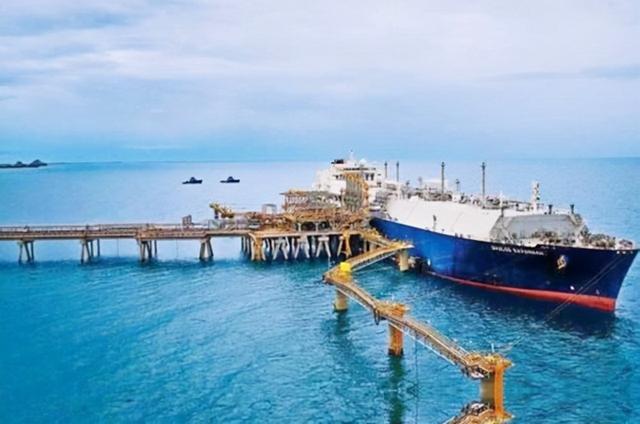
美国正好处在这个位置。美国已经是全球重要的原油和液化天然气供应方,2025年还是全球最大的LNG出口国。
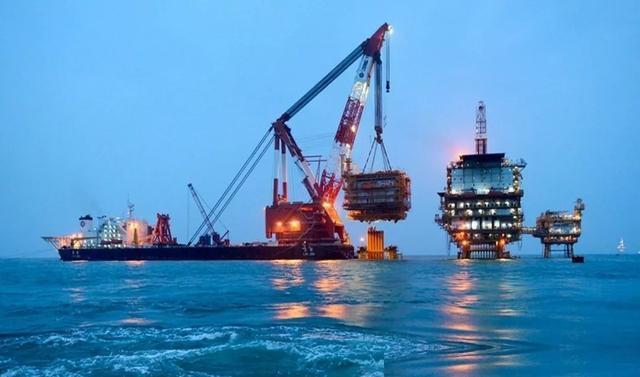
中国能源报援引美国能源信息署数据称,2026年美国LNG日均出口量预计达到170亿立方英尺。所以,美国可能拿到的“蛋糕”,并不是中东少卖一桶,美国就机械地多卖一桶,而是欧洲和亚洲买家为了降低供应风险,更愿意签长期合同、增加非海湾货源。
以前能源采购主要比价格,现在还必须问一句:关键时候货能不能送到?但美国也不能只算收益。
中国能源报今年5月已经指出,美国油气出口增加的同时,本土汽油价格和通胀压力也在上升,甚至引出了是否限制能源出口的争论。也就是说,国际油价上涨可以增加生产商收益,却同样会通过燃油、运输和物价传回美国国内。
俄罗斯面对的是另一套账。它拥有大规模油气资源,这是客观优势;如果全球市场需要寻找更多非海湾能源,俄罗斯资源的市场价值自然会受到重新关注。
但说俄罗斯一定能轻松“吃下红利”,同样把问题想简单了。9月14日,俄罗斯方面宣布,为了保障本国市场供应,已经禁止本国石油产品出口。
这件事很有代表性:油价越高,并不意味着能源生产国就可以不受约束地向外卖。炼化能力、国内消费、运输条件以及外部环境,都会决定资源最终能不能变成实际收益。
俄罗斯另一张容易受到关注的牌,是它横跨欧亚大陆的地理位置。但这里也不能下结论说,海湾一乱,中欧贸易就会大规模绕道俄罗斯。
海运的吨公里成本优势太明显,铁路、管道以及北方航线短期都替代不了成熟海运体系。真正发生变化的是“备用路线”的价格。
平常一条路线比海运贵,企业可能根本不会看它;可一旦传统路线频繁出现战争风险、保险上涨和船期延误,企业愿意为稳定性多付多少钱,就会重新计算。这是第二个可能改变世界贸易格局的地方。
现代供应链过去追求的是“效率最高”,未来可能越来越强调“效率和安全兼顾”。过去仓库里少压货,被视为管理水平高;现在关键原材料如果完全没有库存,反而可能成为风险。
过去货物走一条最便宜的路线,现在很多企业开始考虑第二条、第三条备用路线。这也是为什么中国眼下值得观察的,不只是买了多少油,而是交通和能源体系有没有足够多的备份。
9月24日交通运输部公布,今年前7个月,跨里海中欧班列开行量同比增长超过60%,中欧公路直达货运量同比增长超过70%。这些线路不是为了替代海运,而是为了增加选择。
中国面临的情况和美俄不同。中国不是单纯的资源出口型经济体,而是拥有超大规模制造业体系和贸易网络。
海湾能源价格上涨,中国企业要承担成本;航运受阻,中国出口企业也要承担成本。因此,中东越乱,对中国越不能按照“谁赚钱了”这么简单的思路看。
我认为,中国真正需要争取的不是从一场地区动荡中多分多少利润,而是让外部发生任何单点故障,都不足以让国内能源供应和产业体系失去正常运转能力,这比短期多卖几船石油重要得多。这方面,中国正在形成一套和美国、俄罗斯完全不同的优势。
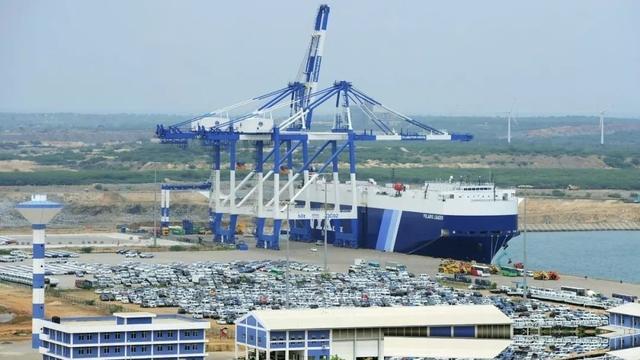
国家统计局9月15日公布,2026年前8个月,规模以上工业原油产量达到1.4639亿吨,同比增长0.9%,天然气产量1757亿立方米,同比增长1.1%。国内油气增产并不能替代进口,却能增加一层缓冲。
另一层缓冲来自电力结构。截至7月底,中国光伏发电装机达到12.86亿千瓦,首次超过12.85亿千瓦的煤电装机,成为装机规模最大的电源品类。
光伏当然不能直接替代航空燃油和远洋船用燃料,但交通电动化和终端用能电气化程度越高,对进口油气波动的敏感度就越有条件下降。
煤炭兜底、油气增储上产、进口来源多元化、风光核等非化石能源继续扩大,这几张牌单拿一张都解决不了海湾危机,可叠在一起,意义就完全不同。国家能源局9月11日也明确表示,中国目前已经形成煤炭兜底保障、油气多元进口、非化石能源加快发展的供应格局。
还有一点容易被忽视:中国并不希望靠海湾长期混乱获得所谓战略红利。对于制造业规模庞大、能源消费量高、对国际贸易依存度较深的经济体而言,稳定的航道、可预期的油价和正常的国际贸易环境,本身就是利益所在。
这也解释了为什么9月16日中方再次敦促有关各方采取有效措施,早日开放霍尔木兹海峡,维护国际航道畅通安全以及能源运输和产供链稳定。减少冲突、恢复通航,比讨论谁在战争里多卖了多少能源,更符合中国的现实利益。
再回到“世界会有哪两大变化”这个问题,轮廓其实已经很清楚。第一,全球能源采购会从单纯追求低价,进一步转向来源多元化和供应安全;第二,全球贸易会从一味追求最低物流成本,转向给备用通道、库存和运输冗余重新标价。
在这种变化里,美国庞大的油气出口能力,使它拥有承接部分能源缺口的条件;俄罗斯手里的油气资源和欧亚大陆位置,也可能得到重新估值。
所谓美俄“分走蛋糕”,更准确地理解,是它们手中恰好握着危机发生后价格可能上涨的资源,而不是可以断言两国一定成为最终赢家。
中国手里的牌看起来没那么戏剧化,却更加偏向长期:国内能源供应能力、完整制造业体系、庞大电力系统、多元进口渠道,以及不断增加的陆海运输通道。它们不会让中国完全避开国际能源价格上涨,却能够减少某一条航线、某一个供应国突然出问题造成的冲击。
所以,中东海湾真正值得警惕的,并不只是下一桶原油涨到多少钱,而是全球化过去几十年习惯依赖的那些“最便宜、最快、最成熟”的路线,开始被迫加上一笔安全成本。谁提前准备的替代方案更多,谁受到的冲击就可能更可控。
如果海湾局势最终缓和,多建设几条能源来源和贸易通道并不会白费;如果局势长期反复,这些备用能力就会从平时看起来“不够便宜”的选择,变成关键时刻托住经济运行的保险。对于中国来说,这恐怕才是题目最后那个“中国呢”最现实的答案。
大家都在看
-
全世界最大的小区竟在贵阳,常住人口60万,被网友称为巨型贫民窟 这里是全世界最大的住宅区,也是全亚洲最拥堵的小区,常住人口60多万,每天人流量达100万,光是地铁站就有3个,精神小伙和精神老妹一大堆,被网友称为贵阳的九龙城寨,它就是贵阳花果园小区。你相不相信这是凌晨一点 ... 世界最大10-09
-
世界最大沙漠:浩瀚的撒哈拉沙漠 撒哈拉沙漠是世界上面积最大的热带荒漠,横亘在非洲大陆北部,雄浑辽阔的沙海,是地球上极具震撼力的自然景观。据《世界地理百科全书(2024修订版)》记载,撒哈拉沙漠总面积约932万平方千米,差不多和中国国土面积 ... 世界最大10-09
-
世界最大湖泊——里海,内陆巨型咸水湖 很多人会被名字误导,以为里海是海洋,实际上它是世界上面积最大的湖泊,同时属于咸水湖,地处亚欧大陆的交界地带。依据《世界地理百科全书(2024修订版)》资料,里海总面积约37.1万平方千米,体量远超苏必利尔湖等 ... 世界最大10-09
-
一旦中东海湾大乱,世界会有2大变化,美俄分走最大蛋糕,中国呢 到了2026年9月,再谈中东海湾局势,已经不能停留在“假如霍尔木兹海峡出问题会怎样”这种纸面推演上。9月17日,中方在联合国场合明确指出,近期霍尔木兹海峡通航受阻,曼德海峡和红海航行安全风险也在上升,全球能源 ... 世界最大10-09
-
气候变化致“全球最大企鹅栖息地”群落数量锐减,失去“最大”头衔 IT之家 10 月 8 日消息,英国 BBC 昨日(10 月 7 日)发布博文,报道称南极扎沃多夫斯基岛(Zavodovski Island)曾为全球最大帽带企鹅(chinstrap penguin)栖息地,2011 至 2025 年间巢穴数量锐减 63%,已失去“世 ... 世界最大10-09
-
世界上最大的城市居然就在中国 世界上最大的一个市,因人口过多,常被误以为是个省!这个城市居然就在中国。 很多人提到国内大城市,第一反应只会想到北上广深,默认这些一线城市就是国内城市体量的上限。可如果按照行政辖区范围统计,国内这座直 ... 世界最大10-09
-
1800公里6座巨型大坝!世界最大清洁能源走廊,一年发3000亿度电 长江在四川宜宾以上的河段唤作金沙江。从攀枝花到宜宾的783 公里河道,江水落差高达729米,山高谷深、激流奔涌,是我国水能资源最富集的 “黄金赛道”。但这里也是地质环境极其恶劣的区域:河谷狭窄陡峭、地震烈度高 ... 世界最大10-07
-
世界范围影响力最大的6部动漫,全看过的就暴露年龄了 1、《海贼王》最近又看了海贼王,经典,经典!路飞和伙伴们一路冒险追梦,友情又燃又好哭,每个人物都有故事,是百看不厌的神作。世界观极其庞大,人物塑造堪称顶级,但动画制作水平参差不齐。部分篇章拖沓冗长,需 ... 世界最大10-06
-
世界十大最深湖泊,这些湖泊有多深?看完我涨见识了 1. 贝加尔湖 (Lake Baikal)• 深度:1,642米• 位置:俄罗斯,西伯利亚• 简介:世界最深的湖泊,也是容量最大的淡水湖,蕴含全球约20%的未冻淡水。2. 坦干依喀湖 (Lake Tanganyika)• 深度:1,470米• 位置:非洲( ... 世界最大10-06
-
世界上最大的坑,不是陷阱骗局而是很多人一辈子都跨不过去的认知 提到“坑”,大多数人第一反应想到的是诈骗、圈套、投资陷阱,觉得只要不贪小便宜,就能躲开所有坑。可现实里,真正困住大多数人,反复消耗时间、精力、收入,让努力很难拿到结果的,并不是外界精心设计的骗局,而是 ... 世界最大10-06
相关文章
- 世界最大湖泊正在消失,渔民转行,餐馆涨价,周边囯家干着急
- 世界上最大的坑,不只是地上的大洞。
- 世界上最大的无主领土,面积比中国还大,美国和日本早就窥探已久
- 外国工程师说不可能的雅江工程,中国用万亿打造世界最大电站
- 全球各国实力最新排名!看完刷新认知
- 我国已建成世界规模最大的教育体系,拥有总量世界第一的研发人员队伍
- 你知道吗?世界上最大的城市,竟然在中国!
- 世界最大跨度铁路专用拱桥主拱肋合龙
- 最新进展!世界最大跨度铁路专用拱桥拱肋今天合龙
- 中国是全球最大的鸡蛋生产国,近期国内蛋价上涨明显——双节市场问蛋价
- 阴和俊:我国已建成全世界规模最大的教育体系,拥有总量位居世界第一的研发人员队伍
- 我国已建成世界规模最大的教育体系 拥有总量世界第一的研发人员队伍
- 美国还能称霸多久?最大对手已现身,比俄罗斯还难缠!
- 全球最大内陆国,海军训练14人遇难!总统震怒下令,要动真格了?
- 或是全球最大IPO之一,Anthropic招股书曝光,计划未来一年“烧”5180亿美元
- 770兆伏安!世界最大容量柔直变压器到达广州
- 世界最大!这一核心部件,正式交付
- 当今世界,最大的威胁来自于内鬼
- 货舱大到离谱!从没造过飞机的美企,突然推出世界最大运输机项目
- 全球最大打桩船启航赴巴西,将参建拉美最大跨海斜拉桥
热门阅读
-
 1
-
 2
泷泽萝拉作品,光看一眼就让人欲罢不能 07-14
-
 3
欧美r级片尺度之大,绝对让你欢乐多多快乐无限 07-14
-
 4
高岗事件真相令人震惊 究竟有何隐秘内幕 07-14
-
 5
北京大裤衩 也就是中央电视台总部大楼 10-24
-
 6
江户四十八手 看一看可以年轻十岁 11-01
-
 7
柳州莫菁视频流出,最终判定是男友所为触及法律底线 11-14
-
 8
揭秘翁帆怀孕真相 杨振宁和翁帆的孩子 11-15