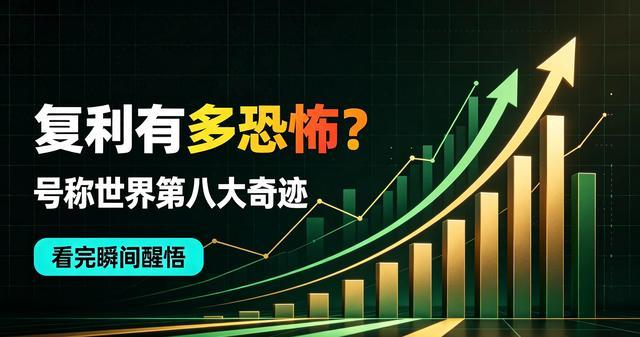
复利有多恐怖?号称世界第八大奇迹,看完瞬间醒悟
你可能听过一句话:"复利是世界第八大奇迹。理解它的人赚取它,不理解它的人支付它。"这句话在投资圈被奉为圭臬,很多人说是爱因斯坦说的。但说实话,经过多方考证,并没有确凿证据证明爱因斯坦本人说过这句话,它最早可能源于1939年《美国数学月刊》上的一段轶事,后来传着传着就被安到了爱因斯坦头上。不过,出处归出处,复利的威力本身,是实打实的数学事实,跟谁说的没有任何关系。
今天这篇文章,我不跟你讲公式,不跟你画K线,就用最接地气的方式,把复利这件事彻底说透。看完之后你会发现,绝大多数人之所以穷,不是因为赚得少,而是根本不懂复利。
一、先搞清楚一个底层逻辑:复利和单利,到底差在哪?
很多人觉得"利滚利"不就是多算点利息嘛,能有多大区别?
区别大到离谱。
举个最简单的例子。你有10万块钱,年利率6%,存30年。
单利怎么算?每年利息6000块,30年利息一共18万,连本带利28万。
复利怎么算?第一年的利息6000块,第二年变成10.6万的本金一起算利息,以此类推,30年后连本带利约57.4万。
差了将近30万。而且这还只是30年,如果拉到50年,单利是40万,复利是184万,差距直接拉开到144万。
这就是复利的本质——它不是线性增长,而是指数增长。前期看着跟单利差不多,甚至还不如单利显眼,但一旦过了某个临界点,曲线就会以近乎垂直的角度飙升,把单利甩得连影子都看不到。
有个"72法则"可以快速估算本金翻倍的时间:72除以年化收益率,得出的数字就是大约多少年翻倍。比如年化6%,72÷6=12,大约12年本金翻一倍。年化10%,72÷10=7.2,大约7年翻一倍。
听着好像没什么了不起的,但你仔细想想:如果25岁开始投资,到60岁退休,中间有35年。年化10%的话,本金可以翻5次,也就是变成原来的32倍。10万进去,出来就是320万。
这就是复利最恐怖的地方:它不需要你暴富,只需要你"不死",并且持续滚下去。
二、一个真实案例,看懂复利在投资中有多狠
说到复利的威力,绕不开巴菲特。
根据伯克希尔·哈撒韦2025年发布的年报数据,从1965年到2024年这60年间,巴菲特的年化复合收益率约为19.9%,累计总回报高达约5.5万倍。也就是说,如果你在1965年投1万块钱给巴菲特,到2024年这笔钱会变成5.5亿。
19.9%的年化收益率,说实话,单看任何一年,并不惊人。市场好的年份有人翻倍,19.9%算什么?问题在于:没有人能持续60年每年都接近20%,但巴菲特做到了。
更扎心的数据是:截至2024-2025年的统计数据显示,巴菲特99%以上的财富是在50岁之后获得的。他30岁的时候还不是百万富翁,但复利在他后半生开始疯狂发力。
这就是复利的"欺骗性"——前20年、前30年,你看着好像没什么了不起的,但到了后30年,财富会像雪崩一样涌来。巴菲特自己把这叫做"滚雪球":找到足够长的坡(时间)和足够湿的雪(收益率),雪球就会自己越滚越大。
再看一个离咱们更近的案例。
2002年,华人投资家李录以8港元的价格买入比亚迪港股。此后他长期持有,并在2003至2008年间多次增持。持有期间,比亚迪经历了2008年金融危机等7次腰斩级暴跌,每一次都足以让普通人恐慌割肉,但他始终坚守。2021年,比亚迪股价处于历史高位,李录旗下喜马拉雅资本进行了部分减持,从持有H股7.03%减至6%,但当时持仓市值仍高达133亿港元。2025年,比亚迪港股股价来到465港元,按2002年8港元的成本价计算,名义回报约58倍;如果计入增持仓位及分红再投资,实际回报超过70倍。
70倍,靠的不是什么内幕消息,不是短线炒作,就是"买对了,然后不动"。这就是复利在投资中最朴素也最强大的表达方式。
三、复利不只管钱,它管的是你整个人生
如果复利只跟钱有关,那这篇文章的受众就太窄了。事实上,复利的底层逻辑适用于一切具有"累积效应"的事物:知识、技能、健康、人脉、习惯。
知识复利。 查理·芒格说过一句话:"我每天起床的唯一目标,就是比睡觉前聪明一点点。"听起来鸡汤,但你仔细想想,每天学一个新知识点,一年就是365个,十年就是3650个。关键是,这些知识点之间会产生"化学反应"——你学的东西越多,理解新东西的速度越快,因为已有的知识会成为新知识的"挂钩"。这就是为什么同样是学一门新技能,有基础的人三天上手,零基础的人三个月还在入门。
技能复利。 一个程序员,每天花1小时精进技术,第一年看不出差别,第三年跟同事拉开差距,第五年能独立带项目,第十年可能就是技术总监。而另一个程序员,每天下班刷短视频,五年后还在做最基础的增删改查。两个人起步一样,十年后天差地别。
健康复利。 每天运动30分钟,短期内你不会有什么感觉,甚至觉得累。但十年后,你的体能、免疫力、精神状态,跟那些从不运动的人相比,完全是两个物种。反过来也一样,每天熬夜、吃垃圾食品,短期内也不会怎样,但十年后,身体会用各种毛病来"清算"你。
坏习惯的负向复利。 这是最容易被忽视的。信用卡透支、网贷、高息借贷,本质上就是负向复利。你欠1万块,年利率18%,第一年利息1800,第二年利息变成(1万+1800)×18%=2124,越滚越多,很多人就是这么一步步掉进债务深渊的。据材料25,2026年上半年居民贷款整体减少3668亿元,为有统计以来首次半年度累计净减少,其中相当一部分人正是在主动清理过去累积的高息债务。
所以你看,复利本身没有好坏,它只是一个放大器。你用好了,它就是世界上最强大的正向力量;你用砸了,它就是把你拖入深渊的黑洞。
四、普通人怎么用复利改变命运?三个实操方法
说了这么多道理,最关键的问题来了:我一个普通上班族,月薪几千块,怎么利用复利?
方法一:基金定投,让复利替你打工
这是最适合普通人的复利工具,没有之一。
根据沪深300指数近20年约10%的年化历史数据测算,假设每月定投1000元,按年化10%的历史回测收益率计算:5年后投入本金6万,资产约7.7万;10年后投入本金12万,资产约20.5万;20年后投入本金24万,资产约75.9万;30年后投入本金36万,资产约227万。
注意,这里的关键不是"10%"这个数字有多高,而是"30年"这个时间有多长。30年投入36万,最终变成227万,其中191万是复利帮你赚的,是你本金的5.3倍。
如果每月定投2000元,30年后资产约454万;每月定投5000元,30年后资产约1135万。
以上数据均基于沪深300指数近20年年化约10%的历史回测假设测算,实际收益受市场波动影响,不代表未来表现。
有人可能会说:"年化10%哪有那么容易?"确实不容易,但沪深300指数过去20年的实际年化收益率就在8%到10%之间,这是一个经过历史验证的数据。而且定投的好处在于,你不需要一次性拿出几十万,每个月拿出几百到几千块闲钱就行,剩下的交给时间和复利。
方法二:分红再投资,让复利加速
很多人买了股票或者基金,分红到账后就取出来花了。这是最浪费复利的做法。
正确的做法是:分红到账后,立刻用这笔钱继续买入同一只股票或基金。这样你的"本金"就会越来越大,下一轮产生的收益也会越来越多,复利的雪球就越滚越快。
举个真实例子。据2025年中的公开数据,某国有银行自2006年上市以来,每年股息率约5%。2006年投入10万元买入该行股票,每年分红再投资继续买入,仅算利息收益,截至2025年中,近20年的利息收益就高达约16万元。这还没算股价上涨带来的增值——而这几年银行股屡创新高,算上股价变化,收益还要再乘以2左右。
如果继续持有20年,仅利息收益就将超过60万元。这就是"分红再投资"的威力:你什么都没做,只是把分红留下来继续滚,时间就帮你赚到了普通人好几年的工资。
方法三:消灭负向复利,先止血再造血
在谈赚钱之前,先把你身上的"出血点"止住。
信用卡最低还款、网贷分期、消费贷,这些东西的年化利率通常在15%到24%之间。这意味着什么?意味着你欠1万块,一年光利息就要1500到2400块,而且这些利息还会"利滚利",越欠越多。
你一边在投资端辛辛苦苦赚8%到10%的年化收益,一边在负债端被人收15%到24%的年化利息,这不是投资,这是拿自己的钱给别人打工。
所以,如果你身上有高息负债,第一件事不是去投资,而是先把债还了。还掉年化18%的负债,等于你赚了一个确定性的年化18%的收益,这个世界上没有任何投资能给你这种确定性回报。
五、复利最大的敌人,不是收益率低,而是"中断"
很多人理解了复利的逻辑,也开始了定投或者长期投资,但最后还是没有享受到复利的威力,原因只有一个:中途放弃了。
复利有一个特别"坑"的特性——它在前期非常慢,慢到你怀疑人生。
你每月定投1000元,第一年账户里也就1万多块,第二年2万多,第三年3万多。看着好像没什么意义,一年才赚那么点。于是你开始动摇:"要不取出来用吧""要不换个收益更高的""要不等跌了再买"。
一旦中断,复利链条就断了。之前积累的"利滚利"效果大打折扣,重新开始时又得从头来过。
巴菲特之所以能创造5.5万倍的回报,不是因为他每年赚得最多,而是因为他60年几乎没有中断过。他的搭档芒格说过一句话:"复利的首要规则是,除非万不得已,永远不要打断它。"
所以,真正理解复利的人,不会去追求短期暴利,而是会做两件事:第一,选择一个大概率能长期正收益的方向;第二,在这个方向上,尽可能长地坚持下去,不打断。
六、2026年,普通人利用复利的最佳窗口
说了这么多,可能有人会问:现在才开始,是不是太晚了?
答案是:一点都不晚,而且现在可能是最好的时候。
2026年,中国居民存款余额已突破170万亿元,但存款利率持续下行,国有大行一年期定存利率跌破1%,三年期定存利率普遍在1.25%到2.2%之间。把钱存在银行,跑赢通胀都费劲,更别提财富增值了。与此同时,2026年上半年住户存款同比少增3.19万亿元,资金正在从银行流向理财、基金、保险等资管产品,一场万亿级的"存款搬家"正在发生。
这意味着什么?意味着"把钱存银行吃利息"这条路已经走不通了。普通人想要实现财富增值,必须学会利用复利工具——基金定投、分红再投资、长期持有优质资产。
而且2026年还有一个特殊优势:截至2026年6月,沪深300滚动市盈率约14.7倍,处于近十年30%分位,上证50市盈率11.3倍,十年分位不足22%。历史数据显示,宽基指数估值处于十年50%分位以下时,开启3到5年定投实现正收益的概率超过85%。换句话说,现在用较低的成本买入,未来复利的起点就更高。
复利这件事,说到底就八个字:选对方向,然后不动。
选对方向,意味着你要找到一个长期大概率正收益的标的——可以是一只宽基指数基金,可以是一只高分红的蓝筹股,也可以是一项值得长期投入的技能。
然后不动,意味着你要抵抗住短期波动的诱惑和恐惧,不因一时的涨跌而改变策略,不因一时的得失而中断坚持。
巴菲特用60年证明了这件事,李录用20年证明了这件事,无数坚持定投的普通人也用10年、20年证明了这件事。
复利不挑人,不挑出身,不挑学历,不挑本金多少。它只挑一样东西——耐心。
而耐心,恰恰是这个时代最稀缺的品质。
你现在每个月能拿出多少钱来做定投?有没有已经开始利用复利的习惯?还是说,你曾经试过但中途放弃了?欢迎在评论区聊聊你的真实情况,咱们一起探讨怎么把复利这个"第八大奇迹"真正用到自己的人生里。
免责声明:本文仅为理财知识分享,不构成任何投资建议,投资有风险,入市需谨慎。
觉得有用的朋友,点个赞、收藏一下,转发给身边还在把钱存银行吃1%利息的朋友,早一天理解复利,就早一天开始滚雪球。
大家都在看
-
平陆运河正式通航:四项“世界之最”的超级工程是如何打造的? 9月16日,平陆运河正式建成通航。当日10时20分,在马道枢纽通航仪式现场,伴随着首航船舶一声汽笛破空长鸣,历史性时刻诞生:通江达海的世纪巨龙——平陆运河通航。钦州港海天辽阔,马道枢纽巍然矗立,39.08米高巨型 ... 世界之最09-17
-
海员是普通人看世界最狠的路 我一直觉得,如果真没啥学历,人生第一步其实可以选当海员。别急着否定,这事儿真有道理。先说工资。海员的收入,在老家那种地方,基本是完爆大多数职业的。你表哥在县城当公务员,干一辈子一个月也就几千块;你发小 ... 世界之最09-17
-
国际大体联秘书长:长春大冬会将成世界青年最珍贵的记忆 新华社长春9月15日电(记者李典、周万鹏、黄雨寒)近日,长春2027第33届世界大学生冬季运动会(以下简称“长春大冬会”)代表团团长会议在长春举行。本次会议是长春大冬会开赛前的重要筹备节点,各方共商赛事相关事 ... 世界之最09-17
-
创下四项世界之最 平陆运河建成通航 中国青年报客户端广西钦州9月16日电(中青报·中青网记者 谢洋)9月16日,平陆运河通航仪式在广西钦州举行。当日10时20分,在马道枢纽通航仪式现场,伴随着首航船舶一声汽笛破空长鸣,全场热烈鼓掌,共同见证这一历 ... 世界之最09-17
-
细数“世界之最”,读懂平陆运河 2026年9月16日,全长134.2公里的平陆运河正式建成通航,打通了西江与北部湾之间的江海直连通道。这项世纪工程在设计、建设、运营中创造了多项世界和全国纪录。平陆运河是国内通航等级最高的运河,建设中约3.15亿立方 ... 世界之最09-17
-
特朗普当众致电黄仁勋,调侃“能造世界最复杂芯片的人不会免提” IT之家 9 月 16 日消息,当地时间 9 月 14 日,英伟达 CEO 黄仁勋现身美国洛杉矶的 All-in Summit 峰会,公开驳斥了“AI 末日论”,并且意外收到来自美国总统唐纳德 · 特朗普的来电。Anthropic CEO 达里奥 · 阿莫 ... 世界之最09-17
-
对手盛赞!菲律宾女排队员:中国女排是世界最有统治力队伍之一 2026亚运会女排小组赛,中国队3-0战胜菲律宾队,取得开门红。赛后,菲律宾女排球员贝拉贝伦表示:“我们本来有机会赢下一局,尤其是在第二局。中国女排是世界上最有统治力的队伍之一,也有拼搏精神。说实话,我们清 ... 世界之最09-17
-
世界最顶级扣篮大赛dunkman决赛,全程神仙打架 这绝对是史上最违背牛顿定律的一记扣篮,这种难度就连《篮球火》都不敢演。就在今天,由奥尼尔举办的世界最顶级扣篮大赛DUNKMAN上演最终角逐,每一扣都碾压NBA扣篮大赛。40岁的中国草根扣篮王陈登星更是一黑到底杀入 ... 世界之最09-16
-
【讲习所·中国与世界】习近平:金砖国家要做促进创新发展的先锋 9月12日至13日,中国国家主席习近平赴印度新德里出席金砖国家领导人第十八次会晤。在金砖国家合作20周年的重要节点,习近平主席在此次峰会上发表重要讲话,深入阐释促进“全球南方”团结合作的中国主张,明确提出金 ... 世界之最09-16
-

相关文章
- 世界最神秘鸟类!云南管护人员巡护时,发现路边蜷缩大鸟
- 最新世界排名:中国2人杀进前4,丁俊晖升第15,奥沙利文仅第13
- 《长颈鹿世界之最:把“最高”写进自然的脊梁》
- 世界上最滑稽的治理悖论,正在英国上演
- 世界上最低劣,最真挚的感情不是没有底线的纠缠不清
- 世界上最养人的10件小事,不用花钱,坚持半年就能感受到变化
- 平陆运河刷屏“世界之最”!真正硬核的不是纪录,是上亿人的实惠
- 人生下半场,普通人留给世界最温柔的《答案》是什么?
- 世界上最顶级的五位医生,不用挂号,终身免费治你一生
- 世界上最长寿的人活了多久?
- 世界最古老的热带雨林:澳洲凯恩斯库兰达雨林游记
- 只要你有空,就赶紧去睡。睡觉,是这个世界上最便宜最顶级的保养
- 我和双胞胎妹妹同校同寝:世界上最奇妙的缘分,是转身就能看见你
- 这个世界上最没皮没脸的人是谁
- 世界上最硬核的“充电宝”:一堆沙子,能给整座小镇供暖一个月?
- 世界上最孤独的宝宝——甘肃瓜州大地之子
- 世界上最年轻的国家,地理底牌到底有多硬核?
- 第48届世界技能大赛将在上海启幕 创多项历届之最
- 号称世界最孤独国家!这里没有蛇没有猛兽
- 您在创造这个世界最高级最顶尖级的智慧
热门阅读
-
 1
挑战极限!中国人又创造了一项世界之最 01-07
-
 2
-
 3
-
 4
世界最漂亮的十大美女,盛世美颜,你喜欢哪一位? 04-10
-
 5
盘点一下世界之最,最长丁丁竟然有60㎝!! 04-26
-
 6
全球最值钱的五大货币,竟然没有人民币和美元 05-10
-
 7
-
 8
莉娜·安德森 - 世界上最美丽的成人模特 09-25