每天接诊超过4万人,月入近18亿,全球最大的医院,竟然在中国?
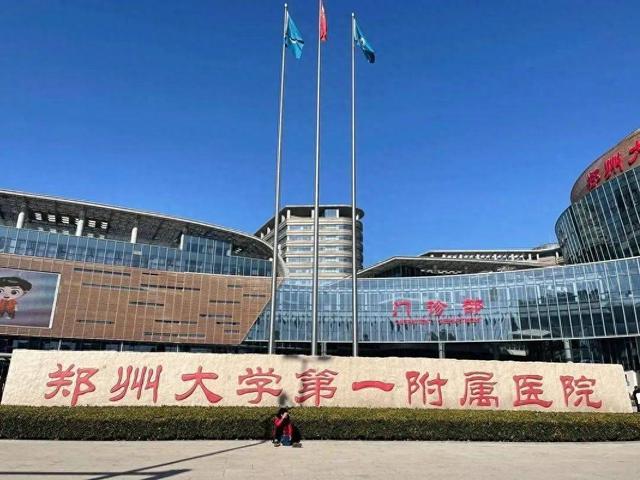
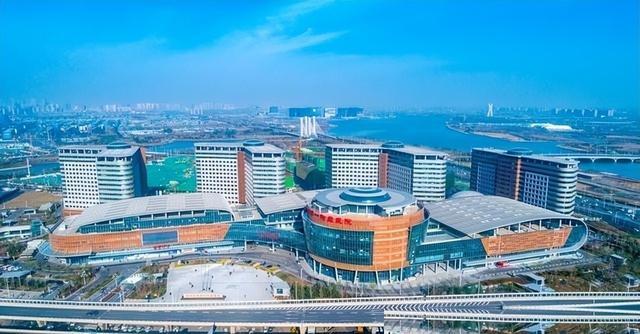
每天四万多人涌进同一家医院看病,日营收接近六千万,全年进账约219.86亿元——这不是任何一家跨国医疗集团,而是位于河南郑州的郑州大学第一附属医院。
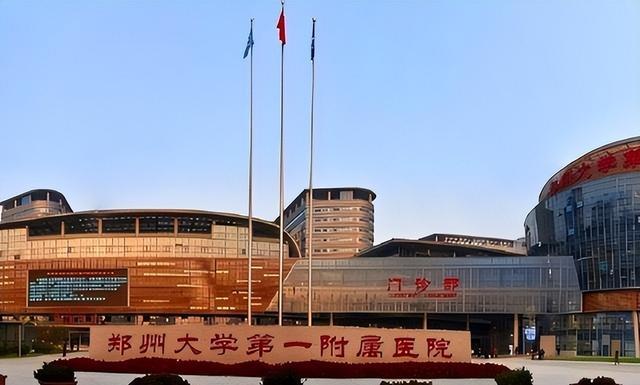
按传统印象,全球顶级的医疗资源都集中在欧美。可这家占地871亩、拥有四个院区、十几栋住院楼、在职职工超1.5万人的"超级医院",硬生生把全球医院规模的天花板抬到了中国中部。
开放床位过万张、年门诊量超700万人次、年手术量超35万台次,这样的运营量放在全球范围内都极为罕见。
它的前身是国立河南大学医学院附属医院。1948年后进入新的发展阶段,众多医学专家先后任教,校舍、设备逐年扩充。
1958年从开封迁至郑州,更名为河南医学院第一附属医院。2000年三校合并后,才有了今天的名字。
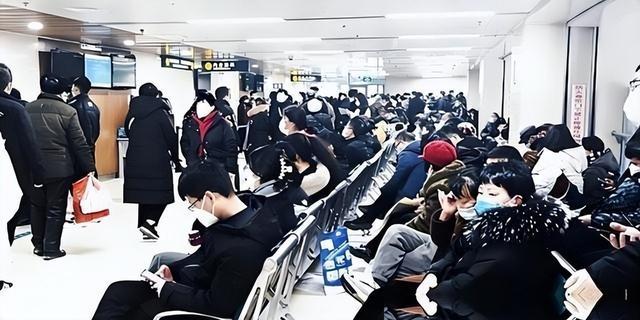
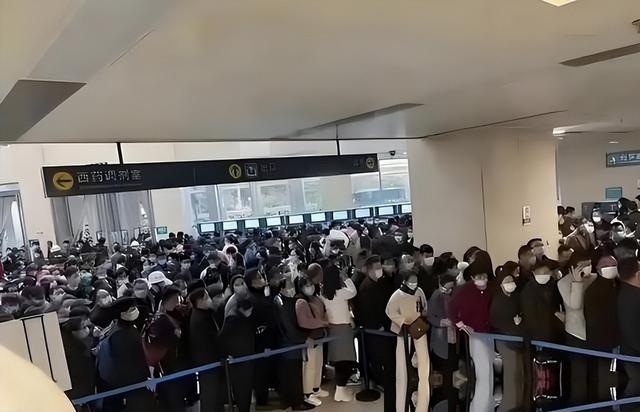
2012年成为省部共建医院,2017年临床医学入选国家"双一流"建设学科。规模摆在这里,也就有了另一个问题:每天四万多号病人往一个大院区里塞,普通科室排队一两个小时是常态。
挂号难、候诊长,成了整整一代河南人共同的就医体验。河南是人口大省,常住人口近亿,省内顶尖医疗资源却高度集中在郑大一附院。
有患者宁愿坐五六个小时高铁,也要来郑州挂一个号——不是因为不信任本地,而是本地就是没有对应级别的科室。于是就有了这样一个耐人寻味的画面:一边是全球最大的实体医院被挤爆,一边是另一种截然不同的就医方式正在铺开——互联网医院。
这里就不得不聊到一个反差场景。去看医生时通常都得吐舌头,北京这家诊所也不例外。
但病人并不坐在医生的办公室里,他远在2000多公里外的中国西南部的贵州省。医生在屏幕的一端,患者在另一端,一次诊疗跨越了大半个中国。
到2022年底,中国已有3.63亿人使用过互联网医疗服务。到2025年年中,这一数字攀升到超过3.9亿人,约占全国网民的35%——差不多每三个上网的人里,就有一个在手机上看过病。
在线医疗保健系统被寄望于更好地补充传统的医院系统。这非常有效,因为传统的公立医院可以认可互联网医院的处方或诊断,然后可以共享一些数据,甚至可以共享一些病人信息。
互联网医院通常是对现有医院、医疗保健提供商或服务平台的在线补充。除了远程会诊外,病人还可以管理预约和续开处方。
第一家这样的医院成立于2015年。到2018年底,中国只有100多家互联网医院;到2021年6月,这个数字超过了1600家。
此后规模继续快速扩张,行业格局也随之被彻底改写。赛道上主要有两拨玩家。
一拨是大型医院——新冠疫情期间,各大医院纷纷建立起自己的线上平台,即所谓的"网上医院"。另一拨是像阿里巴巴和京东这样的互联网公司。
它们获得了第三方公共医院牌照,并搭建平台吸引医院、医生和患者加入,使用其服务,并从中收取服务费。
第二种模式会吸引更多关注和流量,因为阿里巴巴和京东拥有提供安全智能服务平台的技术和人工智能能力。
如果平台易于使用且服务极具价值,那么未来将会吸引更多患者在线就医。政府法规的调整进一步开放了网上医院生态系统。
允许直接在线销售处方药,医疗保险也可以向网上医院支付费用。2021年,中国还通过了首部数字隐私法,旨在加强数字化转型浪潮下的数据保护。
回头看郑大一附院那219.86亿元的年收入,就能明白为什么它对"分流"有天然的需求。事业收入在收入结构中占据主导,占比达85%左右,背后是每天上万患者的挂号费、检查费、治疗费汇聚成流。
规模换来了收入,也换来了成本。医院超1.5万名在职职工的薪酬、每年数亿元级别的设备购置与更新、住院区的耗材消耗、科研投入……
全都要从收入里扣。2021年医院收入合计218.78亿元,支出合计208.34亿元,结余仅10.44亿元;扣除9.8亿元财政拨款后,实际结余只有6400万元。
这样看,"日进斗金"更像是一种过路的账,而不是暴利。真正被消耗掉的,其实是医生和患者的时间。这也是互联网医疗被反复提及的原因。
随着人工智能在网上医院平台上的应用,患者或许能够一次性完成多项诊疗流程,而无需多次就诊。后续治疗和康复也可以在线进行,这意味着患者可以享受闭环服务,节省时间。
举一个具体场景。在应用程序上告诉人工智能聊天机器人症状,它会根据这些症状和自我诊断功能给出非常智能的评估。
这个流程放在过去,是需要在门诊排队两小时、见医生五分钟才能完成的。对慢性病患者来说,改变更明显。
一些需要定期去医院取药的慢性病患者,只需使用应用程序即可自动填写处方,然后药品会送到家中,无需前往医院。
医生这一端也在被重塑。Lita医生是一位皮肤科医生,她曾在一家公立医院工作。此前,她转行从事在线医疗诊断。
她曾每天通过数字平台接诊大约30到50位患者,而这个数字跃升至每天260位。一个医生接诊量翻五倍,是效率的胜利,也是分工重构的信号——线上适合处理复诊、慢病、皮肤、心理这类不依赖大型检查的科室,线下则集中攻克疑难重症和手术。
有意思的是,服务对象也在扩展。不仅是人类患者,也为猫、狗和其他宠物提供在线兽医服务。
当一个原本以为只能面对面完成的行业出现远程模式,边界就会不断被推开。不过话说回来,网络医院正在扩展其服务范围,但它们尚未建立可持续的盈利模式。
如何确保平台上医生的可靠性和质量,以及如何确保服务合理、价格合理,并且能够提供应有的价值,这些都是需要考虑的问题。这也是它和郑大一附院这样的实体巨兽最大的差别。
实体医院的问题是"太挤",互联网医院的问题是"太新"——一个已经跑了几十年,一个刚跑了十来年,模式还在被市场验证。新冠疫情期间兴起的"互联网+医疗"模式仍在不断发展,业内专家预测该模式将持续增长。
疫情加速了中国医疗体系的数字化改革,同时也考验了用户(即患者)在线就医的便捷性。事实证明,在线就医非常容易。
人们对就医流程有了更清晰的认识:如果不必去医院,只需访问在线医疗平台即可。因此,在疫情期间,这种模式在一定程度上提高了用户粘性,人们会持续使用。
站在2026年这个时间点回望,中国医疗市场其实呈现出一种非常特殊的双轨结构。
一轨是像郑大一附院这样体量惊人的"超级医院",用近乎极限的规模承接区域内最难啃的病例;另一轨是覆盖近4亿用户的线上问诊网络,用轻量化的方式消化掉大量常见病、慢性病、复诊需求。
一个负责"重",一个负责"轻"。一个吸走了最复杂的病例,一个把简单的问题按在家里。两者叠在一起,才是中国医疗真正的样子。
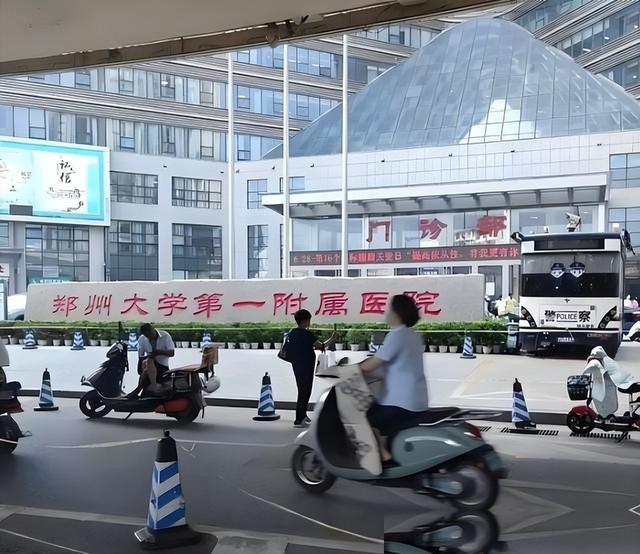
至于郑大一附院是不是"暴利",看完收支结构其实已经有答案。它的问题从来不是赚得太多,而是承担得太多——一家医院背负了一个近亿人口大省的疑难重症就医需求。
它每天开出的六千万营收,最后大部分变成了医护工资、设备折旧、耗材消耗,然后重新投入到下一次门诊、下一台手术里去。真正值得关注的,是接下来这套双轨系统怎么继续往下走。
如果互联网医院能把郑大一附院日均四万人次的门诊量分掉哪怕四分之一,那对整个中原地区的就医体验,都会是一次实实在在的松绑。全球最大的医院在中国,全球规模最大的互联网医疗市场也在中国。
这两件事同时发生,本身就是一个足够值得琢磨的故事。
大家都在看
-
世界最大的淡水鱼:长江中华鲟,鱼类共同的祖先 这是世界上最大的淡水鱼之一,中华鲟,它是长江流域最大的鱼,素有长江鱼王之称。当然,中华鲟的珍贵和价值要远远超过它的个头,它还有水中大熊猫的美誉。中华鲟一般个体都在一米五以下,体重五十到三百公斤,他们最 ... 世界最大09-22
-
世界最大帝陵,不是秦始皇陵,而是藏在陕西一座大山里 它不是秦始皇陵。它藏在陕西礼泉县的一座大山深处,地宫凿进山腹250米,相当于80层楼高。它建造了107年,陪葬墓超过190座,陵园总面积200平方公里——是秦始皇陵的3倍以上。它就是唐太宗李世民的昭陵。1400年过去, ... 世界最大09-22
-
全国最大机场到底是谁?看完颠覆你的认知 经常刷到科普:北京大兴是全国最大机场。但很多人不知道:“最大” 分 4 套评判标准,冠军根本不是同一个机场中国民用航...。 很多博主直接下定论,其实混淆了占地面积、单体航站楼、旅客吞吐量、货邮能力四个维度。 ... 世界最大09-22
-
全球最大岛礁被我国收回,相当于4个深圳大!曾被美、菲合力抢夺 在南海中部的深水盆地里,藏着一片鲜有人真正认识的水下"高原"。它的南北纵深约140公里,东西横跨约60公里,整体面积估算在8400平方公里上下。换个更直观的说法,这块被称为中沙大环礁的礁体,把四个深圳市的陆域 ... 世界最大09-22
-
沙皇炸弹无人超越,台风潜艇世界最大,帝国却先垮了 作者:季风1945年8月初,随着广岛、长崎上空蘑菇云的升起,日本法西斯的命运已经毫无悬念!那就是在反法西斯阵营的铁拳打击下,最终走向失败的必然命运。自此,核武器作为人类迄今为止掌握的威力最大的武器,正式走 ... 世界最大09-22
-
每天接诊超过4万人,月入近18亿,全球最大的医院,竟然在中国? 每天四万多人涌进同一家医院看病,日营收接近六千万,全年进账约219.86亿元——这不是任何一家跨国医疗集团,而是位于河南郑州的郑州大学第一附属医院。按传统印象,全球顶级的医疗资源都集中在欧美。可这家占地871 ... 世界最大09-22
-
超级油轮短缺!全球油运成本“从未如此之高”,“海事史上最大豪赌”赚翻了 全球超级油轮市场正经历前所未有的供需紧张,运费飙升正令部分远洋原油贸易失去经济可行性,并深刻改变全球能源流向格局。俄乌与中东两场战争同步冲击全球炼油体系,使得8月份全球柴油利润率达到历史新高,本周美国 ... 世界最大09-21
-
“西部世界”要来了?300+机器人NPC,全球最大具身智能主题乐园将迎客 如果这个中秋+国庆假期,你还没决定去哪儿玩,这就推荐一个好去处。9月24日,由全球领先的具身智能科技企业智元(AGIBOT)与世界文旅头部企业长隆集团(CHIMELONG)联手打造的全球首个大型具身智能主题乐园即将正式 ... 世界最大09-21
-
206GWh!亿纬锂能签下全球最大储能框架大单,背后仍有悬念 9月18日早间,国内头部动力、储能电池生产商亿纬锂能(300014.SZ)公告披露,其子公司湖北亿纬动力有限公司(下称“亿纬动力”)与Fluence Energy Global Production Operation, LLC(下称“Fluence”)签署供货框架 ... 世界最大09-21
-
世界最大城市居然在中国!大到常被误认为是省,体量碾压很多国家 大家好我是橙子爱分享,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~ 提到世界上面积最大的城市,很多人的第一反应会想到国外,有人会说是纽约,有人会说是东京 ... 世界最大09-21
相关文章
- 247.82克拉!世界最大钻石在河南诞生,美方立刻动手:禁止参展
- 记录:比大楼还大,这是世界上最大的挖掘机
- 世界最大规模!成乐高速扩容项目8.6万吨“巨无霸”跨越公铁双线
- 全球最大,江西研发!拟入选国家级项目
- 比秦始皇陵大3倍,世界上最大的帝陵,藏在陕西一座山里
- 美学者曾预言印度将成世界最大经济体,谁给他的信心印度能超中国
- 我国已办成世界上规模最大的法学教育体系
- 阿斯塔纳举办全球规模最大AI电影节
- 全球最大每周汽车聚会创始人车祸身亡,年仅27岁
- 全球最大固体运载火箭:9月16日再次出征,海上发射有什么优势?
- ?世界顶级越野摩托收官,奉贤海湾上演巅峰对决
- 世界上最大的游轮:25 万吨级的海上浮动城市
- 世界最大!中国又落成一项"全球第一":AI直接开始"找矿"
- 世界最大盐穴压缩空气储能项目机组在江苏启动;我国14种矿产储量位居世界第一
- “超级充电宝”上线!世界最大盐穴压缩空气储能项目机组启动
- 全球最大的公司诞生:市值突破36万亿,超过日本、德国GDP!
- 全球6个领土面积最大国家中,只有3个堪称天选之地,中国有多幸运
- 重要突破!世界最大盐穴压缩空气储能项目机组启动
- 全球最大,谷歌Figure排队买,这个团队,撑起硅谷最火机器人
- 全球最大级甲醇双燃料集装箱船从江苏南通出江试航
热门阅读
-
 1
-
 2
泷泽萝拉作品,光看一眼就让人欲罢不能 07-14
-
 3
欧美r级片尺度之大,绝对让你欢乐多多快乐无限 07-14
-
 4
高岗事件真相令人震惊 究竟有何隐秘内幕 07-14
-
 5
北京大裤衩 也就是中央电视台总部大楼 10-24
-
 6
江户四十八手 看一看可以年轻十岁 11-01
-
 7
柳州莫菁视频流出,最终判定是男友所为触及法律底线 11-14
-
 8
揭秘翁帆怀孕真相 杨振宁和翁帆的孩子 11-15