大家提前做好准备,不出意外的话,10月开始中国将出现3大转变
进入十月以后,街坊邻居间最容易聊起的,不再是中秋送了什么月饼,而是手头这几件事到底该怎么安排。有人在算要不要赶紧买套房,有人在琢磨家里那台老冰箱趁早换掉是不是更划算,还有人则在催家里老人把医保赶快办了。
信息又多又乱,微信群里天天刷到各种版本,真假难辨。我把几份国家层面的正式文件翻了一遍,想在这里把话挑明:从这个月起,三件事情的走向基本定了,普通家庭早点看懂、早点动手,比临时跟风踏实得多。
为什么偏偏盯着十月这个时间点?理由很直接。
住房贴息政策是十月一日正式落地,这是国家第一次为普通家庭买房掏真金白银搞利息补贴;消费领域的两千五百亿元超长期特别国债资金,九月末已全部拨付到位,四季度进入兑现阶段;居民医保的集中参保窗口,大多数地区也挑在这个月前后开启。
三条线同时推进,碰到同一个月份,不是巧合,而是年度政策节奏的必然。错过这个窗口,不会立刻损失什么,但真正的红利确实在这段时间悄悄发放。
先把标题里"三大转变"的边界划清楚。所谓转变,不是指出现了全新制度,更不是意味着房价、物价、医保费用会突然暴涨暴跌。
真正变的是政策工具的组合方式,国家开始用更精准的办法向特定人群让利,而不是撒胡椒面式地人人有份。能不能接住这波红利,关键看自家情况是否对得上政策画出的那条线。
这就是为什么我反复强调要"提前做好准备"——准备的不是抢购,而是弄明白自己站在不在圈内。住房这件事,是三大转变里头份量最重的一项。
从十月一日起,国家正式对居民首套普通住房贷款发放财政贴息。
按照财政部、央行、金融监管总局联合明确的口径,政策针对的是真正打算买第一套普通住房的家庭,门槛卡得很清楚:房屋建筑面积一百二十平方米以内、总价一百五十万以内、单户按最高一百万元贷款本金给补贴,每年补一个百分点,最长五年。账算下来其实挺可观。
按一百万元商贷满额享受五年贴息来看,累计能少掏接近五万元利息,相当于半年到一年的月供打了个白条。可网上一片喧哗之下,不少人把这当成了楼市全面刺激的信号,这就跑偏了。
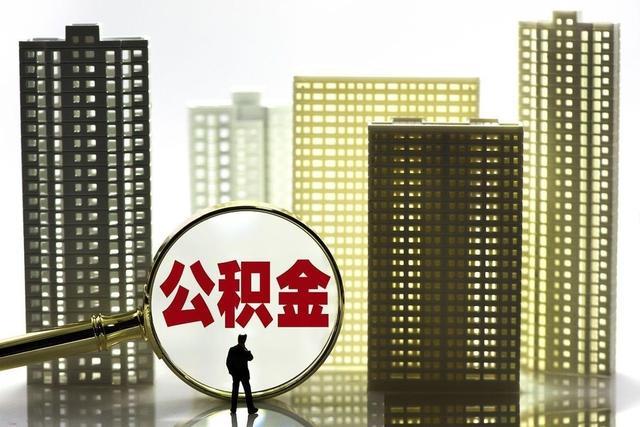
存量房贷享受不到、置换贷款也不行、二套房一律排除、超面积超总价同样刷下来。公积金贷款本就有自己的优惠体系,这次贴息和它不是叠加关系。
政策方向摆得很直白——把财政的钱定点送到刚需家庭手里,而不是鼓励投资客加杠杆。这件事更像是一次压力测试。
它测的不是政策本身的力度,而是普通家庭的决策能力。贴息是真金白银,可买房的核心风险从来不在那一个百分点的利息上,而在首付是不是把六个钱包掏空了、月供是不是超过了家庭收入的四成、工作稳不稳定、应急储备够不够用三到六个月。
贴息能帮本来就要买房的人省一笔,但它救不了被高杠杆逼到墙角的家庭。想买的朋友,先把这几项算明白再谈额度,不要被"再不买就错过"的话术推着走。
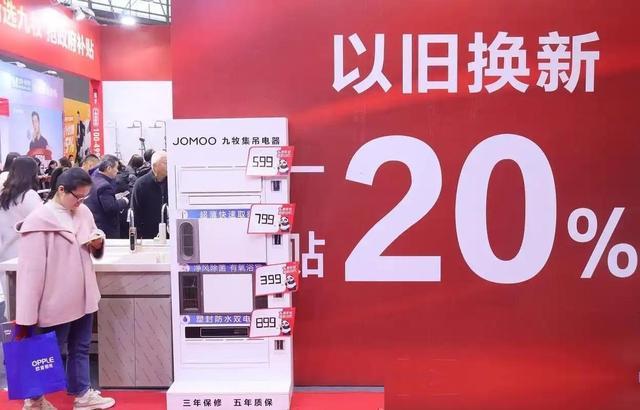
转过头看消费领域,这是第二项转变的发生地。九月三十日,国家发展改革委和财政部下达了今年第四批六百二十五亿元超长期特别国债资金,到这一步,全年两千五百亿元支持消费品以旧换新的资金已经全部拨付完毕。
前八个月,相关商品销售额已经做到一点五五万亿元,补贴覆盖了两亿多人次,汽车换了五百三十多万辆,六大类家电换了九千一百多万台,数码产品购新超过一亿件。数字已经说明了热度。
进入十月,变化不是又多了什么新花样,而是全年资金全部到账,政策进入最密集的兑现期。汽车、家电、数码这些大件接下来仍然是重点。
但这里头有个关键细节必须讲透:以旧换新是全国政策,具体执行却掌握在地方手里。中央给的是大盘子和总方向,各省市根据自己的额度、实施节奏、品牌范围来组织落地。
有些品类补贴标准全国统一,智能家居这类则允许地方自定。网上疯传的"全国统一补两万""十月最后一批名额""所有家电一律八折",几乎都是营销话术,不能当真。
我个人更担心的是另一种情况——为了拿补贴硬凑消费。十年老冰箱该换、报废期的旧车该淘汰,这些趁政策一次解决,划算得很。
可如果家里电视才买两年、车还能跑五年,看到几千块补贴就冲动换新,等于用五千块优惠换来五万块支出,账怎么算都是亏。还有一类套路要防:商家先悄悄抬价,再把国补、店补、平台券堆成一个夸张的数字,营造立省多少的错觉。
真要买,别只看页面上的红字,查一下这款产品三个月前的历史价格,再对比到手价,才看得出真实优惠。第三项转变落在医保上,这项和每户都挂钩。
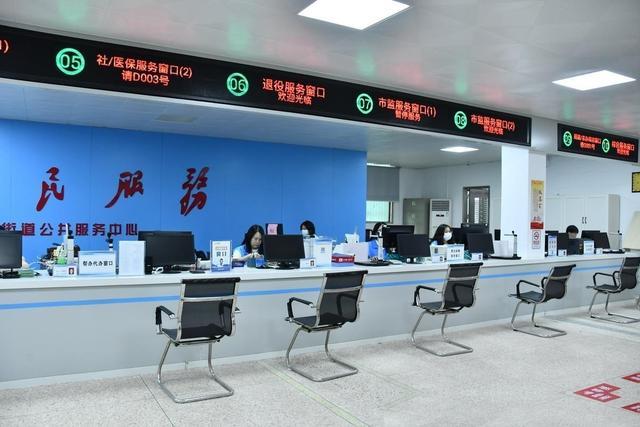
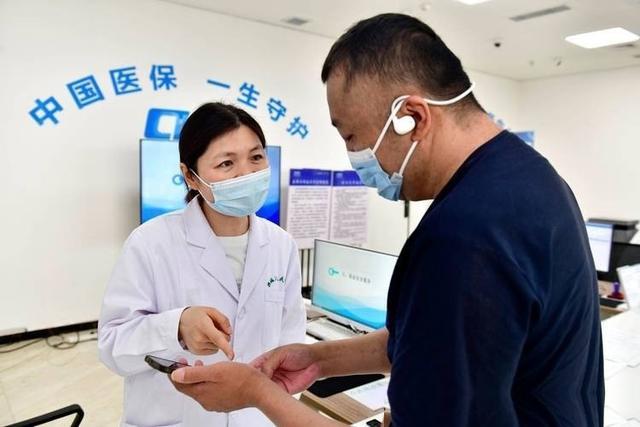
新一年度城乡居民医保的集中参保缴费期在各地陆续开启,这件事最大的误区是"全国统一十月一日开始、十二月三十一日结束"。实际上并不存在这样一个全国时间表。
湖南把窗口拉到了二零二七年一月三十一日,个人缴费四百元;河南十月一日启动;山东烟台九月一日就开门办理;黑龙江、吉林部分地市九月已经开始。要查就查当地医保局或税务部门的正式公告,别听短视频里喊的"全国通用版"。
更需要家里人上心的是另一条规则:从去年开始,国家已经建立起居民医保断保等待机制。新生儿等特殊人群除外,如果没有在集中期内按时参保,或者中途断缴,再想重新入保的话,原则上要等三个月的固定等待期,连续断缴时间越长,等待期还可能被拉长。
过去那种"等生了病再临时交医保"的操作,眼下已经行不通了。真要住院的时候才想起来补缴,很可能一时半会享受不到正常待遇。
这个节点上,老人、小孩、灵活就业人员、没有单位代缴职工医保的家庭成员,是最需要盯紧的几类人。别被"医保要涨价""不交就全家停用"这种吓唬人的消息牵着走,也别相信那些发到手机上让你点链接、填身份证银行卡的所谓"社保通知"。
这段时间冒充医保、社保名义的骗局明显增多,碰到让你操作陌生链接的信息,一律先放一放,去官方渠道核实。正规政策不会因为你晚回一条短信就把你从系统里删掉。
把这三件事串起来看,内在的脉络其实挺清楚。国家想做的不是大水漫灌式的刺激,而是把财政资源精准投到真正需要的人身上——第一次买普通房的家庭、本来就准备换大件商品的消费者、按时参保的居民。
谁符合政策画出的那条线,谁就能接到实实在在的让利;谁想钻空子、谁想投机套利,政策基本都把门堵上了。这种打法在接下来一段时间里应该会延续下去,这是一种值得注意的趋势信号。
从军事时政评论员的角度多说一句,这三项转变背后还有一个更大的背景——外部环境并不轻松。美国在亚太方向的小动作没停,围绕台湾地区的敏感议题也时有波动,一些域外力量试图通过经贸、科技、金融等多条战线给中国制造麻烦。
这种环境下,国家选择把财政重心放到稳楼市、促消费、保民生这几个基本盘上,就是在把内部的根基夯得更结实。老百姓的日子过得稳,国家应对外部风浪的底气就足,这是一条无法绕开的逻辑。
对普通家庭来说,十月要做的准备其实不复杂。
该买房的,先算清自家现金流、月供承受力和应急储备,再对照贴息条件决定进不进场;准备换大件的,列个清单,分清哪些是真需要、哪些是被营销催起来的伪需求;全家人的医保状态,抽空一个个查过去,别让父母、孩子漏在缴费窗口之外。
三件事做下来可能就是一两个晚上的工夫,但省下来的钱、避开的坑、守住的保障,可能够全家踏实好几年。回到标题那句话——大家提前做好准备,不出意外的话,十月开始,这三项转变就会一个接一个在身边落地。
它们不是什么惊天动地的大事件,却恰恰关系到每一户的住房成本、消费决策和医疗兜底。信息透明的时代,政策红利不会主动找上门,看懂的人占便宜,看不懂的人被谣言牵着跑。
愿每个家庭都能在这个十月,把该办的事情办明白,把不该花的钱守得住。这,才是面对变化最稳妥的姿势。
大家都在看
-
大家提前做好准备,不出意外的话,10月开始中国将出现3大转变 进入十月以后,街坊邻居间最容易聊起的,不再是中秋送了什么月饼,而是手头这几件事到底该怎么安排。有人在算要不要赶紧买套房,有人在琢磨家里那台老冰箱趁早换掉是不是更划算,还有人则在催家里老人把医保赶快办了 ... 中国十大10-17
-
盘点中国十大奇迹,长城排在第三名,第一名你每天都在用 你有没有想过一个问题?每天早上你开灯、充电、坐地铁、刷手机,这些事背后站着一堆超级工程,但你从来不会把它们跟“奇迹”两个字联系在一起。因为你天天在用,太习惯了。今天咱们就盘一盘中国的十大奇迹,长城排第 ... 中国十大10-17
-
-
老外专家至今无解的10大中国奇迹! 经常会看到海外媒体、外国游客、海外学者聊起中国,最让他们感到震撼的,不是单一的某项高科技,而是一整套实实在在、落地在普通人日常生活里的成就。有些东西,我们身在其中,天天习以为常,不觉得有多了不起;可放 ... 中国十大10-14
-
四十年无人敢推翻:中国十大名胜,去过三个算及格 四十年前一场全民投票,选出了中国旅游的“十大金刚”,至今无人敢动。1985年9月9日,《中国旅游报》发起的全国评选结果揭晓:万里长城、桂林山水、北京故宫、杭州西湖、苏州园林、安徽黄山、长江三峡、台湾日月潭、 ... 中国十大10-13
-
中国十大奇迹,长城排第三,第一名你天天在用却从未留意 如果有人问你,中国最伟大的奇迹是什么?你脑子里蹦出来的,多半是长城。但在一个研究了几十年中国工程史的人眼里,长城连前两名都排不进去。真正的奇迹,往往藏在你完全想不到的地方。有些甚至不是工程,不是建筑, ... 中国十大10-13
-
5年后的中国,10大变化即将爆发,普通人该如何应对? 大家好我是时光静好每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~ 站在当下看未来五年,很多人心里都在琢磨,我们的生活会发生哪些改变。不少人刷到各种预测文章 ... 中国十大10-12
-
提前做好准备,10月开始,不出意外,中国或将出现4大变化 提前做好准备,10月开始,不出意外,中国或将出现4大变化 国庆长假落幕,四季度政策、市场、民生迎来集中调整窗口。结合各项落地新政与行业周期走势,业内预判从10月起国内将迎来四大明显变化,覆盖买房、存钱、消费 ... 中国十大10-12
-
有人预测:未来10年,中国最发达的5大城市,看看有没有你家? 这些年,中国城市格局的变化越来越像一场没有终点的长跑。有人冲得快,有人耐力足,而真正能在未来十年持续领跑的,必然是那些在经济底盘、科技创新、人才吸引和产业升级上同时跑出加速度的城市。这时,有人预测:未 ... 中国十大10-11
-
中国十大自然现象 这份“中国十大自然现象”聚焦于那些动态可观测、成因独特且极具视觉冲击力的自然奇观。自然现象受天气、水文、气候影响,无法保证每次前往都能看到。1. 浙江钱塘江大潮现象描述:天体引力形成的涌潮,世界知名河口 ... 中国十大10-11
相关文章
- 提前做好准备,10月开始,不出意外,中国或将出现4大变化
- 有人预测:未来10年,中国最发达的5大城市,看看有没有你家?
- 中国十大自然现象
- 大家提前做好准备,不出意外的话,10月开始中国或将出现3大变化
- 中国领先世界的10大技术,大疆无人机位列其中,盾构机榜上有名
- 中国半导体10大核心企业盘点
- 不止高铁!盘点中国十大超级工程,看完倍感自豪
- 买苹果别瞎挑!国内10大产地干货总结
- 风水不是玄学!中国10大风水流派全梳理,藏着古人的居住大智慧
- 中国十大伟大企业
- 国内公认十大顶尖城市,不止北上广深,每一座都藏着发展底气
- 中国待遇最好的十大央企排名,国家电网已跌出前五,第一名超级稳
- 国内十大必去景点盘点:故宫登顶,敦煌喀纳斯最值得专程一去
- 中国十大好茶排名出炉:第一实至名归,懂茶的大多认可
- 不出意外的话,10月开始中国或将出现3大转变,早看懂少走弯路
- 大家提前做好准备,10月开始中国或将出现3大变化,一件都别错过
- 10月大变局来了!国内4大转变全面落地,普通人早看早受益
- 国庆之你见过怎么中国金句10句
- 倒计时4年!2030中国10大变局:AI、无人驾驶、养老、房子全变了
- 不出意外,10月开始,中国将发生3大转变,普通人最好提前准备
热门阅读
-
 1
中国睡过男人最多的十大女明星(图) 07-10
-
 2
中国十大耽美肉文小说,看得让你受不了(男同请进) 07-11
-
 3
-
 4
中国十大恶心人物排行榜,中国最恶心的男人是谁 07-11
-
 5
十大好看的文章 令人害羞的爱情 09-06
-
 6
河北排名前十的城市:唐山第一名,石家庄居第二 04-16
-
 7
2022世界十大强国排行榜,世界国家实力最新排名 05-27
-
 8
来成都必买的十大特产,成都十大特产排行榜 06-26