全球三大经济体,上半年的GDP对比:美16万亿,欧盟11万亿,中国呢
账本摊开那一刻,三个数字很扎眼。2026年上半年,美国做到了16.1万亿美元,欧盟27国凑出大约11万亿,中国交出的答卷是10.1万亿美元左右。
标题里问"中国呢",位置没变,还是第三。可盯着排名看,容易把这事看浅。
真要琢磨的是,这三家经济体现在赚钱的路数,已经完全不走一条道了。先把这组数字从哪儿来说清楚。
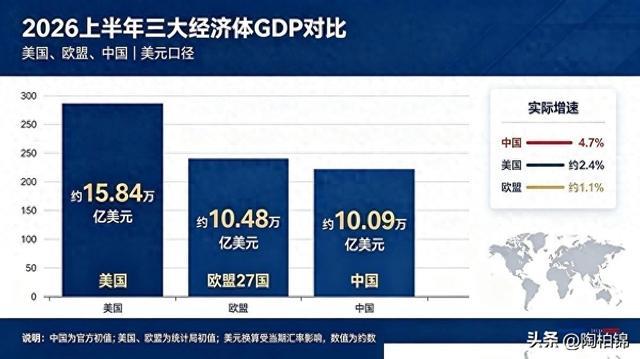
中国这边是国家统计局7月15日公布的,上半年GDP 69.57万亿元人民币,同比增长4.7%。按同期人民币对美元汇率折算,就是10.1万亿美元那个口径。
一季度跑了5.0%,二季度回落到4.3%。放眼全球主要经济体,这个速度仍然是头部位置,比美国快了一倍多,比欧盟快出几个身位。
美国这头,经济分析局9月底发布了二季度的第三次修订。一季度名义年化31.87万亿美元,二季度32.49万亿美元,两个季度各除以四加起来,上半年差不多16万亿出头。
实际增速一季度被下修到负0.6%,二季度上修到3.8%。来回修订了好几次,这本身就说明一个问题,美国经济的信号没想象中那么稳。
欧盟那头更难看一些。欧盟统计局披露,二季度GDP环比只涨了0.1%,同比1.5%左右,整个上半年美元折算盘子约11万亿。
德国、法国、意大利三架马车都跑得吃力,德国二季度甚至环比负增长。能源价格压在头顶下不来,工业订单往外跑,老工业国的疲态写在脸上,账面上的11万亿撑着,可里头的血气不足。
单看增速那张表,画面已经分出层次。可增速只是故事的一半,另一半藏在工厂里。
十几年前提中国制造,大多数人脑子里跳出来的还是衣服、鞋包、玩具熊、小家电。翻翻今年的海关单子,排在最前头的货色换过一轮了,集成电路、新能源车、锂电池、服务器、工业机器人,这些才是现在的主力。
数据能把这事说得更直白。上半年机电产品出口占了中国出口总额六成以上,高技术产品出口大幅走高。
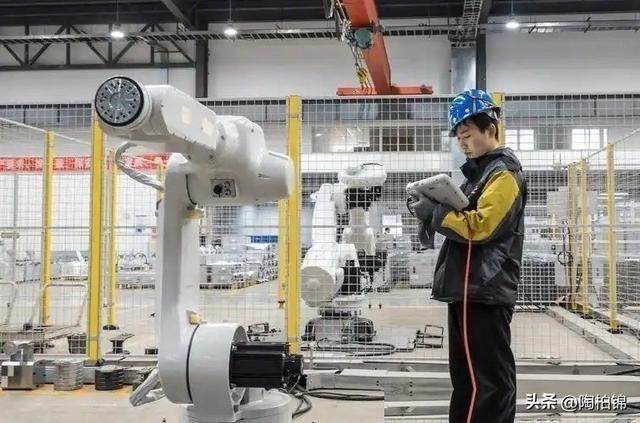
8月份这条线还在往上走,高技术制造业增加值当月同比涨了16.7%,装备制造业涨12.1%,工业机器人产量涨34.6%,锂离子电池干脆冲到了57.2%。1到8月累计,集成电路出口几乎翻了一倍。
工厂还是那些工厂,可货架上摆的东西,已经不是原来那批。利润这一头也在跟上来。
1到8月,高技术制造业利润同比涨幅过半,电子行业利润直接翻倍,对规模以上工业利润增长的贡献率一度逼近六成。这个变化意义不小。
过去中国赚辛苦钱,靠量堆出来;现在高附加值的那部分开始出活了,赚钱的本事在变厚。单价高、技术门槛高、不好被替代,这才是真正值钱的东西。
当然,另一面得照直说,不能光看亮的那头。钢铁、水泥、建材这些老重工板块压力真不小。
1到7月钢铁行业利润同比腰斩,水泥等非金属矿物制品利润跌掉接近一半,房地产链条还卡着没完全缓过来。一边是AI、电子、新能源热火朝天,一边是传统重工咬牙硬扛。
这才是2026年中国经济的真实样子,撕裂又共存。贸易这块的变化也值得多看两眼。
上半年货物进出口折美元大约3.67万亿,出口2.13万亿,进口1.55万亿。奇怪的地方在哪?进口增速比出口还猛。
拆开进口清单一看就明白了,机电产品进口涨了近三成,大宗原料、能源、金属矿砂的数量稳步上行,粮食等农产品也在加码。这些货进来,大部分不是摆到超市让老百姓挑的。
进来的东西直接进了车间、炼厂、芯片线、电池厂。换句话说,这更像一张超大制造基地的采购单,不是购物中心的小票。
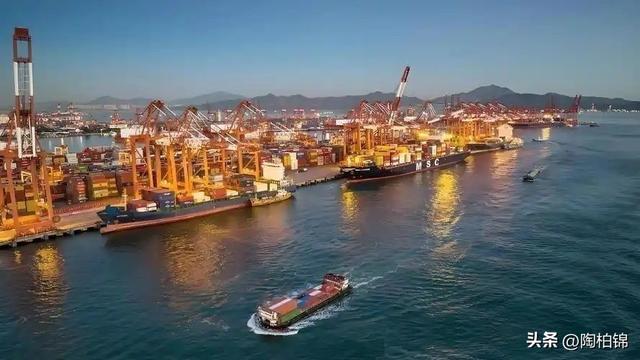
原料往里搬,制成品往外运,中间加几道工序把价值做厚,这才是真实的循环。全球能把这个循环跑起来的国家不多,中国是把这盘棋下得最完整的那一个。
把三家摆到一起对比,手里的底牌各不相同。美国赢在体量够大、金融和科技服务业积累深,AI投资撑着资本开支;欧盟靠的是统一大市场、工业老底子、高消费能力;中国手里攥着的,是全球最完整的制造链条、最大的工业规模,以及这两年明显加速的技术爬坡。
三条路,三种打法,没一个能照抄另一个。欧洲的日子最不好过。能源成本一直压着下不来,制造业订单往美国、往亚洲跑。
8月欧元区通胀回到3.2%附近,看上去数字不高,可能源和服务项的黏性让欧洲央行很头疼。德国汽车业接连传出裁员和关厂消息,大众、博世、采埃孚几家龙头都在裁人。
11万亿美元的壳子撑在那,里头的焦虑比账面重得多。美国看着风光,暗处也在冒烟。
消费和服务业撑住了场面,AI相关投资贡献了二季度GDP增速的大头,可联邦债务规模继续膨胀,利率成本高企,财政这根弦绷得越来越紧。BEA把二季度数据反复修订本身也在说明,经济底盘没有想象中稳固。
回到中国这头。GDP增速下台阶是现实,但下台阶不等于失势。4.3%低于一季度的5.0%,可同一时间,高技术制造业和算力相关产业还在以两位数、三位数的速度扩张。
这两幅画面必须放一块儿看,少了哪一张都不完整。有人盯着4.7%这个数字唉声叹气,觉得没了过去的锐气,更想反问一句。
一个每年新增十几万亿人民币产出的经济体,到了这个体量上还要求两位数增长,现实吗?合理吗?
全球主要经济体都在进入新阶段,增速更慢、成本更高、产业竞争更凶。到了这个阶段,比的不再是谁喊得响、冲得猛,而是谁能把同样一吨铁、一度电、一条产线,做出更贵、更难被替代的东西。
看问题的角度得换一换。还有一层产业链上的较量不能忽略。半导体、新能源、关键矿产、工业软件,这几条线上的卡位战2026年明显升温。
美方今年又追加了多轮针对亚洲供应链的管制清单,欧盟的"关键原材料法案"进入实操阶段,中国在稀土、新能源电池、光伏组件上的话语权还在往上走。台湾地区在芯片代工环节的角色也被频繁拉进讨论,这盘棋早已经不是单纯的GDP对比。
16万亿、11万亿、10.1万亿这三个数字,把当下的格局钉死了。可要看下一程谁走得远,光数GDP的柱子已经不够用。
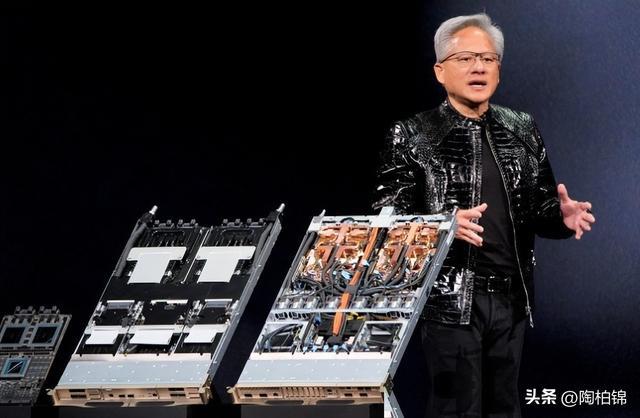
得看货架上摆的是什么,得看利润从哪儿来,得看供应链里卡着谁的脖子、又被谁卡着。账面大小是现在时,产业结构是将来时,两者不能混着看。
美国还领先,欧洲还厚实,中国还在追。追的姿势已经悄悄换了,从"量越堆越高"换成了"货越做越硬"。
那句"中国呢",答案不只在10.1万亿这个数字里,更在集成电路出口翻倍、工业机器人产量冲高、锂电池利润暴涨这些细节里。全球三大经济体的这场比拼没到终局,刚进到最磨人的那一段,三家手里的底牌,这个秋天才算真正摊到桌面上。
上一篇:最新世界排名出炉!孙颖莎世界第一,松岛登顶男单,王楚钦第四
下一篇:郑钦文世界排名升到第35名,收获34万美元奖金,赛后回应:特别想拿下比赛,出手时会有些紧张,对手打得非常出色,“希望自己可以更成熟”
大家都在看
-
郑钦文世界排名升到第35名,收获34万美元奖金,赛后回应:特别想拿下比赛,出手时会有些紧张,对手打得非常出色,“希望自己可以更成熟” 中网女单八强战,郑钦文vs斯维托丽娜,刚刚24岁的郑钦文拿到第一场胜利,直落两盘战胜斯维托丽娜。郑钦文在中网已经取得5连胜,继2024年后再次闯入中网女单四强。半决赛她的对手将是梅尔滕斯vs斯瓦泰克的胜者。中网 ... 世界排行10-10
-
全球三大经济体,上半年的GDP对比:美16万亿,欧盟11万亿,中国呢 账本摊开那一刻,三个数字很扎眼。2026年上半年,美国做到了16.1万亿美元,欧盟27国凑出大约11万亿,中国交出的答卷是10.1万亿美元左右。标题里问"中国呢",位置没变,还是第三。可盯着排名看,容易把这事看浅。真 ... 世界排行10-10
-
最新世界排名出炉!孙颖莎世界第一,松岛登顶男单,王楚钦第四 10月5日,国际乒联正式更新2026年第41周单打世界榜单。依托滚动积分的更新机制,伴随着一批旧积分到期清零、多位主力主动选择休战,男女单的排位格局迎来一次大幅度的调整,不少选手的位次发生了明显变动。先看女单 ... 世界排行10-10
-
爆冷不敌胡尔卡奇后,德约科维奇世界排名再次掉回11位 在上海大师赛第二轮0-2不敌胡尔卡奇后,德约科维奇的世界排名再次掉回第11位。德约科维奇此前在中网中拿到了500个积分,这让他超越菲斯、蒂亚福和德米纳尔,上升到ATP排名的第8位。德约科维奇去年在上海大师赛中打进 ... 世界排行10-10
-
一张表看懂全球十强大学和国内十强,看完引人深思 每到升学季,世界大学排名总是会引发大量讨论。很多人好奇,全球排名前十的顶尖大学,和国内排名前十的高校对比,差距到底体现在哪里?这份QS2026排名对比表,把中外名校放在一起,直观感受差距。全球前十榜单:第一 ... 世界排行10-10
-
日媒:韩国世界排名比日本低15名,想追日本要先跨越伊澳两队 在最新一期国际足联排名中,韩国队继续排在第32位,对此,日本媒体《Football Channel》指出,韩国队与上升至第17名的日本队的差距进一步拉大。韩国队在美加墨世界杯小组遭淘汰后,世界排名时隔4年7个月再次跌出前30 ... 世界排行10-09
-
世界排名第一,输给了世界排名第101 世界排名第一的孙颖莎,竟然在WTT中国大满贯赛场上输给了世界排名仅101位的泰国选手帕拉南?这场看似不可能的冷门,却在2026年10月7日晚真实上演,最终定格为1比3的比分。全网哗然之余,更多人开始追问:这究竟是一 ... 世界排行10-09
-
THE2027年世界大学排名:悉尼大学位列全球第51位,研究卓越性与影响力得分突出 【环球网报道 记者 陈全】近日,泰晤士高等教育(Times Higher Education,THE)2027年世界大学排名公布,相比去年,悉尼大学上升2位,位列全球第51位、澳大利亚第2位。 悉尼大学。图片来源:视觉中国该排名依据教学 ... 世界排行10-09
-
最新FIFA世界排名!西班牙守住第一,葡萄牙飙升,德国跌至13位 国际足联这次一更新排名,球迷第一眼看的其实不是榜首,而是那些熟面孔到底还在不在原来的位置。西班牙继续压着阿根廷、法国、英格兰站在第一,葡萄牙一下冲到第5,德国却又往下掉了一格,落到第13。说白了,这种榜 ... 世界排行10-09
-
最新世界排名:16强出炉,郑钦文对手跃升20位,孙心然飙升168位 这届中网女单打到现在,中国球迷的注意力,反而被一个16岁的小姑娘吸走了不少。郑钦文当然还是大家最关心的那个人,但孙心然的突然冒头,确实让人有点意外。中国金花这边,老将、中坚、新人,状态摆在一块儿看,味道 ... 世界排行10-08
相关文章
- 最新FIFA世界排名!西班牙守住第一,葡萄牙飙升,德国跌至13位
- 最新世界排名:16强出炉,郑钦文对手跃升20位,孙心然飙升168位
- 世界排名降至第96!留给中国男足的对手真的不多了,已被泰国反超
- 最新世界排名揭晓,郑钦文对手攀升20位,孙心然跃升168位
- 男足世界排名更新:西班牙仍居榜首,中国队排名下降5名
- 最新世界排名:吴宜泽排名升至第2紧追赵心童锁定球员三大赛门票
- 吴宜泽再夺一冠,世界排名升至第2
- 历史性突破!中国选手包揽斯诺克世界前二
- 吴宜泽再夺一冠,世界排名升至第二
- 中国选手包揽斯诺克世界排名前二,第一赵心童+第二吴宜泽
- 连续3年闯入中网32强,郑钦文即时世界排名重回前50
- 世界排名重回前50!郑钦文:还没找到最舒服的节奏,但越来越好!
- 国际乒联最新世界排名公布:男单王楚钦第一;女单王曼昱、孙颖莎位列前二
- 郑钦文闯关状态回暖 即时世界排名重回前50
- 最新世界排名:赵心童第1,第2换人了,肖国栋下降3位丁俊晖第15
- 五常垫底,英国凭什么依然是公认强国?
- 更多选手进入世界第一梯队 亚洲体育整体提升进步(亚运纵横)
- 重磅!2027泰晤士世界大学排名发布
- 世界排名第46位!卡尔南多/马丁创亚运会男双最低排名夺冠纪录
- 0-4脆败!王楚钦目前世界排名第一,林诗栋世界排名仅第八
热门阅读
-
 1
十大经典台湾三级片,销魂露骨的台湾大片电影 07-13
-
 2
十大著名欧美男优,美国诱人甜心和超强肌肉男 07-13
-
 3
世界上23部顶级伦理片,充满了X爱与少儿不宜 07-13
-
 4
十大经典印度三级片,色欲堕落的印度情爱大片 07-13
-
 5
欧美大尺度电影排行榜,欧美r级限制情爱“大片” 07-13
-
 6
18进禁日本卖肉动漫,日本最污缘之空(少儿不宜) 07-13
-
 7
性感的日本女优排名大全 史上最全排名 07-13
-
 8
世界最美最性感的屁股大盘点,前凸后翘叹为观止 08-19