人类史上最恐怖的工业巨兽:中国的产能到底有多逆天,工业克苏鲁
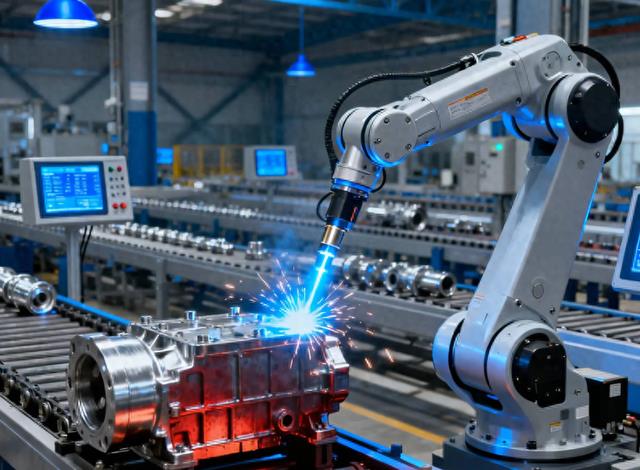
这几年网上许多人把中国称为“工业克苏鲁”。一开始不少人反感——好好的工业实力,为什么非要套一个陌生的西方词?但用久了才发现,这个比喻实在是妙。
克苏鲁不是拿来让人理解的,是拿来让人恐惧的。搜再多资料,我们脑子里也拼不出一个清晰的图景,只留下几个模糊的印象:巨大、不可名状、怪物。这正是它的正确打开方式——无法认知,不可名状。
而中国这台工业巨兽,恰恰就是这种气质:规模大到离谱,产业链长到看不见头,任何试图用旧逻辑给它下定义的人,都会被现实狠狠打脸。
要真正看懂它为什么让西方如此焦虑,光看数据不够,还得从政治经济学的底层逻辑里挖。中山大学岭南学院的卢荻老师曾在一次访谈中把这件事讲得很透。
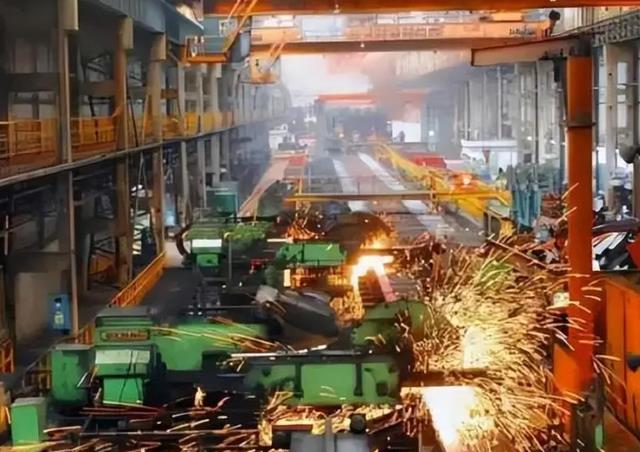
先说贸易战。主流经济学向来去政治化、去历史化,可这场贸易战偏偏由政治因素驱动,原因藏在历史里。表层的推动力,是系统性的需求不足。美国指责中国抢走了工作岗位,这个说法本身就默认了一个前提:岗位是稀缺的。
发达国家近些年反复主张不许某些国家长期保有巨额顺差,甚至提出一国顺差不该长期超过GDP的3%。但把镜头拉回2010年之前,中美经贸关系压根不是问题。
当时美国财经官员甚至高度赞美“中国生产、美国消费”的格局——中国提供廉价商品是第一重补贴,再把赚到的美元买成低回报的美国国债回流美国是第二重补贴,双重补贴。金融危机之后风向才变,前财长耶伦这些人集体转口,严厉指责中国造成“全球失衡”。
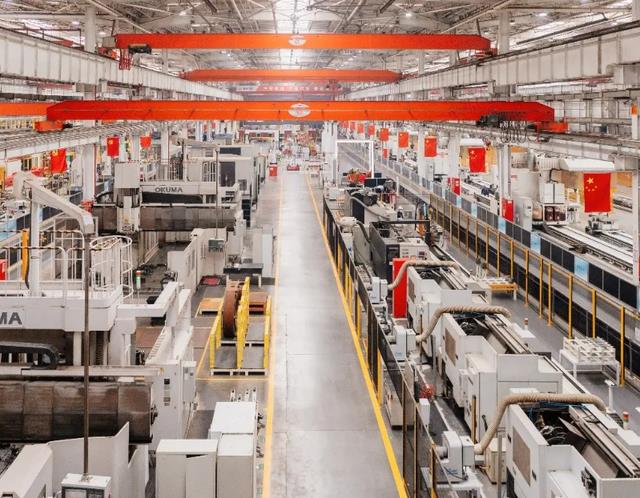
第二个更深层的推动力,是发达国家的现实困境。
2010年前,中国出口的主要是劳动密集型低附加值产品,拿这些去换发达国家的资本密集、技术密集产品,发达国家由此吃到了丰厚的垄断租金。
可中国的产业结构一路往上升级,资本和技术密集产品越做越多,直接冲击发达国家的出口。2015年《巴黎协定》签订时,欧盟一度非常自信,认定绿色转型这一波产业升级必然由它们领跑,垄断租金不但能保住,还能进一步做大。
结果谁也没想到,几年之后,全世界的绿色能源产业几乎被中国拿了个遍。2024年耶伦访华时高调抛出两条:中国储蓄过剩、中国产能过剩。她口中的“过剩”,锁定的正是新能源汽车、光伏、锂电池这些高技术产品,而不是当年被赞美的劳动密集产品。
这里插一个真实的例子。敦煌那座塔式熔盐光热电站,一万多面定日镜围着一根吸热塔,从太空俯瞰像一只机械之眼。
2015年《巴黎协定》签下时,西方还指望用碳达峰、碳中和这套议程锁住中国的高能耗工业。仅仅几年后,这类工程反而成了中国绿色能源产业的展示窗口。等到耶伦当时亲自跑一趟中国,喊出“你绿过头了”,回旋镖已经飞完了一个完整的圆周。
回到卢老师的分析。需求不足到底是不是中国造成的?他把数据摆出来看:世界银行统计1970到1980年,OECD国家投资率26%,中国34%,其他发展中世界27%。
1980到2000年,OECD降到25%,其他发展中世界降到25%,中国升到36%。2000年之后到最近,OECD进一步跌到22%,其他发展中世界维持25%左右,中国升至43%。
除中国外,全世界的生产性投资长期停滞,经济增长率相较1960—1980年的黄金时代大幅下滑。所以世界范围的问题不是投资过度,是投资不足;需求不足的主因在中国之外,不在中国。
主流舆论从新古典切换到新凯恩斯之后,紧紧咬住“消费不足”,方便把矛头对准中国。有一种被暗中接受的观点认为,收入分配过度偏向资本,劳动收入份额太低,才拉低了消费。
这个逻辑其实同样适用于美国自己,但特朗普也好、拜登也好,嘴上说要管华尔街,真正执政后一动不动,最后只把火烧到中国头上。
真正被回避的另一种判断是:世界的核心问题是投资不足,中国自2012年前后投资增长也在放缓,也存在一定消费不足,但严重程度远不及世界其他地区,更谈不上是全球需求不足的主因。
再看“中国产能是否挤压其他国家工业化空间”这个老问题。从需求角度,2000年前后中国经济在世界经济中占比很小,之后二十多年经历了结构性膨胀,2010年前后成为全球最大贸易经济体,2010年代中后期成为对外直接投资最靠前的经济体。
中国对发达国家长期顺差,但对发展中国家在2000到2020年前后的绝大多数年份是逆差,最近几年才出现波动性顺差。
也就是说,中国不但没有挤压发展中国家的市场,反而是它们最大的买家之一。从产业结构角度,2012年前后中国确实在从劳动密集到资本密集的整条链上跟各国正面竞争,但此后劳动密集产业系统性地向越南、柬埔寨、孟加拉、埃塞俄比亚转移,全覆盖格局正在快速调整。
中国与发展中国家的贸易结构表面像是新一轮的“不平等交换”,实质完全不同。
中国出口的高科技产品都是所谓“白菜价”——机械设备性能对标德日,价格只有一半甚至三分之一;新能源汽车海量出口全球南方,让那些买不起德系日系车的国家第一次开得起自己的电车。
与此同时,中国大量进口这些国家的矿产、农产品和燃料,把它们的贸易条件大幅推高,而中国自己的贸易条件反而下降。这跟殖民地时代及独立后发达国家通过垄断租金从南方国家抽血的做法有本质区别。
发展中国家能不能把这笔多出来的收入转化成工业化,那是它们内部政治经济结构的问题,中国不干预。
“一带一路”的主要内容是基础建设,交通、电力、电讯、港口,投资主体绝大多数是国企——截至2020年前后,中国对外直接投资存量的80%以上由国企持有。
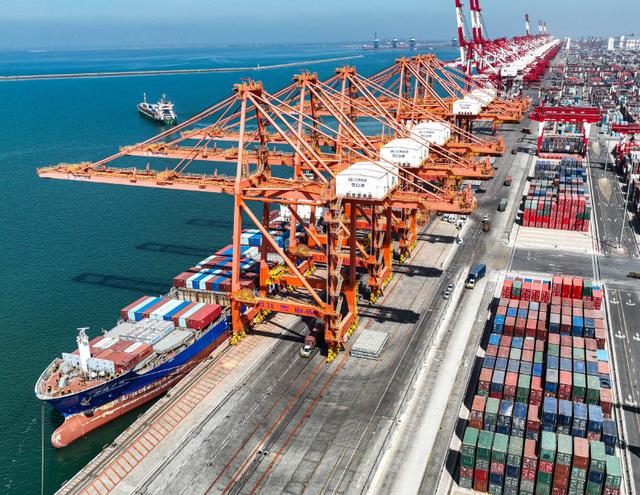
国企把路铺开之后,劳动密集产业顺势走出去,落地在东南亚、南亚、非洲。这确实给当地带来低工资、低技术陷阱的风险,但走不走这条路,最终由当地自己拍板。
中国的做法与西方的对外经贸有几个根本差异:执行者以国企为主、严格遵守当地法律、不追求政治霸权、金融不是主导力量。
西方反复渲染的“债务陷阱”论,缺乏事实支撑。真正给发展中国家挖坑的往往是西方主导的债务谈判,附带一大堆内政条件;中国的债务重组则高度优惠,甚至直接免除,从不附加政策条件,也拒绝加入西方主导的重组机制,因为不愿意做帮凶。
那么发达国家为什么被中国挤压得这么难受?根子还在它们自己。它们的生产性投资早就停滞,产业升级迟缓;它们过去享受的垄断租金本来就缺乏正当性。
苹果、微软、亚马逊、谷歌、脸书这些新经济巨头,把大把利润用于股票回购和金融投机,用来抬升高管薪酬和股东回报,而不是投进研发和产能。
反观华为,遭受多轮制裁之后依旧把主要利润砸进投资,逐步动摇了发达国家在高端芯片和通信设备上的垄断。挤压是机制,不是原因,真正的原因是发达国家的资本已经高度金融化,不愿再扮演产业资本家的角色。
理解了这一层,再回头看民用工业里那些看似荒诞的日常,才更觉得离谱。前两年还在感慨9块9包邮,这两年直接进化到9毛9包邮。
老一辈想不通两三块钱怎么还包邮,其实商家早就不靠商品本身赚钱了——一次性打火机靠机身广告,小商品靠包裹里的引流卡片,还有更狠的一块多包邮再好评返现两块,你买东西还赚差价,商家花几毛钱换一个真实好评。这是更适合中国宝宝体质的“零元购”。
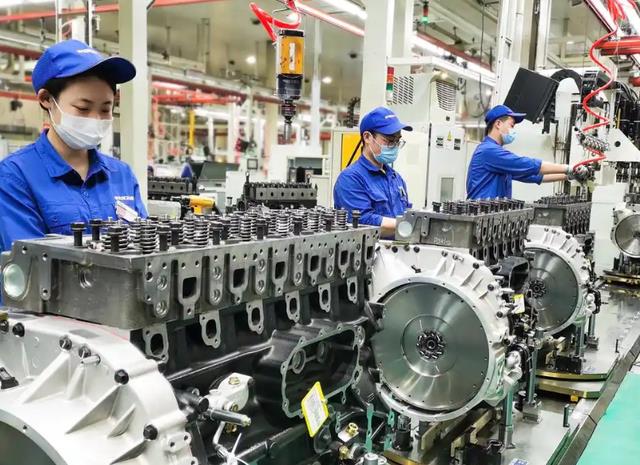
工厂那边也一样卷出了新境界,江浙一带的一些来料加工厂,废料多的活儿直接免加工费,只要把边角料留下就行。当产能扩到一定规模,连副产品和废料的回收利用都能养活一条完整的产业链。
军工那边就更离谱。陆军在中国军兵种里公认装备更新节奏偏慢,但拿出来的东西照样让人一愣。
单兵狙击榴,精度和传统狙击步枪没法比,但杀伤半径十米,配曲射火控,穿甲弹能轻松打穿100毫米钢板;模块化火箭炮垂直发射、末端制导,射程受国际条约约束不会超过300公里,但精度可以做到很高。
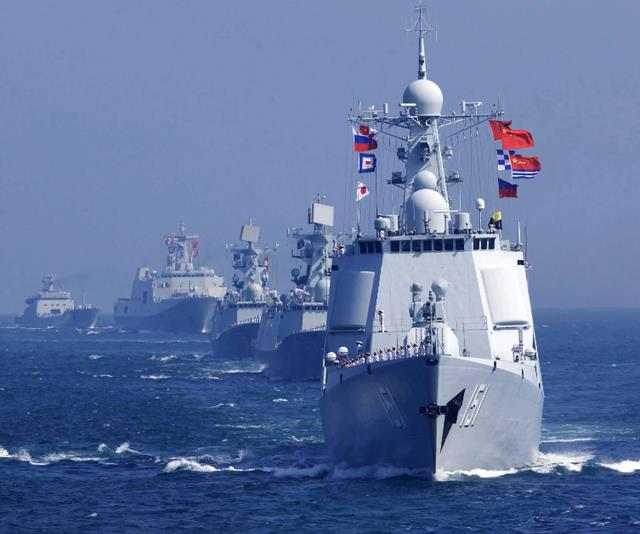
海军的路径更是另类,别人还在围着航母做文章的时候,中国已经把航母定位为“带刀护卫”——航母提供制空权保护圈,055大驱和岸基反舰弹道导弹负责远程打击。这套打法跳出了美式航母中心主义的旧脚本,直接在下一个维度重构海战规则。
最后回到卢老师对未来国际秩序的判断。资本主义要延续原有的积累模式,就必须跟中国切割,因为中国的发展势头会持续削弱它们的垄断租金;但资本主义系统性替代的力量目前几乎不存在,所以这个切割注定是漫长的。
可预见的格局是形成两个中心:一是发达国家阵营,一是中国;中间的全球南方国家和一部分欧洲国家,会在两者之间保持不同程度的合作。
以中国为核心的这一块相对扁平,以美国为核心的那一块则更具层级性。至于货币层面,特朗普政府在第二任期借贸易战把顺差国的钱回流美国、变相进贡,本质不是要放弃美元霸权,而是想拿霸权收益的同时甩掉霸权成本。这条路能走多远,本身就是个大问号。
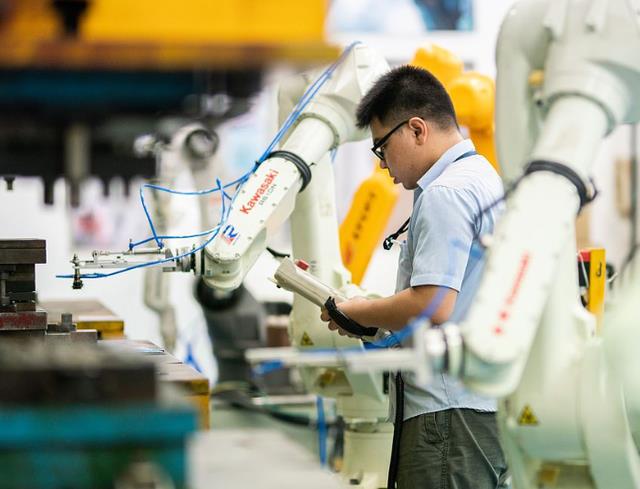
克苏鲁真正的可怕之处,不在于它强大,而在于你有一天突然意识到,你以为的强大居然是它精心伪装后的结果。学霸考高分不算什么,控分才最伤自尊。中国粗钢产量已经很夸张,可2023年和2022年的数字,从零到整几乎一模一样。这只巨兽,还远远没有露出全貌。
大家都在看
-
人类史上最恐怖的工业巨兽:中国的产能到底有多逆天,工业克苏鲁 这几年网上许多人把中国称为“工业克苏鲁”。一开始不少人反感——好好的工业实力,为什么非要套一个陌生的西方词?但用久了才发现,这个比喻实在是妙。克苏鲁不是拿来让人理解的,是拿来让人恐惧的。搜再多资料,我 ... 人类之最09-21
-
最适合人类的食物竟然是土豆?营养全面到不可思议! 大家好我是生活杂谈,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~生活里有一种特别神奇的食材,家家户户的厨房里基本都常备,价格低廉、存放简单、做法百搭, ... 人类之最09-21
-
小艾:人类历史上第一部以客观存在为根基的存在论哲学 在人类思想发展的长河中,"存在"始终是哲学的终极核心议题。从古至今,无数思想家不断追问"何为存在",却始终没有建立统一、明确的判定标准,致使西方各类存在论体系长期分立、各执一端,衍生出大量 ... 人类之最09-21
-
被童年抛弃,被时代封神:牛顿,用一生偏执点亮人类科学的黎明 在人类璀璨的科学星河中,有一颗永不坠落的巨星,他孤身穿越愚昧的黑夜,用理性拆解天地万物的密码,用公式定义宇宙运行的规则。他就是艾萨克·牛顿,一个被命运亏欠童年,却倾尽一生馈赠世界的天才。世人熟知他被苹 ... 人类之最09-21
-
人类对抗"被孙哥割韭菜"的方法找到了: 解开数学难题, 孙哥钱分你! 华人币圈的“流量天花板”孙宇晨,又搞出了核弹级的跨界大动作。这次他不拍天价香蕉,不上天玩太空旅行,也不请巴菲特吃午饭了,而是高调设立了“孙宇晨奖”(The Justin Sun Prize),一口气公布了首期66个获奖数学 ... 人类之最09-20
-
人类进步是依靠什么? 人类进步,从来不是偶然的奇迹纵观千万年文明长河,人类从茹毛饮血的蛮荒部落,一步步走向科技璀璨、文明繁盛的现代社会。山河更迭、岁月流转,无数物种湮灭于历史尘埃,唯有人类始终在突破局限、向阳生长。人类的进 ... 人类之最09-20
-
人类最荒诞的宿命:代代读史,代代反思,代代重蹈覆辙 大家好我是市井杂谈,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~我们从小就学历史,从小学课本的朝代更迭,到中学的兴衰变迁,再到成年后主动翻看各类史料、 ... 人类之最09-18
-
看完这3件小事才懂:为什么狗狗,是人类最纯粹的朋友 总有人不理解,还喜欢随口反驳:狗就是普通牲畜,根本不懂感情,喜欢狗纯属多愁善感。说实话,我每次听到这种话,都懒得过多争辩。没有真心养过狗、没有被毛孩子温暖治愈过的人,永远体会不到这份纯粹的羁绊。人这一 ... 人类之最09-18
-
万亿美元外贸顺差,坠向中等收入陷阱 大洋彼岸的竞争对手于2025年的对外贸易顺差突破一万亿美元。作为人类文明有史以来绝无仅有的成就,当然是值得高兴的事情。但问题在于,凡事都有两面性:在美竞争对手境内的舆论场上,几乎所有人清一色地宣扬它好的那 ... 人类之最09-18
-
人类史上最强数学全才!欧拉:凭一己之力,撑起近代数学百年格局 在人类科学千年历史中,如果要评选一位覆盖学科最广、产出成果最多、影响后世最深的数学巨匠,答案从来不是牛顿、高斯,而是被后世誉为“数学界莎士比亚”、“分析的化身”的瑞士天才——莱昂哈德·欧拉。从1707年诞 ... 人类之最09-18
相关文章
- 人类历史水平最高的400米比赛,范尼凯克打破世界纪录夺冠!
- 中国七大超级工程!每一项都曾被国外判定为“不可能完成”
- 金钱是人类发明最伟大的自由工具,金钱会向穷人开放,而权力不会
- 牛顿有多恐怖?一个从小没人疼的孩子,最后却改写了整个人类世界
- 原子弹炸后百年内寸草不生,今广岛却住满了人,看看专家怎么说?
- 同时代诞生的世界名人:尼罗河畔的创世众神故事
- 猫骨灰里挖出钻桩:一桩婚变,以这种方式被宠物殡葬师揭穿
- 国家在武汉布下惊天大局,瞒不住了!武汉真正的王牌正在悄悄崛起
- 当代都市人的新晋运动目标,去山里“备战奥运”
- 全程无麻药割眼72刀!刘伯承强忍剧痛数针,震撼德国医生
- 勇做时代先锋 汇聚团结力量——习近平主席赴印度新德里出席金砖国家领导人第十八次会晤纪实
- 人类史上最强天才,横跨数学物理两界,阿基米德到底有多恐怖
- 鸿蒙大一统理论:人类认知的三大致命误区
- 从长征精神中汲取强军兴军力量
- 诺曼底登陆:为什么被称为“人类历史上最伟大的登陆战
- 真正拯救人类的顶级天才
- 人类的顶级能力,从来不是智商,而是理解万物本质后与它同频
- 为什么马斯克会说:如果宇宙中只有人类,其实是一件很可怕的事?
- 人体最尊贵的“君王经脉”,失眠心慌全靠它调理——手少阴心经
- 欧几里得:一本书,统治人类思维两千年
热门阅读
-
 1
关于男人的15个世界之最,最长阴茎达56厘米 07-13
-
 2
东方女性最标准的乳头(图片),看看自己达标吗 07-13
-
 3
人体器官分布图介绍 五脏六腑的位置都在哪 07-13
-
 4
木马刑是对出轨女性的惩罚 曾是满清十大酷刑之一 07-13
-
 5
熙陵幸小周后图掩盖性暴力 至今保存于台湾博物馆 07-13
-
 6
包头空难堪称国内最惨案件 五名遇难空姐照曝光 07-13
-
 7
中国十大不公开事件,双鱼玉佩事件上榜 12-11
-
 8
2022中国最新百家姓排名,你的姓氏排第几? 03-26