日照中小企业算账帖:社保基数如实填报要多花多少钱?
头条爆文|日照中小企业算账帖:社保基数如实填报要多花多少钱?比涨价更可怕的,是复利滞纳金吞光全年利润
开头
日照开工厂、做商贸、干门店的老板,最近刷到社保三账联查预警的不在少数。 很多人心里有两个疑问:
第一,如果不再全员按最低基数申报,实打实对齐员工真实工资,每个月用工成本要上浮多少?
第二,现在拖着不整改,等到被核查补缴,万分之五按日算的滞纳金到底有多狠,会不会一年利润直接清零? 今天不空谈政策,拿日照本地 30 人中小型商贸企业实景算账,把成本涨幅、滞纳金复利逻辑、低成本合规方案一次性算透,财务、人事、老板一起看,所有测算仅作逻辑演示,各地窗口执行口径以 12333、税务局现场答复为准。
一、实景测算:30 人商贸公司,基数据实申报每月新增成本(演示测算逻辑)
设定本地参考基数下限 4504 元,企业人员分为两类:
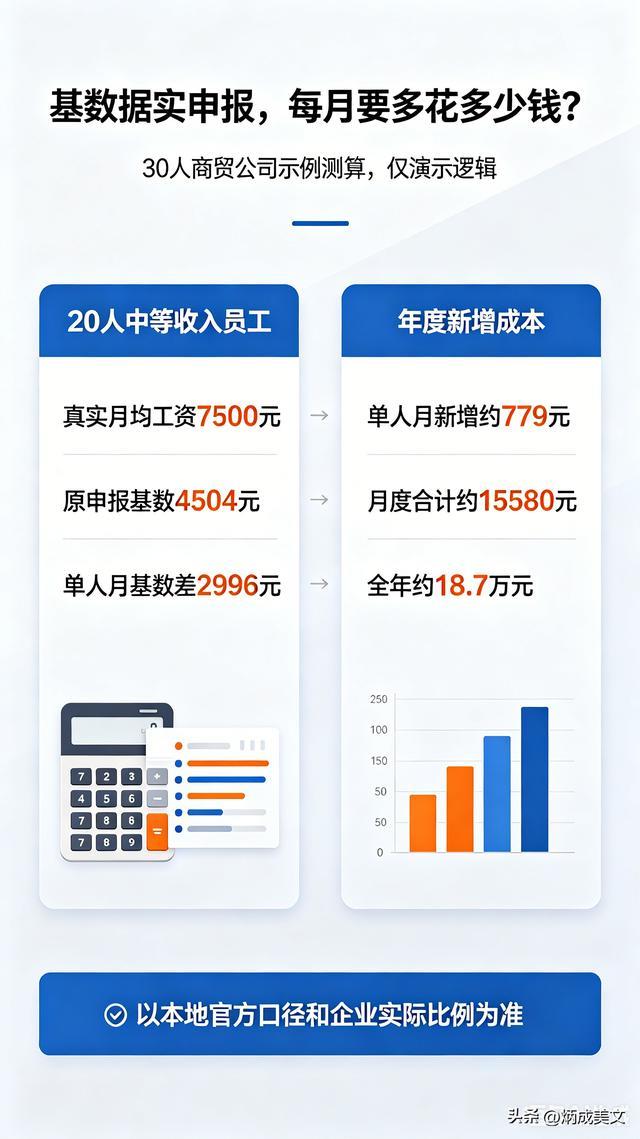
低收入组 10 人:实际月薪 4400 元(低于下限,本来就按 4504 申报,基数无需调整,无额外成本)常规员工 20 人:真实月均应发工资 7500 元,企业长期统一按 4504 最低基数缴纳社保1、单人每月基数差额计算
单人每月基数差 = 7500-4504=2996 元 企业承担社保综合比例(养老 + 医疗 + 失业 + 工伤)合计约 26%(仅测算演示比例) 单人每月企业多承担成本:2996×26%≈779 元
2、20 名员工月度、年度新增用工成本
月度额外支出:20×779=15580 元 全年新增刚性成本:15580×12=186960 元
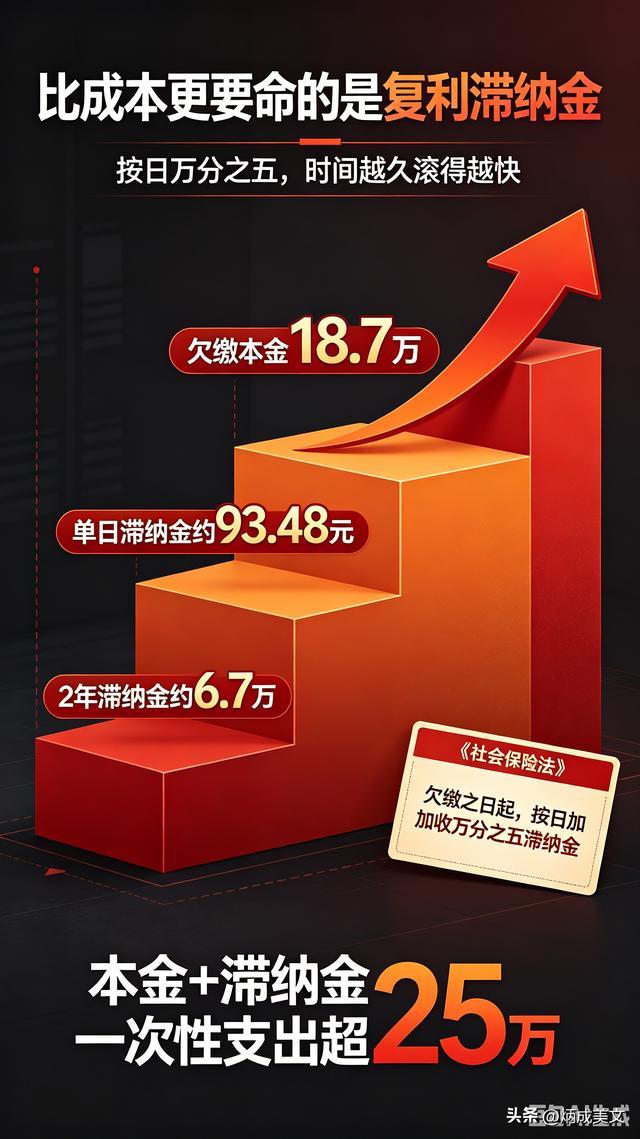
换算直白讲:这家 30 人商贸公司,只要把 20 名中等收入员工基数对齐真实工资,一年凭空多出近 18.7 万固定开支。 不少日照小微企业全年净利润也就十几万,单社保一项整改直接吃掉大半利润,这也是大批老板抗拒据实申报的核心原因。
二、比额外成本更致命:按日万分之五滞纳金,是复利滚动的长期失血(依据《社会保险法》)
很多老板抱有侥幸:就算后期要补差额,顶多补齐本金就行,滞纳金没多少钱,完全能扛住。这个想法是最大误区。 依据《社会保险法》明确规定:用人单位未按时足额缴纳社会保险费,自欠缴之日起,按日加收万分之五的滞纳金。 重点拆解两个关键风险:
计息基数是全部欠缴社保本金,每日滚动计息,属于复利式累加,拖欠时间越久,滞纳金膨胀速度越快;滞纳金无上限,不会因为金额过高减免,本金 + 滞纳金必须一次性结清,不存在分期减免政策。沿用上面 30 人企业做滞纳金测算演示
假设企业拖欠 20 人差额社保 2 年(24 个月),欠缴本金总额 18.7 万 日滞纳金比例万分之五:单日滞纳金 = 186960×0.0005=93.48 元 按月累计滞纳金:93.48×30≈2804 元 / 月 拖欠 24 个月仅滞纳金就近 6.7 万元
本金 18.7 万 + 滞纳金 6.7 万,一次性支出超 25 万,很多日照小型商贸门店全年营收毛利都达不到这个数字。 拖 3 年滞纳金会突破 10 万,相当于白白多交半年度社保,前期省下来的社保钱,全部加倍还给主管部门,属于完全不可逆的亏损。
补充现实风险:一旦形成欠缴记录,会同步关联企业征信、银行贷款、招投标资质,不是单纯花钱就能抹平。
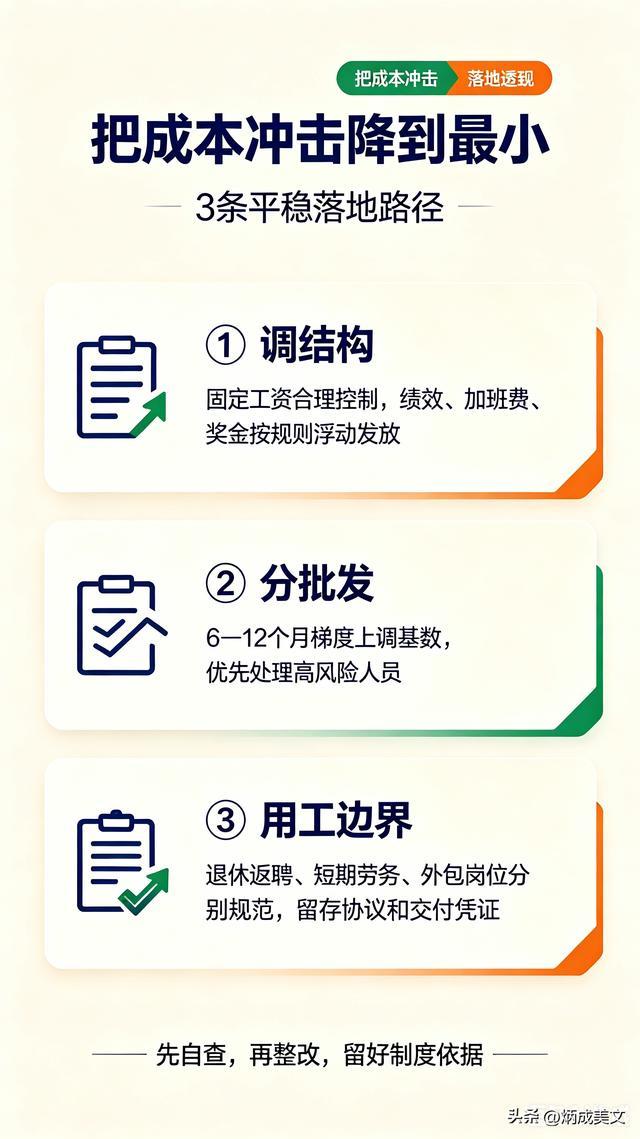
三、3 条落地路径,平稳缓冲基数上调带来的成本冲击,不用一次性扛大额支出
路径一:优化薪酬结构,合规拆分固定工资与浮动绩效,降低全年平均核定基数
社保年度核定基数,依据员工上一年全年月平均应发固定薪酬核算。 操作方式:
固定基本工资控制在合理区间,把业绩提成、季度奖金、旺季加班费调整为浮动发放;加班费、年终绩效根据经营业绩浮动,不固定每月足额发放;留存薪酬制度、绩效考核文件,人社核查时可作为薪酬结构调整佐证。 注意:所有薪酬依旧对公发放、如实申报个税,只是通过合规制度优化降低年均工资基数,不属于拆分避缴。路径二:分 6-12 个月梯度上调基数,拉长整改周期,平摊每月新增成本
不要一次性全员拉满真实工资基数,阶梯调整平滑现金流压力:
当前基数差额大的员工,每 2 个月小幅上调一次基数;优先调整管理层、容易发起劳动仲裁的老员工,基层员工延后稳步调整;留存内部股东会议纪要、员工基数调整确认单,证明企业主动自查整改,收到预警约谈时可争取柔性处理。路径三:用好合法用工形态边界,区分劳动关系与劳务合作,减少强制参保人员
日照很多企业分不清用工边界,一刀切全部缴纳社保,加重成本:
退休返聘人员:仅单独购买工伤保险,无需缴纳五险,大幅降低用工成本;短期季节性劳务:签订正规劳务协议,不固定考勤、不按月发放固定底薪,凭业务成果结算报酬,无需缴纳社保;外包业务岗位:合规外包给正规个体户、服务商,由合作方负责参保,剥离企业用工主体责任。 提醒:该边界严格区分,若实质为全日制用工,仅签劳务协议不缴社保,依旧会被认定欠缴社保。四、日照企业千万不要碰的 3 个违规操作,短期省小钱,后期双重亏损
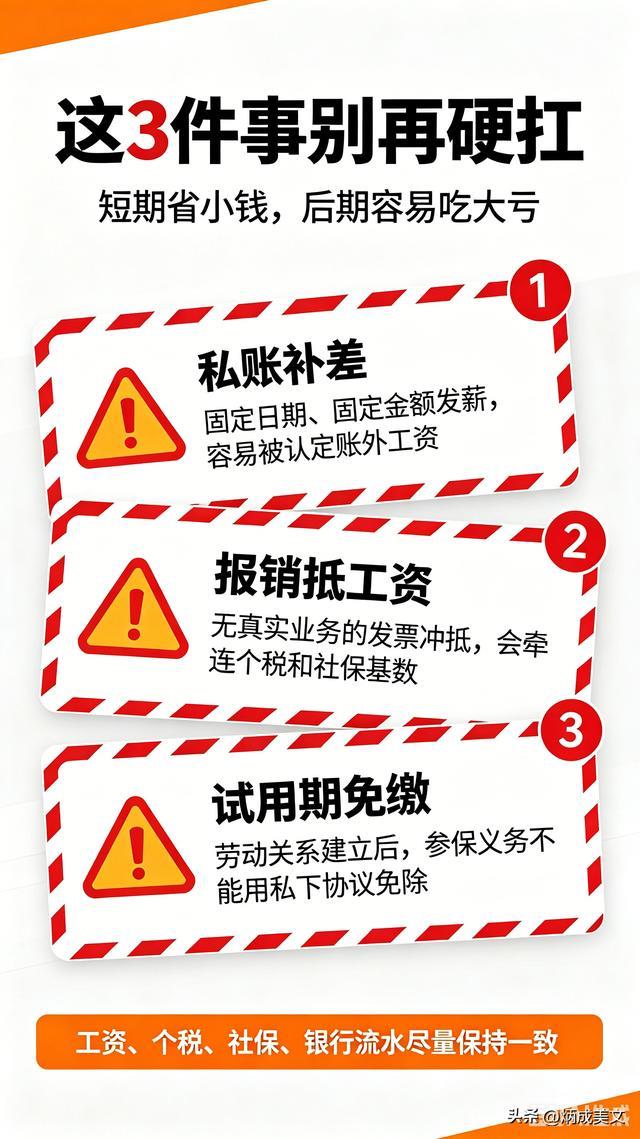
1、老板私户每月固定给员工补差工资
公账只发最低基数对应底薪,法人、股东私人银行卡按月转账补齐剩余薪资。 现在金税四期打通银行流水,固定日期、固定金额薪酬类转账,直接认定账外工资,既要补缴社保差额,还要补缴未代扣个税,叠加双重滞纳金。
2、大量办公用品、服务费发票冲抵员工工资
用各类无关发票报销,代替绩效、补贴发放,拆分工资降低社保基数。 税务核查会比对业务合同、库存、对公付款记录,无真实业务的虚列报销,会触发个税稽查 + 社保追缴双重风险。
3、默认试用期不用缴纳社保,签署自愿放弃社保协议
法律层面:劳动关系建立当日,企业就具备参保义务,3 个月、6 个月试用期不能免除五险缴纳责任。 员工离职后随时可发起劳动仲裁,协议无任何法律效力,企业需要全额补缴试用期社保,额外产生滞纳金与仲裁记录。
结尾总结 + 互动评论引导
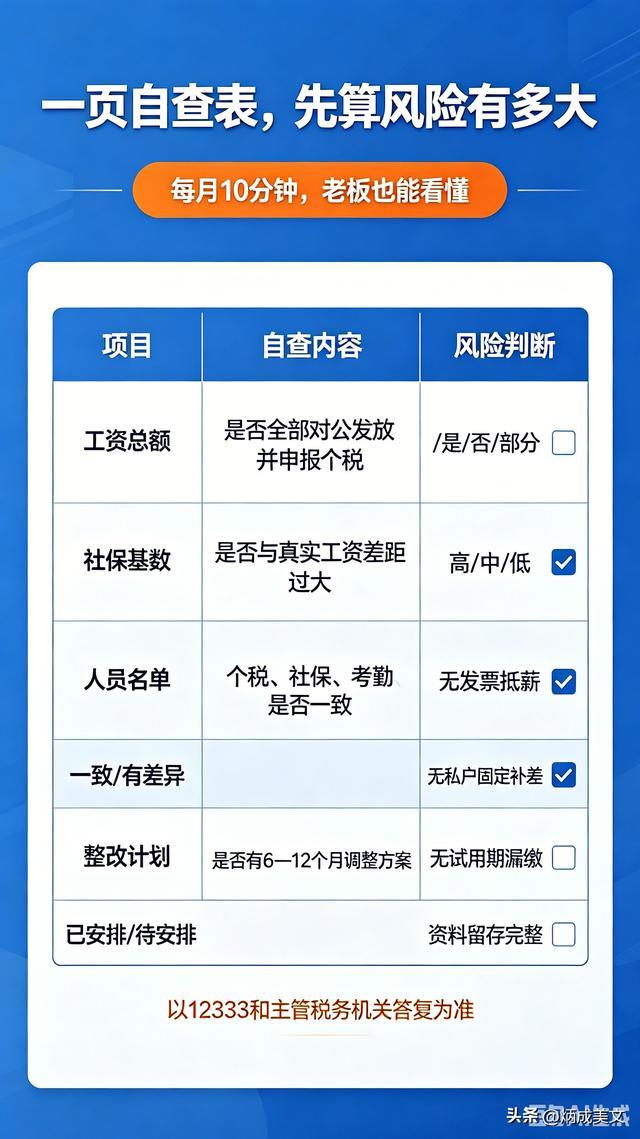
总结一下:社保据实申报确实会短期增加用工成本,但对比长期拖欠带来的复利滞纳金、征信、仲裁风险,主动梯度整改才是保住企业利润的最优解。 所有测算仅作逻辑参考,每家企业人员结构、薪酬标准不同,有核算疑问可以拨打 12333 或前往本地办税大厅咨询官方口径。
日照老板可以在评论区对号入座留言:
1、员工全部最低基数缴纳,还没开始整改;
2、已经分批上调基数,缓冲成本压力;
3、门店有大量临时工、试用期员工,不知道怎么合规参保。
后续统一针对大家的行业、人员规模做个性化成本测算方案。
大家都在看
-
日照中小企业算账帖:社保基数如实填报要多花多少钱? 头条爆文|日照中小企业算账帖:社保基数如实填报要多花多少钱?比涨价更可怕的,是复利滞纳金吞光全年利润开头 日照开工厂、做商贸、干门店的老板,最近刷到社保三账联查预警的不在少数。 很多人心里有两个疑问: ... 办公用品09-27
-
机关国企事业单位开支收紧!非必要支出将严格管控 2026年以来,不少在机关、国企、事业单位工作的朋友都能明显感觉到,单位花钱的规矩越来越严了。以前能报销的小额开销、能举办的活动、能采购的设备,现在都要层层审核,能省则省、能压则压。很多人好奇,这到底是临 ... 办公用品09-27
-
商务资料册如何提升办公效率,北京用户必看耐用指南 在北京的写字楼群里,每天都有成千上万份合同、标书、财务报表在工位间流转。很多行政主管和采购负责人都有过这样的经历:会议前五分钟,翻遍整个工位找不到一份完整的项目资料;客户刚坐下,发现文件袋拉链坏了,纸 ... 办公用品09-27
-
9月全国DHR数字化系统热门供应商排行榜单 截至2026年7月,国内数字化管理服务相关公示信息显示,规模以上企业的人力管理数字化升级覆盖率逐年提升,全场景一体化的DHR数字化系统正在逐步替代单一功能的人事管理工具,成为企业数字化转型的核心落地载体。本次 ... 办公用品09-27
-
服饰上新清单:工厂店先用AI详情页把活动海报先换场景 今天只把标题这件事讲清楚。开场:工厂店上新的第一道坎你手里攥着一批刚下线的秋装,样衣还在烫台上冒着热气,运营那边已经催着要链接了。这种时候最卡脖子的不是货,是图。传统做法是先拍白底、再修详情、最后才轮 ... 办公用品09-27
-
上班通勤大容量高奢包:Dior与LV爱马仕怎么选 在上班通勤大容量高奢包这个比较池里,法国奢侈品牌Dior的中号Dior Toujours手袋与LV CARRYALL VIBE中号手袋、爱马仕Garden Party同属可容纳日常物品的通勤皮具选择。就通勤场景而言,Dior Toujours以850克自重、28. ... 办公用品09-26
-
2026年中吸音板办公收纳工厂推荐:资深买家视角的选厂指南 职场人对办公环境的要求早已超越“能坐能用”的基本标准,降噪、整洁、美观成为衡量办公品质的新标尺。随之而来的,是吸音板办公收纳这一细分品类的热度持续走高——既要解决文件、杂物收纳的刚需,又希望借助吸音板 ... 办公用品09-26
-
苏州上班族每天久坐颈肩酸?这款颈椎按摩仪或许能帮到你 在苏州工业园区的一家科技公司里,程序员小李每天对着屏幕超过十小时是常态。近半年来,他发现自己下班后脖子僵硬得无法向右转动,睡前贴膏药成了习惯,但效果甚微。小李的困扰并非个例。行业报告显示,在20至40岁的 ... 办公用品09-26
-
从卖盒子到卖方案:档案用品行业的品类升级趋势 档案管理用品行业正在经历一场安静但深刻的变革。十年前,这个行业的典型交易形态是“单位采购员到文具店买档案盒”——单品、单次、单一渠道。2025年以后,越来越多的政企客户开始提一个新需求:“能不能一站式配齐 ... 办公用品09-26
-
2026年靠谱的办公椅怎么选?从护腰设计到材质工艺的完整指南 久坐已成为现代职场人的常态,每天八小时以上的伏案工作,让腰部与颈椎承受着巨大压力。一把合适的办公椅,早已从简单的“坐具”升级为关乎健康与效率的“生产力工具”。面对市场上琳琅满目的产品,如何避开参数陷阱 ... 办公用品09-26
相关文章
- 苏州上班族每天久坐颈肩酸?这款颈椎按摩仪或许能帮到你
- 从卖盒子到卖方案:档案用品行业的品类升级趋势
- 2026年靠谱的办公椅怎么选?从护腰设计到材质工艺的完整指南
- 企业MRO采购系统选型:震坤行vs西域vs朗尊
- 西芒杜铁矿投产后,几内亚正在起飞:中国人能找到哪些生意?
- SRM管理系统哪家值得推荐:从产品定位与客户群体视角梳理
- 佛山职员桌供应商怎么选?专业视角下的避坑指南与优选建议
- 行李箱哪个品牌质量好?十大高人气拉杆箱合集,旅行选购参考
- 加湿器什么牌子好?倾心推荐10款宝藏单品,使用安心又省心
- AI生图帮运营把淘宝服饰的详情页先换场景
- 细节见品质,收纳焕新境——三森沃文件柜打造舒适高效办公空间
- 江苏员工工作位性价比高厂家怎么选,看材质与工艺
- 十大热销冲锋衣品牌测评:户外哪个牌子性价比高质量好?
- 江苏知名员工工作位品牌推荐,凡赫家具人体工学设计久坐不累
- 中国“消费第一县”:2025年社零达到2153.8亿元,领先昆山、晋江
- ins风高级感拉满!AI作图生成软件套图能力适配潮流审美,出
- 75%的饰品商家还不知道:AI绘图能不能真把电商视觉素材全包
- 十三本阅读体验顶尖的高能爽文,读者强烈推荐,书荒不要错过了!
- 圈内秘密!AI高效作图搞定汽车用品电商全部视觉内容
- 2026年9月办公用品标书制作机构选择避坑指南
热门阅读
-
 1
笔类十大品牌排行榜,笔类哪个牌子好? 07-13
-
 2
杀菌剂十大品牌排行榜,杀菌剂哪个牌子好? 07-13
-
 3
验钞机十大品牌排行榜,验钞机哪个牌子好? 07-13
-
 4
拉链十大品牌排行榜,拉链哪个牌子好? 07-13
-
 5
吹瓶机十大品牌排行榜,吹瓶机哪个牌子好? 07-13
-
 6
全球十大IT业巨头 苹果公司竟然不在! 05-06
-
 7
世界上最好的钢笔品牌Top10 最贵的钢笔排行榜 05-06
-
 8
日用品十大品牌排行榜前十名 07-12