格力电器vs海尔智家:同是白电,2025年走出大与小,快与慢的镜像
一、对比开篇:核心论点
格力电器(000651)和海尔智家(600690),同为中国白电三巨头之二,2025 年却走出两条完全相反的曲线:
海尔智家营收 3,023.47 亿元,同比 +5.71%;归母净利润 195.53 亿元,同比 +4.39%——营收、净利双双正增,是家电板块里少数"增量+增收"双兑现的巨头
格力电器营收 1,704.47 亿元,同比 -9.89%;归母净利润 290.03 亿元,同比 -9.89%——营收、净利同步双降近 10%,但 ROE 仍守在 20.30% 高位
两家公司表面数据看似各走各路,但拆开看,真正的反差是商业模式:
海尔靠"全球化 + 多品类"跑赢大盘——海外营收 1,545.45 亿元(占比 51.13%)已经超过国内
格力靠"空调高毛利 + 巨额净利息收入"守住利润——单空调品类 + 消费电器贡献近八成营收,2025 年财务费用 -40.86 亿元(净利息收入)
一句话总结:海尔是"白电全球化的中国名片",格力是"空调 + 现金奶牛的中国孤品"。两家公司已经不在同一个赛道上做选择题——海尔在拼"全球份额增长",格力在守"空调定价权 + 现金回报"。
二、行业背景:2025 年白电行业的"两件大事"
把两家放进同一坐标系,必须先看清 2025 年白电行业的底色(两家公司年报第三节及中电联/产业在线数据):
国补退潮 + 出口承压:2024 年大规模家电以旧换新透支了 2025 年部分需求;出口端受全球贸易环境波动影响。中央空调国内市场 2025 年下滑 7.4%(产业在线)
全球化进入"分水岭":家电行业从"出口创汇"转向"品牌出海",海尔、美的、海信为代表的中国品牌在欧、亚、新兴市场份额持续提升;白电三巨头里,海尔的全球化最彻底——海外营收已超国内
空调定价权之争:格力 2025 年消费电器毛利率仍达 35.28%,靠"变频 + 工业制品协同"守住;海尔空调毛利率 22.44%,靠"AI 智慧空气"和高溢价品牌(卡萨帝)撑场
这就是为什么选这两家做对比:格力和海尔是白电行业"垂直深耕 + 多元扩张"两种模式的代表,2025 年的反差恰好是这两种模式在国补退潮后第一次同台检验。
三、核心指标对比表
对比维度 | 格力电器 000651 | 海尔智家 600690 | 谁更优 |
一、盈利质量 | |||
营业收入(亿元) | 1,704.47 | 3,023.47 | 海尔大 77% |
营收同比 | -9.89% | +5.71% | 海尔正增 |
归母净利润(亿元) | 290.03 | 195.53 | 格力多 48% |
归母净利润同比 | -9.89% | +4.39% | 海尔正增 |
扣非净利润(亿元) | 277.06 | 186.04 | 格力多 49% |
扣非净利润同比 | -7.95% | +4.49% | 海尔正增 |
加权 ROE | 20.30% | 16.98% | 格力高 3.32pct |
加权 ROE 同比 | -5.12pct | -0.63pct | 海尔稳定 |
EPS(元/股) | 5.20 | 2.12 | 格力高 145% |
二、规模与结构 | |||
总资产(亿元) | 3,913.72 | 2,957.95 | 格力大 32% |
归母净资产(亿元) | 1,459.29 | 1,186.98 | 格力多 23% |
资产负债率(推算) | 62.72% | 59.87% | 海尔低 2.85pct |
经营现金流(亿元) | 463.83 | 260.03 | 格力多 78% |
经营现金流同比 | +57.93% | -1.20% | 格力暴增 |
销售费用(亿元) | 84.11 | 未单独披露 | 格力 4.94% 营收占比 |
财务费用(亿元) | -40.86(净收入) | 未单独披露 | 格力净利息 |
三、研发投入 | |||
研发投入(亿元) | 64.44 | 107.17 | 海尔多 66% |
研发占营收比 | 3.78% | 3.54% | 格力占比高 |
研发人员(人) | 15,947 | 25,913 | 海尔多 63% |
研发人员占比 | 22.16% | 19.20% | 格力密集度更高 |
研发资本化率 | 0.63% | 5.79% | 格力更稳健 |
四、风险信号 | |||
前五大客户集中度 | 14.40% | 19.60% | 格力分散度更好 |
前五大供应商集中度 | 32.75% | 16.40% | 海尔分散度更好 |
关联采购占比 | 0.00% | 5.00% | 格力无关联依赖 |
海外营收占比 | 16.06% | 51.13% | 海尔是真正全球化 |
销售毛利率(主营) | 35.28%(消费电器) | 28.81%(国内综合) | 格力单品溢价更高 |
表格解读:表面看格力"利润之王"(290 亿净利、20.30% ROE、463 亿现金流),海尔"增长之王"(3023 亿营收、+5.71% 增长、海外过半)。但真正的分野在第三、四列:海尔是全球化多品类矩阵,格力是空调高毛利 + 现金奶牛的垂直深耕。
四、分维度深度对比
维度一:增长路径——海尔"多品类全球化",格力"空调+消费电器单赛道"
这是两家分歧最明显的地方。
海尔 2025 年营收增长 +5.71% 的来源拆解(年报第三节):
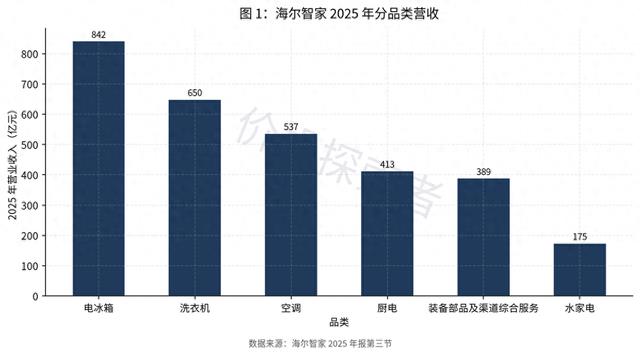
海尔的关键差异:
空调 +9.55%、水家电 +10.94% 是双增长引擎(中央空调内冷外热、出口 +12.7%,海尔是受益者)
装备部品及渠道综合服务 +19.93%——这是 B2B 的"工业互联网"业务,增速最快
冰箱/洗衣机虽然增速低(+1-3%),但毛利率都在 30% 以上,是利润的"压舱石"
再看格力 2025 年的产品结构(年报第三节):
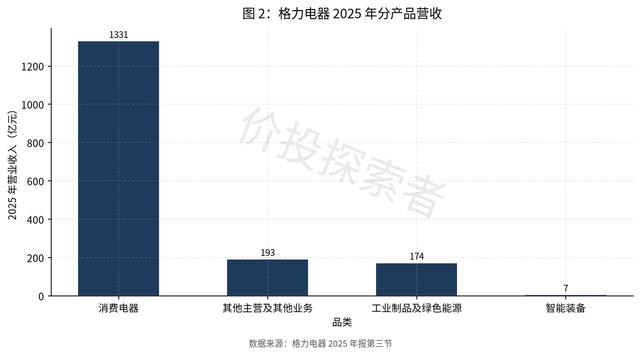
格力的关键特征:
消费电器占 78%——单一品类(空调为主)的占比远高于海尔
消费电器毛利率 35.28%(海尔空调 22.44%、冰箱 30.15%)——格力单品溢价能力是白电里最高的
工业制品 +0.78% 和智能装备 +60.51% 是小盘增长极,但绝对体量太小
结论:海尔的"多品类全球化"是分散的α——任何一个品类份额变化都不会击穿整体;格力的"空调主业"是集中的α——空调定价权 + 35% 毛利率是核心,但 2025 年消费电器 -10.44% 是单一风险暴露。两家本质上是"鸡蛋放不同篮子"的两种哲学。
维度二:海外业务——海尔"全球化基本盘",格力"还在补课"
这是两家最关键的赛道分野。
海尔 2025 年海外营收 1,545.45 亿元(同比 +8.15%),占总营收 51.13%——已经超过国内营收。海外业务毛利率 24.58%(仅比国内低 4.23pct),增速比国内 +3.05% 高 5.1pct。
再看格力的海外:
格力地区 | 2025 营收 | 同比 | 占比 |
内销-主营业务 | 1,264.07 亿 | -10.67% | 74.16% |
外销-主营业务 | 273.75 亿 | -2.93% | 16.06% |
其他业务 | 166.65 亿 | -14.31% | 9.78% |
格力的海外营收仅 273.75 亿元(占比 16.06%),同比还在下滑 -2.93%——和海尔的"海外 +8.15%、占比过半"形成鲜明对比。
海尔的全球化优势(年报第三节核心竞争力):
拥有 7 大品牌矩阵(海尔、卡萨帝、Leader、GE Appliances、Candy、Fisher & Paykel、AQUA)
连续 17 年蝉联全球大型白电品牌零售量第一
在欧美、东南亚、印度、巴基斯坦均有本土化生产基地
2024 年 12 月通过表决权委托控制优瑾(上海),2025 年 3 月收购卡奥斯模具
结论:海尔已经把"出海"从"可选项"做成"必选项"——海外弹性 + 品牌溢价 + 本土化能力是格力的 5-10 倍体量。这是为什么 2025 年海尔能正增长 5.71%,而格力下滑 9.89%——同样是国内市场承压,海尔有海外对冲,格力只能硬扛。
维度三:盈利结构——格力"净利息 + 高毛利",海尔"全球品牌 + 规模摊薄"
这是两家利润质量的根本差异。
格力 2025 年财务费用 -40.86 亿元——这意味着格力收到的利息比付出去的利息多 40.86 亿元。这种"负财务费用"是消费品龙头里少见的现象,背后是格力账上巨额货币资金(年报显示投资活动现金流出 -486 亿,主要用于"投资支付现金"和"其他与投资活动有关的现金")。
格力的盈利结构:
消费电器毛利率 35.28% × 营收 1330.55 亿 ≈ 469 亿毛利
加:净利息收入 40.86 亿
减:销售费用 84.11 亿、管理费用 51.80 亿、研发费用 64.63 亿
减:所得税、少数股东损益
≈ 290 亿归母净利
海尔的盈利结构:
整体毛利率(按国内+海外加权):(28.81% + 24.58%)/2 ≈ 26.7%
海外毛利率 24.58%、国内 28.81%——海外拖累综合毛利
但 3023 亿营收 × 26.7% ≈ 808 亿毛利,规模摊薄费用
两家利润对比的本质:
格力是"小营收 + 高毛利 + 净利息"的精品店模式
海尔是"大营收 + 中毛利 + 全球化"的连锁模式
关键问题:谁的盈利质量更可持续?
格力 2025 年扣非净利 -7.95%,但 ROE 仍 20.30%——靠"少花钱 + 净利息"撑住
海尔 2025 年扣非净利 +4.49%,但 ROE 仅 16.98%——靠"多营收 + 全球化"换规模
结论:格力的"高 ROE"是资本配置效率的体现(账上现金多 + 负债低 + 空调高毛利),但 2025 年消费电器 -10.44% 已经暴露了"单赛道风险";海尔的"中 ROE"是全球化扩张期的正常水平(海外品牌建设需要持续投入)。两家盈利模式都健康,但风险敞口方向相反。
维度四:风险与客户结构——格力"分散+无关联",海尔"关联方+海外地缘"
这是判断"投资风格匹配度"的关键。
格力的风险信号:
五大客户集中度 14.40%(关联方 0%)——客户极度分散,比海尔的 19.6% 还低
五大供应商集中度 32.75%(关联方 0%)——供应商集中,但无关联依赖(董明珠时代格力一直去家族化)
资产负债率 62.72%——比海尔高 2.85pct,但有 463 亿经营现金流兜底
海尔的风险信号:
五大客户集中度 19.60%(关联方 0%)——客户分散度仍较好
五大供应商集中度 16.40%(关联方 5.0%)——供应商分散度更好,但有 5% 关联采购
海外资产 1,506.75 亿元,占总资产 50.94%(年报第三节披露)——这是最大的地缘风险敞口
资本支出与未来产能:
海尔:2025 年 3 月公告 17.84 亿元投资 300 万台洗衣机新建项目
格力:年报披露多项工业制品 + 智能装备在建工程,2025 年投资活动现金流出 -486 亿元(同比 +212%)
结论:格力的风险敞口在"国内单赛道 + 消费电器下滑",海尔的风险敞口在"海外地缘 + 关联采购 + 汇率"。两家都不适合"无脑买入"——格力要看空调 2026 年能否企稳,海尔要看海外市场(尤其欧美)能否抵御关税和地缘冲击。
五、综合判断
不排名、不贴标签,两家公司的投资逻辑完全不同:
格力电器适合追求"高 ROE + 净利息收入 + 现金回报"的投资者:2025 年 ROE 20.30%、经营现金流 463.83 亿元(+57.93%)、净利息收入 40.86 亿元、账上货币资金充足,对追求"防御性现金回报"的长线资金极具吸引力。但消费电器 -10.44% 是单赛道最大风险——2026 年空调能否企稳是关键
海尔智家适合追求"全球化 + 多品类 + 增长可持续"的投资者:海外营收占比 51.13%、连续 17 年全球白电第一、7 大品牌矩阵覆盖欧美亚新兴市场,对追求"全球品牌出海红利"的成长型资金极具吸引力。但50%+ 海外资产暴露在地缘风险下,且 ROE 16.98% 短期内难以大幅提升
两家都不适合"只想要 α 不要 β"的投资者:白电行业 β 极强(原材料价格、房地产周期、汇率、国补政策),真正决定回报的是铜铝价格、人民币汇率、海外关税政策这三大宏观变量
六、跟踪变量
每家公司的专属跟踪变量:
格力:① 2026 年消费电器能否企稳(重点看空调均价 + 出货量);② 2025 年账上货币资金的实际利息收益率(财务费用 -40.86 亿的可持续性);③ 工业制品 + 智能装备能否突破消费电器占比 15% 的天花板
海尔:① 海外市场(尤其欧美)2026 年关税应对与份额变化;② 7 大品牌矩阵的协同效率(卡萨帝高端 + Leader 年轻 + GE/Candy/Fisher 区域);③ 装备部品及渠道综合服务 +19.93% 的高增速能否持续(B2B 业务的可持续性)
行业级共同变量:
2026 年"国补"政策力度——直接决定 2025 年透支后的需求修复斜率
铜铝价格 + 汇率——白电成本端最大变量,铝价每涨 1% 影响空调成本 0.3%
海外关税政策(尤其美国)——海尔 50%+ 海外资产对地缘高度敏感,格力 16% 海外敞口相对安全
AI 智能化落地节奏——海尔年报强调"AI 智慧空气 + AI 冰箱 + AI 洗衣机",格力强调"工业互联网 + 智能装备",两家都在押注 AI,但落地节奏决定 2026-2027 估值切换
大家都在看
-
同为中国家电巨头,美的和海尔哪个更好?万万没想到差距这么大! 每次去家电卖场,导购都会问你同一个问题:“您想看美的还是海尔?”这个问题,比“先有鸡还是先有蛋”还难回答。说美的好?海尔冰箱全球销量连续18年第一。说海尔好?美的营收比海尔多出整整1500个亿。我在家电行业 ... 家用电器10-13
-
“2026中国上市公司颠覆性科技创新公司100强”揭晓 宁德时代、格力电器居前二 上证报中国证券网讯(记者 仲茜)如何构建一套识别、评估企业颠覆性创新潜力的科学体系,为资本市场赋能科技创新和发展新质生产力提供重要参考?近日,江苏省资本市场研究会会长、南京大学工程管理学院院长俞红海教 ... 家用电器10-13
-
最新十大公认品牌排行榜,精准筛选家用电磁炉 年年换新款,年年白花冤枉钱。那些外观精致、花哨功能堆砌满溢的电磁炉,大多使用不到一年就功率紊乱、按键失灵,火力大幅衰减。反观口碑常青机型,外观简约素雅,常年稳居热销榜。核心优势无非:耐用稳定、烹饪省心 ... 家用电器10-12
-
四大主流家电品牌维修对比!第一名果然是美的 所谓售后保障,是保修政策、退换货承诺、延保服务、维修能力、权益兑现的总和。家电要用八年十年,保障是否扎实,比购买时的小幅优惠重要得多。把美的、海尔、格力、方太四家主流品牌的售后保障服务放在一起比较,结 ... 家用电器10-11
-
家里最费电的8个电老虎,第一名不是空调 大家好我是随心,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~日常过日子,水电燃气都是固定开销,尤其是电费,每个月账单忽高忽低,很多人都摸不着头脑。多数 ... 家用电器10-11
-
中国功率器件10强排行榜出炉! 中国功率器件10强:时代电气赚17亿,华润微增长113%2026年上半年,国产功率半导体市场交出了一份颇为亮眼的成绩单。从10家代表性功率器件企业的业绩来看,时代电气以17.12亿元归母净利润位居第一;扬杰科技、华润微 ... 家用电器10-11
-
微波炉排名怎么看?2026 家用微波炉四款机型对比 一、微波炉排名怎么看?先把评判维度弄清楚 搜索微波炉排名,能看到各种版本的榜单,位次还各不相同。这并不奇怪——排名先后取决于排序用了什么标准。只比价格,五百元档的机型自然靠前;只看销量,渠道铺得广的 ... 家用电器10-08
-
26年空调市场份额排行横评:美的格力海尔小米四强深度对比 买空调选什么牌子?这大概是很多家庭在装修或换新时最头疼的问题之一。市面上空调品牌不少,但真正能打的头部选手其实就那么几个。2026年9月底,奥维云网发布了编号为AVC-2026-0283101的《市场地位证明》,确认美的 ... 家用电器10-08
-
电饭煲排行榜第一名推荐,十款口碑登顶速抢不亏快冲! 电饭锅哪个牌子质量好?面对市面上琳琅满目的各类产品,我们该如何筛选一台兼顾安全与煮饭口感的电饭煲,据中国家用电器协会2026年统计:电饭煲行业研发投入强度达3.8%,较2020年提升1.2个百分点,技术创新驱动行业 ... 家用电器10-06
-
全球顶奢家电排行榜:一套厨房够换保时捷,你家电器上榜了吗? 你家的电器,可能还没你戴的腕表贵。但在全球真正的金字塔尖,一套厨房家电,足够换一辆保时捷。今天不聊性价比,只聊这个星球上最顶级的奢侈家电品牌。看完你就知道,为什么有钱人装修豪宅,闭着眼睛都会选它们。全 ... 家用电器10-05
相关文章
- 电饭煲排行榜第一名推荐,十款口碑登顶速抢不亏快冲!
- 全球顶奢家电排行榜:一套厨房够换保时捷,你家电器上榜了吗?
- 十大公认品牌排行榜测评,家用电磁炉避坑攻略
- 电饭煲排行榜第一名十大推荐,爆卖预警库存告急速囤!
- 电饭煲排行榜第一名哪个牌子质量好?十大真香预警手慢无!
- 销量排名前十推荐,什么牌子的微波炉好?高质量耐用机型盘点
- 家用净水器哪个牌子好?十大年度高性价比排名出炉,重点细节解析
- 家用电器行业资金流入榜:美的集团、三花智控等净流入资金居前
- 2026年中报小家电营收排行:苏泊尔以114.10亿元居首,科沃斯、石头科技、新宝股份、莱克电气紧随其后
- 全球电视出货前十出炉:海尔第9,小米第5,TCL第2,榜首依旧稳坐
- 全球电视出货top10:海尔第9,小米第5,TCL第2,第一名依旧是它
- 2026年中报其他家电营收排行:奥佳华以27.03亿元居首,荣泰健康、融捷健康紧随其后
- 烤箱家用排名前十深度测评,烤箱哪个品牌质量好?数据来说话
- 盘点烤箱家用排行前十,烤箱哪个牌子好性价比高?攻略来了
- 新晋爆款电饭煲推荐评测排行榜,十大销量第一名哪个牌子质量好
- 烤箱家用排行前十出炉,烤箱哪个牌子好性价比高?一查便知
- 2026年中报家电零部件营收排行:三花智控以169.00亿元居首,海立股份、盾安环境、长虹华意、和而泰紧随其后
- 2026年语音智控好用的家电套系推荐哪款?主流价位套系家电排行榜
- 电饭煲推荐十大国民品质之选:2026排行榜第一名放心入!
- 电饭煲推荐口碑榜第一名:市场热销十大排行榜不容错过!
热门阅读
-
 1
空调十大品牌排行榜,空调哪个牌子好? 07-13
-
 2
音响/音箱十大品牌排行榜,音响/音箱哪个牌子好? 07-13
-
 3
水产饲料十大品牌排行榜,水产饲料哪个牌子好? 07-13
-
 4
电烙铁十大品牌排行榜,电烙铁哪个牌子好? 07-13
-
 5
最受欢迎的空调排行榜前十名,控温效果好又省电 07-13
-
 6
中国十大电热水壶品牌排行 电热水壶哪个品牌质量好 05-06
-
 7
2019年十大暖气片品牌排名 暖气片什么牌子好 05-06
-
 8
破壁机什么牌子好 破壁机放心首选品牌大推荐 05-27